Skip to main content More Related Content

DOC

PDF

PPTX

DOC
ҮАГ Санхүүгийн тайлангийн аудитын гарын авлага 
PPTX

PPTX

PPTX

DOCX
What's hot

PPT

PPT

DOCX
1. санхүүгийн-хяналт-шалгалтын-эрх-зүйн-орчин 
PPTX

PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPTX

PPTX
Batjargal orlogo huleen zuwshuurult орлого хүлээн зөвшөөрөлт 
PPTX
Санхүүгийн ба санхүүгийн бус хөрөнгө 
DOC
Санхүүгийн тайлангийн аудит-Гарын Авлага 
PPTX

PPTX

PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PDF

PDF

PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт 
PDF

PPT

PPTX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PPTX
3 auditiin ajliin ehlel, zohion baiguulalt Viewers also liked

DOC

PPTX

DOCX

PPTX
аудитийн мэргэжлийн стандартууд 
PPTX

PPTX
Арилжааны банк гэж юу вэ? 
DOCX
дотоод аудитын-гарын-авлага Similar to Aудитын тухай ойлголт, мөн чанар

PPTX

PPTX

PPTX

PDF
ИССАИ 1 - Лимагийн тунхаглал 
PPTX

PPTX

DOCX

PPTX
6 tuuverlelt, togsgold guitsetgeh gorimuud 
PDF

PPTX

DOCX

PDF

PDF

PDF

PPTX
5 auditiinajliinehlelzohionbaiguulalt 
PPTX

PDF

PPTX

PDF

PPTX
More from Byambadrj Myagmar

PDF

PPTX

PPTX

PPTX

PPTX

PPTX

PPT

PPTX

PPTX

PDF

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PDF

PDF
Aудитын тухай ойлголт, мөн чанар
- 1.
- 2.
2
Аудит гэдэг нь“audio” гэсэн
латин үгнээс гаралтай бөгөөд тэр
таныг сонсож байна, тэр таныг
найдвартай сонсогч хэмээх утгыг
илэрхийлсэн ойлголт юм.
- 3.
3
Аудитын үүсэл, хөгжлийнталаар
цэгцтэй
ойлголт
бий
болгох,
хөгжлийн
тодорхой
үе
шатанд бүрэлдсэн хараат бус
хяналтын үйл ажиллагааны мөн
чанар, онцлогийг таньж мэдэх
үүднээс аудитын түүхэн хөгжлийг
МУИС-ийн ЭЗС-ийн багш Доктор
Л.Мөнх-Очир тодорхой үе шатуудад
хувааж үзжээ.
- 4.
4
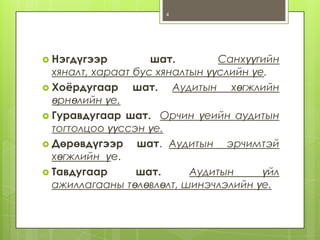
Нэгдүгээр
шат.
Санхүүгийн
хяналт, хараатбус хяналтын үүслийн үе.
Хоёрдугаар
шат. Аудитын хөгжлийн
өрнөлийн үе.
Гуравдугаар шат. Орчин үеийн аудитын
тогтолцоо үүссэн үе.
Дөрөвдүгээр
шат. Аудитын эрчимтэй
хөгжлийн үе.
Тавдугаар
шат.
Аудитын
үйл
ажиллагааны төлөвлөлт, шинэчлэлийн үе.
- 5.
5
Аудит гэдэг ньТөрийн болоод
бизнесийн байгууллагын Санхүү
эдийн
засгийн
үйл
ажиллагаа, үйл явцын тухай
мэдээллүүд болон тэдгээрийг
тодорхойлох
шалгуур
үзүүлэлтүүдийн
хоорондын
уялдаа,
бодит
байдлын
нотолгоог сонирхсон хэрэглэгч
нарт нь системчлэн хүргэхэд
туслах үйлчилгээ юм.
- 6.
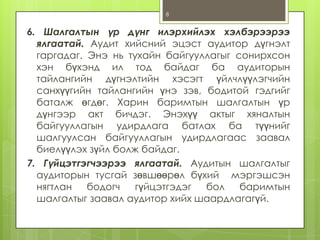
6
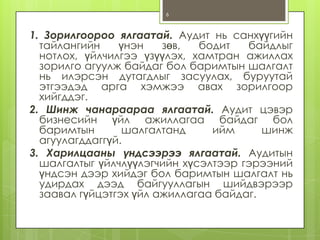
1. Зорилгоороо ялгаатай.Аудит нь санхүүгийн
тайлангийн
үнэн
зөв,
бодит
байдлыг
нотлох, үйлчилгээ үзүүлэх, хамтран ажиллах
зорилго агуулж байдаг бол баримтын шалгалт
нь илэрсэн дутагдлыг засуулах, буруутай
этгээдэд арга хэмжээ авах зорилгоор
хийгддэг.
2. Шинж чанараараа ялгаатай. Аудит цэвэр
бизнесийн үйл ажиллагаа байдаг бол
баримтын
шалгалтанд
ийм
шинж
агуулагддаггүй.
3. Харилцааны үндсээрээ ялгаатай. Аудитын
шалгалтыг үйлчлүүлэгчийн хүсэлтээр гэрээний
үндсэн дээр хийдэг бол баримтын шалгалт нь
удирдах дээд байгууллагын шийдвэрээр
заавал гүйцэтгэх үйл ажиллагаа байдаг.
- 7.
7
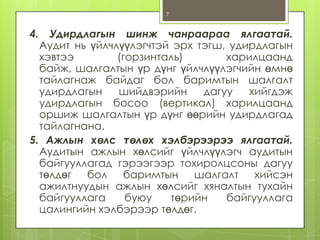
4.
Удирдлагын шинж чанраарааялгаатай.
Аудит нь үйлчлүүлэгчтэй эрх тэгш, удирдлагын
хэвтээ
(горзинталь)
харилцаанд
байж, шалгалтын үр дүнг үйлчлүүлэгчийн өмнө
тайлагнаж байдаг бол баримтын шалгалт
удирдлагын
шийдвэрийн
дагуу
хийгдэж
удирдлагын босоо (вертикал) харилцаанд
оршиж шалгалтын үр дүнг өөрийн удирдлагад
тайлагнана.
5. Ажлын хөлс төлөх хэлбэрээрээ ялгаатай.
Аудитын ажлын хөлсийг үйлчлүүлэгч аудитын
байгууллагад гэрээгээр тохиролцсоны дагуу
төлдөг бол баримтын шалгалт хийсэн
ажилтнуудын ажлын хөлсийг хяналтын тухайн
байгууллага
буюу
төрийн
байгууллага
цалингийн хэлбэрээр төлдөг.
- 8.
8
6. Шалгалтын үрдүнг илэрхийлэх хэлбэрээрээ
ялгаатай. Аудит хийсний эцэст аудитор дүгнэлт
гаргадаг. Энэ нь тухайн байгууллагыг сонирхсон
хэн бүхэнд ил тод байдаг ба аудиторын
тайлангийн дүгнэлтийн хэсэгт үйлчлүүлэгчийн
санхүүгийн тайлангийн үнэ зэв, бодитой гэдгийг
баталж өгдөг. Харин баримтын шалгалтын үр
дүнгээр акт бичдэг. Энэхүү актыг хяналтын
байгууллагын удирдлага батлах ба түүнийг
шалгуулсан байгууллагын удирдлагаас заавал
биелүүлэх зүйл болж байдаг.
7. Гүйцэтгэгчээрээ ялгаатай. Аудитын шалгалтыг
аудиторын тусгай зөвшөөрөл бүхий мэргэшсэн
нягтлан
бодогч
гүйцэтгэдэг
бол
баримтын
шалгалтыг заавал аудитор хийх шаардлагагүй.
- 9.
- 10.
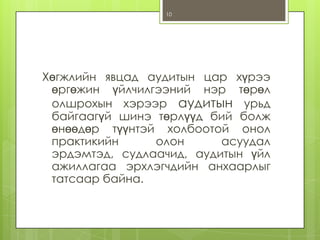
10
Хөгжлийн явцад аудитынцар хүрээ
өргөжин үйлчилгээний нэр төрөл
олшрохын хэрээр аудитын урьд
байгаагүй шинэ төрлүүд бий болж
өнөөдөр түүнтэй холбоотой онол
практикийн
олон
асуудал
эрдэмтэд, судлаачид, аудитын үйл
ажиллагаа эрхлэгчдийн анхаарлыг
татсаар байна.
- 11.
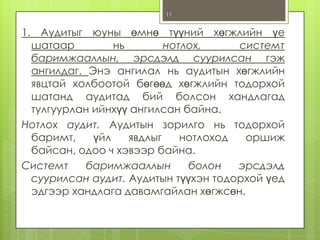
11
1. Аудитыг юуныөмнө түүний хөгжлийн үе
шатаар
нь
нотлох,
системт
баримжааллын, эрсдэлд суурилсан гэж
ангилдаг. Энэ ангилал нь аудитын хөгжлийн
явцтай холбоотой бөгөөд хөгжлийн тодорхой
шатанд аудитад бий болсон хандлагад
тулгуурлан ийнхүү ангилсан байна.
Нотлох аудит. Аудитын зорилго нь тодорхой
баримт,
үйл
явдлыг
нотлоход
оршиж
байсан, одоо ч хэвээр байна.
Системт
баримжааллын
болон
эрсдэлд
суурилсан аудит. Аудитын түүхэн тодорхой үед
эдгээр хандлага давамгайлан хөгжсөн.
- 12.
12
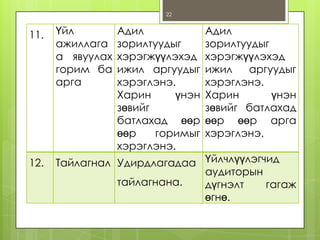
2. Аудитыг зориулалтаарнь санхүүгийн тайлангийн,
нийцлийн, үр ашгийн гэж ангилдаг.
Санхүүгийн тайлангийн аудит. Санхүүгийн тайлангийн
аудит нь нягтлан бодох бүртгэлийн хөтлөлт, тайлагнал
тогтоосон журмын дагуу хийгдэж чадаж байгаа
эсэхийг шалгаж дүгнэлт өгдөг аудитын үндсэн төрөл
юм. Санхүүгийн тайлангийн аудитыг зөвхөн аудтын
байгууллага гүйцэтгэдэг тул энэ нь гадаад аудит
байдаг.
Нийцлийн аудит. Энэ нь удирдах дээд байгууллагаас
гаргасан дүрэм, журам тусгай горим аж ахуйн үйл
ажиллагаанд хэрхэн мөрдөгдөж байгааг шалгаж
тогтоодог хяналтын хараат бус хэлбэр юм.
Үр ашгийн аудит. Үүнийг удирдлагын, үйл ажиллагааны,
үр ашгийн гэх мэт хэд хэдэн янзаар нэрлэх боловч
агуулга нь ижил. Аж ахуйн үйл ажиллагааны үр ашиг,
бүтээмжийг үнэлж дүгнэлт өгөх зорилгоор хийгддэг
хараат бус хяналтын төрөл юм.
- 13.
13
3. Аудитыг гүйцэтгэгчээрнь гадаад, дотоод гэж
ангилдаг.
Гадаад аудит. Харилцагчийн үйл ажиллагаанд
хараат бус аудитын байгууллага болох аудитын
хувийн
компаниуд,
төрийн
аудитын
байгууллагаас гүйцэтгэдэг аудитын төрөл юм.
Гадаад аудитыг зөвхөн аудитор хийж тайлан
дүгнэлт бичнэ.
Дотоод аудит. Томоохон байгууллагууд санхүүгийн
бие даасан хяналтын албатай байдаг. Зах зээл
хөгжсөн орнуудад энэ хяналтыг үр ашигтай
хараат бус байдалд явуулах зорилгын үүднээс
дотоод аудитын алба үүсч бий болсон.
- 14.
14
4.
Аудитыг объектээр ньерөнхий буюу хараат
бус,
төрийн,
салбарын
(банкны, даатгалын, төслийн, бусад салбарын г.м)
гэж ангилдаг.
Ерөнхий (хараат бус) аудитыг аудитын хувийн
компаниуд гүйцэтгэх бөгөөд зарим үед төрийн
аудитын байгууллагын хүсэлтээр төрийн өмчтэй
болон төрийн өмчийн оролцоотой байгууллагад
аудит хийж болно.
Төрийн аудит нь төрийн өмчит болон төрийн өмчийн
оролцоотой байгууллагын үйл ажиллагаанд төрийн
аудитын байгууллагаас гүйцэтгэдэг аудитын үйл
ажиллагааны төрөл юм.
Салбарын аудит. Энэ нь тодорхой салбаруудаар
хийгддэг
аудитыг
хэлдэг.
Тухайлбал
банкны, даатгалын, төслийн бусад салбарын г.м.
Салбараар хийгдэх аудит нь тус бүрдээ стандарттай
байдаг.
- 15.
15
5. Аудитыг хугацааныдавталтаар нь анхны,
давтан хийгдэх гэж ангилдаг.
Анх хийгдэх аудит. Энэ нь шинээр
сонгосон харилцагчийн үйл ажиллагаанд
хийгдэх аудитыг хэлдэг.
Давтан хийх аудит нь хуучин харилцагчтай
үйл ажиллагаагаа үргэлжлүүлэн аудитыг
гүйцэтгэхийг хэлдэг.
- 16.
16
6. Аудитыг санаачлагынхэлбэрээр нь заавал
хийгдэх, харилцагчийн хүсэлтээр хийгдэх гэж
ангилдаг.
Заавал хийгдэх аудит нь ихэнхдээ хуульчлан
тогтоогдсон байна.
Харилцагчийн хүсэлтээр хийгдэх аудит. Энэ нь
харилцагч байгууллагын хүсэлт, санаачлагаар
хийгддэг
аудитын
төрлийг
хэлнэ.
Түүнийг
харилцагчийн
удирдлага,
хувьцаа
эзэмшигчид, өмчлөгчид, хөрөнгө оруулагчдын
хүсэлтийн үндсэн дээр гүйцэтгэнэ. Ийм төрлийн
аудит санхүүгийн тайлангийн аудитад зонхилох
байр эзэлдэг.
- 17.
17
Аудиторын төрөл
Аудиторыг юуныөмнө үйл ажиллагааны
объектээр нь гадаад, дотоод гэж
ангилдаг.
Гадаад
аудитор
нь
харилцагч
байгууллагын
санхүүгийн
тайланг
шалгаж баталгаажуулах болон аудитын
байгууллагын
эрхлэх
бусад
үйл
ажиллагааг
гүйцэтгэнэ.
Гадаад
аудиторын энэ төрөлд хараат бус
(аудитын компанийн) аудитор, засгийн
газар (төр)-ын аудиторыг хамааруулж
үзнэ.
- 18.
- 19.
19
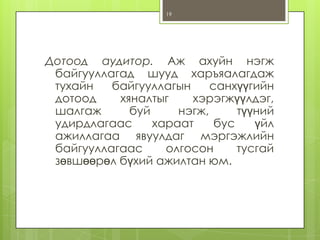
Дотоод аудитор. Ажахуйн нэгж
байгууллагад шууд харъяалагдаж
тухайн
байгууллагын
санхүүгийн
дотоод
хяналтыг
хэрэгжүүлдэг,
шалгаж
буй
нэгж,
түүний
удирдлагаас
хараат
бус
үйл
ажиллагаа явуулдаг мэргэжлийн
байгууллагаас
олгосон
тусгай
зөвшөөрөл бүхий ажилтан юм.
- 20.
20
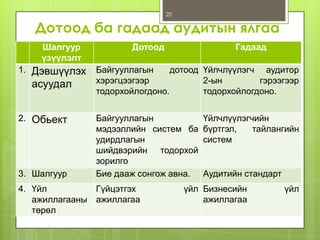
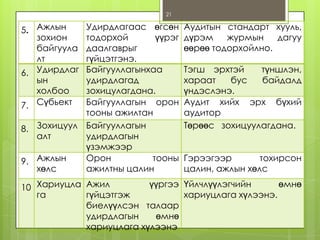
Дотоод ба гадаадаудитын ялгаа
Шалгуур
үзүүлэлт
1. Дэвшүүлэх
асуудал
2. Обьект
3. Шалгуур
Дотоод
Гадаад
Байгууллагын
дотоод Үйлчлүүлэгч аудитор
хэрэгцээгээр
2-ын
гэрээгээр
тодорхойлогдоно.
тодорхойлогдоно.
Байгууллагын
мэдээллийн систем ба
удирдлагын
шийдвэрийн тодорхой
зорилго
Бие дааж сонгож авна.
4. Үйл
Гүйцэтгэх
ажиллагааны ажиллагаа
төрөл
Үйлчлүүлэгчийн
бүртгэл,
тайлангийн
систем
Аудитийн стандарт
үйл Бизнесийн
ажиллагаа
үйл
- 21.
- 22.

 Most read
 Most read
 Most read