More Related Content

PPTX

PPTX
Batjargal orlogo huleen zuwshuurult орлого хүлээн зөвшөөрөлт 
PPTX

PDF

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 13 ШИДС 
PPTX

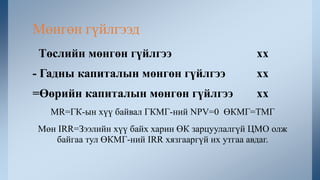
PPTX

PPTX
What's hot

PDF

PDF
НББОУС7 Мөнгөн гүйлгээний тайлан 
PPTX

PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт 
DOCX

PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PDF

PPT
Зардал үйлдвэрлэл агшийн хамаарлын шинжилгээ 
PPTX

PPT

PDF

PPTX
Биржийн арилжааны төрөл онцлог 
PDF
Sanhuugiin tailangiin shinjilgee 2 
PPTX

PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PDF
Хүнийн хөгжлийн индексийг тооцох аргууд 
PDF

PPTX
Хөрөнгө оруулалтын багцын удирдлага 
PPTX

DOCX
албан хэрэг хөтлөлтийн түүхэн уламжлал Viewers also liked

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PDF
НЭГДСЭН ҮНДЭСТНИЙ БАЙГУУЛЛАГЫН ХӨГЖЛИЙН ХӨТӨЛБӨР 
PPT

PPTX

PPT

DOC
Cost accounting todorhoilolt 
DOCX

DOCX

DOCX
хас банкинд хийсэн Camels шинжилгээ 
DOCX

PPT

PPT

PPTX

PPTX

PPTX
Лекц №-11 Олигополь зах зээл Similar to сэдэв 6-хотш

PPTX

PPT

PDF
Investment analysis capital budgeting хөрөнгө оруулалтын шинжилгээ капитал ... 
PDF

PPTX
Бизнесийн хөрөнгө оруулалт 
DOCX

PPT

PPTX

PPTX

PPTX

PDF
Hurungu oruulaltiin tusliin vnelgee 
PPTX

PPTX

PPTX
PE financials presentation PPP_Myagmartuvshin.pptx 
ZIP

PDF

PPTX
Lecture_8._Cost_of_Capital_2022_2023.pptx 
PPTX

PPTX
1-Presentation for Banks_financials-2..pptx 
PDF
More from Byambadrj Myagmar

PDF

PPTX

PPTX

PPTX

PPTX

PPTX

PPT

PPTX

PPTX

PDF

PDF

PDF

PDF

PPTX
6 tuuverlelt, togsgold guitsetgeh gorimuud 
PDF

PDF

PDF
санхүү эдийн-засгийн-шинжилгээ-гос 
PDF

PDF
Аудитын тухай /шинэчилсэн найруулга/ 
PDF
сэдэв 6-хотш
- 1.
- 2.
• Энэхүү сэдвээрхөрөнгө оруулалтын мөнгөн гүйлгээнд
орлогын албан татвар, мөнгөн бус зардал, ажлын
капиталын өөрчлөлт зэрэг ямар нөлөө үзүүлдэг,
хөрөнгө оруулалтын мөнгөн гүйлгээг төслийн, гадны
болон өөрийн капиталын мөнгөн гүйлгээгээр хэрхэн
задалж шийдэр гаргах талаар авч үзэхээс гадна
төслийг хугарлын цэгээр хэрхэн шинжлэх талаар
судална.
Хөрөнгө оруулалтын мөнгөн гүйлгээ
- 3.
Орлогын албан татварнь мөнгөн зардал тул үйл
ажиллагааны цэвэр орлогын тооцоонд хамааралтай, мөн
АХОЗ-ын дийлэнх нь элэгдэл байгуулах үндсэн
хөрөнгийн шинж чанартай байдгаас элэгдлийн зардлыг
хэдийгээр мөнгөн бус зардал ч татвар ногдох орлогоос
хасагдах зардал гэж үзэн орлогын албан татварын
бууралтаар дамжин ҮАЦО-д дам нөлөөг бий болгодог.
Орлогын албан татвар ба элэгдлийн зардал
- 4.
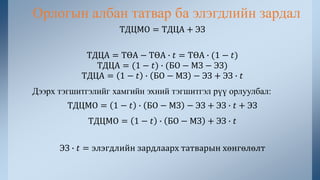
ТДЦМО = ТДЦА+ ЭЗ
ТДЦА = ТӨА − ТӨА ∙ 𝑡 = ТӨА ∙ (1 − 𝑡)
ТДЦА = (1 − 𝑡) ∙ (БО − МЗ − ЭЗ)
ТДЦА = 1 − 𝑡 ∙ БО − МЗ − ЭЗ + ЭЗ ∙ 𝑡
Дээрх тэгшитгэлийг хамгийн эхний тэгшитгэл рүү орлуулбал:
ТДЦМО = 1 − 𝑡 ∙ БО − МЗ − ЭЗ + ЭЗ ∙ 𝑡 + ЭЗ
ТДЦМО = 1 − 𝑡 ∙ БО − МЗ + ЭЗ ∙ 𝑡
ЭЗ ∙ 𝑡 = элэгдлийн зардлаарх татварын хөнгөлөлт
Орлогын албан татвар ба элэгдлийн зардал
- 5.
ТДЦМО = 1− 𝑡 ∙ БО − МЗ − ЭЗ
ТДЦМО = БО − МЗ − ОАТ
Хөрөнгө оруулалтын төслийн ирээдүйн цэвэр мөнгөн орлого ЦМО=БО-МЗ буюу
борлуулхлтын орлого болон мөнгөн зардлын дүн он тус бүрээр адилхан байх нь элбэг. Энэ
үед ТДЦМГ-ний ор тус бүрийн ЭЗ-аар татварын хөнгөлөлтөөс хамаарах тул төслийн
өнөөгийн цэвэр үнэ цэнийг дараах байдлаар тооцож болно.
𝑃𝑉ТДЦМО + 𝑃𝑉тх + 𝑃𝑉үлдэх өртөг − АХОЗ = 𝑁𝑃𝑉
𝑃𝑉ТДЦМО = ЦО ∙ 𝑃
𝐴 𝑖,𝑛
𝑃𝑉Т𝑋 = 𝑃𝑉э ∙ 𝑡
𝑃𝑉э = Элэгдэл ∙ 𝑃
𝐹 𝑖,𝑛
𝑃
Э =
𝑃𝑉э
АХОЗ
АХОЗ − ын зөвшөөрөгдөх хэмжээ =
𝑃тдцмо
1 − 𝑡 ∙ 𝑃
Э𝑖,𝑛
Орлогын албан татвар ба элэгдлийн зардал
- 6.
АК өөрчлөгдөхгүй гэвэлтухайн жилийн БО тухайн жилийн
мөнгөн орлоготой тэнцүү, тэрчлэн элэгдлийн зардлаас бусад
зардал тухайн жилийн мөнгөн зардалтай тэнцүү байна.
Гэтэл орлогын албан татварыг аккруэл сууриарх НББ-ийн
ашгаас тооцоолж төлөх бөгөөд төслөөс олох орлогын зарим
нь зээлээр хийгдэх, мөнгөн зардлыг богино хугацаат өрөөр
санхүүжүүлэх, тэрчлэн мөнгөн зардлын зарим нь аккруэл
сууриар хөрөнгө болж тайлагнагдах зэргээр АК жил бүр
өөрчлөгдөхөөр бол ТДЦА-ийг аккруэл сууриар тооцоолж,
түүнийг элэгдлийн зардал ба АК-ын өөрчлөлтөөр залруулан
ТДЦМО-ыг тодорхойлох шаардлагатай болдог.
Ажлын капиталын өөрчлөлт ба ТДЦМО
- 7.
Аккруэл сууриарх ТДЦА-ийгэлэгдлийн зардал ба АК-
ын өөрчлөлтөөр залруулж ТДЦМО-д шилжүүлэх нь
МГТ-г шууд бус аргаар бэлтгэх зарчимтай ижил байдаг.
Гэхдээ АК-ын өөрчлөлт материаллаг бус бол түүнийг
ТДЦМО-д залруулах шаардлагагүй. Ийм тохиолдолд
шаардагдах АК болон чөлөөлөгдөх АК хэмээн үзэж
төслийн эхэн болон эцсийн тооцоонд оруулж тооцно.
Ажлын капиталын өөрчлөлт ба ТДЦМО
- 8.
Хөрөнгө оруулалтын төсөлтэйхолбоотой мөнгөн
гүйлгээг дотор нь тухайн төслийн үйл ажиллагаатай
холбоотой мөнгөн гүйлгээ ба уг төслийг
санхүүжүүлэхтэй холбоотой мөнгөн гүйлгээ гэж салган
шинжлэх зайлшгүй шаардлагатай.
Төслийг өөрийн болон гадны эх үүсвэрээр санхүүжүүлж
болох бөгөөд эндээс хөрөнгө оруулалтын мөнгөн
гүйлгээг төслийн, гадны болон өөрийн капиталын гэж
ангилдаг.
Мөнгөн гүйлгээд
- 9.
Төслийн мөнгөн гүйлгээхх
- Гадны капиталын мөнгөн гүйлгээ хх
=Өөрийн капиталын мөнгөн гүйлгээ хх
МR=ГК-ын хүү байвал ГКМГ-ний NPV=0 ӨКМГ=ТМГ
Мөн IRR=Зээлийн хүү байх харин ӨК зарцуулалгүй ЦМО олж
байгаа тул ӨКМГ-ний IRR хязгааргүй их утгаа авдаг.
Мөнгөн гүйлгээд
- 10.
Хөрөнгө оруулалтын төслөөсшийдвэр гаргахад
ялангуяа харилцан орлуулагдах төслийн хувьд ӨКМГ
чухал нөлөөтэй. Учир нь ӨКМГ нь тухайн хөрөнгө
оруулалтын төслийг хэрэгжүүлснээр өөрөөс гарах
зардал, өөрийн олох ашгийг илтгэх мөнгөн гүйлгээ юм.
Иймд ХО-ын шийдвэр гаргахдаа ТМГ-г биш харин
ГКМГ-ыг тооцсоны дараах ӨКМГ-ний NPV, IRR-ийг
шалгуур үзүүлэлт болгон авч үзэх нь зүйтэй.
ХО-ийн шийдвэр гаргалт
- 11.
ХО-ын санхүүжилтэнд ГК-ыноролцоо нэмэгдэхийн хэрээр
NPV болон IRR-ын утгууд өөрчлөгдөж байдаг.
Дискаунтын хувийг төслийг санхүүжүүлсэн зээлийн
хүүгийн хувьтай тэнцүүгээр авбал ӨКМГ-ний NPV нь ТМГ-
ний NPV-тэй тэнцүү байна.
Харин ТМГ-ний IRR нь ГК-ын хүүгийн хувиас их байх үед
ХО-ын санхүүжилтэнд ГК-ын оролцоо нэмэгдэх тутам
ӨКМГ-ын IRR өсдөг.
Харин бүхэлд нь ГК-аар санхүүжүүлэх тохиодолд ӨКМГ-
ний IRR хязгааргүй их утгаа авна.
ГК-ын оролцоо ба NPV, IRR
- 12.
Төслийн IRR түүнийгсанхүүжүүлэх ГК-ын хүүгийн хувиас
бага бол төслийн санхүүжилтэнд ГК-ын оролцоо
нэмэгдэхийн хэрээр ӨКМГ-ний IRR буурна.
Эндээс хэрэв төслөөс олох өгөөжийн хувь түүнийг
санхүүжүүлэх ГК-ын хүүгийн хувиас их байвал төслийн
дийлэнхийг ГК-аар санхүүжүүлэх хувилбар нь хамгийн
ашигтай, өөрийн оруулсан хөрөнгийн төгрөг тутмаас олох
өгөөж хамгийн их болно. Гэхдээ ГК-ын оролцоо ихсэх тусам
тогтвортой байдал алдагддаг гэдгийг анхаарах хэрэгтэй.
ГК-ын оролцоо ба NPV, IRR
- 13.
Төслийг санхүүжүүлэх гадныкапиталын хувиас
дискаунтын хувь их байж болно.
Дискаунтын хувийг ГК-ын хүүгийн хувиас ихээр авч
шинжилгээг хийхэд ӨК-ын NPV төслийн мөнгөн
гүйлгээнийхээс их болдог. 𝑁𝑃𝑉ӨК > 𝑁𝑃𝑉төсөл
Энэ үед 𝑁𝑃𝑉төсөл < 0 болж төслийг хэрэгжүүлэх
боломжгүй мэтээр харагддаг ч 𝑁𝑃𝑉ӨК > 0 болж төслийг
хэрэгжүүлэх боломжтой болж хувирдаг.
Хүүгийн хувиас их MR ба NPV
- 14.
Зээлийн хүүгийн зардалТНО-оос хасагдах зардал
болдог тул элэгдлийн зардлын нэгэн адил ОАТ-ын
хөнгөлөлтийг бий болгодог.
Зээлийн хүүгийн зардлын хөнгөлөлт=ЗХЗ*t
Зээлийн хүүгийн зардлын хөнгөлөлт нь ГКМГ-нд
хамаарах мөнгөн урсгал юм.
ТДЗХХ=𝑖 − 𝑖 ∙ 𝑡 = 𝑖 ∙ (1 − 𝑡)
Зээлийн хүүгийн зардал ба ОАТ
- 15.
1. Шулуун шугамынарга
2. Давхар бууруулах арга
3. Жилүүдийн нийлбэрийн арга
4. Түргэвчлэн нөхөх хосолсон арга
Элэгдлийн зардлын тооцоолол
- 16.
АНУ 1986 ондтатварын шинэтгэлээр элэгдлийн зардлыг
түргэвчилсэн нөхөх шинэ журмыг батлан мөрдүүлжээ.
Энэхүү аргын агуулга нь элэгдлийг жил тутмын
үлдэгдэл өртгөөс 2/n гэсэн хувь хэмжээгээр байгуулах
бөгөөд зөвхөн эхний жилийн элэгдлийг 1/n байхаар
тооцоолж, сүүлийн онуудын элэгдлийн нормыг
үлдэгдлийг давхар бууруулах аргатай адилаар тооцдог.
Түргэвчлэн нөхөх хосолсон арга
- 17.
1. Бүтээгдэхүүний нэгжийнүнийг тогтоох
2. Анхны хөрөнгө оруулалтын зардлын хэмжээг тогтоох
3. Орлогын албан татварын хувь хэмжээг тогтоох
4. Анхны хөрөнгө оруулалт, түүнээс жил тутам
байгуулах элэгдэл хорогдлын шимтгэлийн хэмжээ
ХОТШ-нд хугалын цэгийг ашиглах нь
- 18.
Төслийн хугацаа 5жил, АХОЗ 6,000,000₮, жил бүр 5,000
нэгж бүтээгдэхүүн үйлдвэрлэнэ. Үйлдвэрлэлийн зардал
жилд 3,600,000₮ гэвэл MR=10%-ийг хангах
борлуулалтын үнийг тооц.
1. Бүтээгдэхүүний нэгжийн үнийг тогтоох
- 19.
Төслийн хугацаа 3жил, жилд үйлдвэрлэх
бүтээгдэхүүний хэмжээ 2,000, түүнийг борлуулах
нэгжийн үнэ 500₮, үйлдвэрлэлийн зардал жил бүр
400,000₮. MR=20% бол АХОЗ-ын байж болох дээд
хэмжээг тодорхойл.
2. Анхны хөрөнгө оруулалтын зардлын
хэмжээг тогтоох
- 20.
Төслийн хугацаа 3жил, АХОЗ 5,000,000₮, жил 2,500
нэгж бүтээгдэхүүн үйлдвэрлэнэ. Борлуулах үнэ 4,000₮.
Үйлдвэрлэлийн зардал жил бүр 2,500₮, орлогын албан
татварыг тооц. MR=10%
3. Орлогын албан татварын хувь хэмжээг
тогтоох
- 21.
Шинээр суурилуулах тоногтөхөөрөмжид хөрөнгө
оруулалт хийх гэж байна. Үүнийг суурилуулснаар жил
бүр ашиглалтын зардалд 500,000₮-өөр буурна. MR=25%,
ОАТ=10% , элэгдлийг 10 жилээр шулуун шугамын
аргаар байгуулна, үлдэх өртөггүй.
4. Анхны хөрөнгө оруулалт, түүнээс жил тутам
байгуулах элэгдэл хорогдлын шимтгэлийн хэмжээ