Skip to main content More Related Content

DOCX

PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPTX
Lekts 6 sanhuugiin togtwortoi baidal 
PPTX

PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ 
PPTX

PPTX
лекц №11 капиталын зардал хөшүүргийн шин 
PPTX
What's hot

PPT

PDF
Sanhuugiin tailangiin shinjilgee 2 
PPTX
Санхүүгийн тайланг унших аргууд 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PDF
Санхүү тайлангийн шинжилгээ 
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү... 
PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 11 ШИДС 
PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС 
PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PDF

PDF
Financial management lecture 1 
PPTX

PPTX
өртгийн систем, өртөг тооцох аргууд 
PPTX

PPT
Б.Алтанцэцэг Ч.Буяндэлгэр - Ашигт ажиллагааны шинжилгээ 
PPTX

PPTX

PDF
Viewers also liked

DOC
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар 
DOCX

PPTX

PPTX
Зах зээлийн идэвхижилийн шинжилгээ 
DOCX
Ж.ГАНЖАРГАЛ Г.ЦЭНДБУЯН - МОНГОЛЫН АРЬС ШИРНИЙ САЛБАРЫН ХҮНИЙ НӨӨЦИЙН ТУЛГАМД... 
PPTX

DOCX

PDF
Арьс ширний салбарт хэрэгжиж буй бодлогын хэрэгжилтийн үр дүн 
PPT

PDF
санхүү эдийн-засгийн-шинжилгээ-гос 
PPT
Lekts 7 uil ajillagaanii shinjilgee 
PPTX
Санхүүгийн тайлангийн шинжилгээ - 2013 он 
PPTX
санхүүгийн зах зээл, ббсб 
PDF

PPTX
"Санхүүгийн үндэс" Хичээл - 2 
PDF
СЭЗШ-ээ хичээлийн Бие даалт №2 
DOCX
хас банкинд хийсэн Camels шинжилгээ 
PPT

PDF
Similar to лекц 2

DOCX
Sedev 12 nemelt material 2 
PDF

PPT

PDF
Д.Батцэнгэл Б.Ганбаяр - САНХҮҮГИЙН ХАРЬЦААНД ТУЛГУУРЛАСАН АШИГТ АЖИЛЛАГААНЫ ... 
PPTX
Бизнесийн хөрөнгө оруулалт 
PDF
санхүү эдийн-засгийн-шинжилгээ-гос 
PDF

PDF
Санхүүгийн тайлангийн шинжилгээ - Part 1 
PPTX

PPTX

PPTX

PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт 
PDF
худалдааны байгууллагын ажлын шинжилгээ 2013 
PPTX
PE financials presentation PPP_Myagmartuvshin.pptx 
PDF

PPTX

PPTX
Оруулсан хөрөнгө капиталын шин 
PDF
Хувьцааны өгөөж түүнд нөлөөлж буй хүчин зүйлсийн шинжилгээ 
PPTX

DOCX
зах зээлийн идэвхжилийн шинжилгээ More from Seku Hurel

PPTX

DOC
Hicheeliin todorhoilolt санхүү эдийн засгийн шинжилгээ 
PPTX

PPTX

PPTX

PPT

PPT

PPT

PPT

PPT

PPT

PPT

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX
лекц № 10 уян хатан төсөв зохиолд 
PPTX
Lecture6 handlaga unet zuil setgel hanamj 
PPTX
лекц 2
- 1.
ЛЕКЦ № 2САНХҮҮГИЙН
ТАЙЛАНГ УНШИЖ
ТАНИЛЦАХ ШУУРХАЙ
ШИНЖИЛГЭЭ
Хичээлийн код: ВА316
Судлах анги: СМ-4
Хичээлийн кредит: 3
- 2.
- 3.
ҮЙЛ АЖИЛЛАГААНЫ ИДЭВХЖИЛИЙНШИНЖИЛГЭЭ
Хөрөнгө
капитал ашиглалтын эрчмийн шинжилгээ
Хөрөнгө капиталын ашиглалтыг бизнесийн
байгууллагын бараа бүтээгдэхүүн, үйлчилгээний
борлуулалтын орлогын хэмжээ тэдгээрийн өсөлтөөр
хэмжинэ.
Хөрөнгө ашиглалтын эрчим нь хөрөнгийн эргэц
хэмээх үзүүлэлтээр тодорхойлогдоно. Тухайн ААНБ-ын
балансаас мөнгө капиталын хэмжээг дараах байдлаар
тодорхойлоно.
Нийт хөрөнгө = эргэлтийн хөрөнгө +
эргэлтийн бус хөрөнгө
- 4.
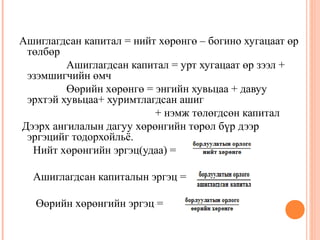
Ашиглагдсан капитал =нийт хөрөнгө – богино хугацаат өр
төлбөр
Ашиглагдсан капитал = урт хугацаат өр зээл +
эзэмшигчийн өмч
Өөрийн хөрөнгө = энгийн хувьцаа + давуу
эрхтэй хувьцаа+ хуримтлагдсан ашиг
+ нэмж төлөгдсөн капитал
Дээрх ангилалын дагуу хөрөнгийн төрөл бүр дээр
эргэцийг тодорхойльё.
Нийт хөрөнгийн эргэц(удаа) =
Ашиглагдсан капиталын эргэц =
Өөрийн хөрөнгийн эргэц =
- 5.
•
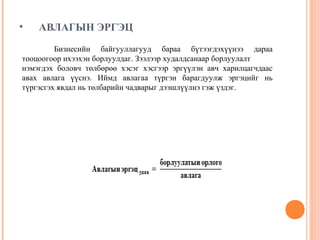
АВЛАГЫН ЭРГЭЦ
Бизнесийн байгууллагуудбараа бүтээгдэхүүнээ дараа
тооцоогоор ихээхэн борлуулдаг. Зээлээр худалдсанаар борлуулалт
нэмэгдэх боловч төлбөрөө хэсэг хэсгээр эргүүлэн авч харилцагчдаас
авах авлага үүснэ. Иймд авлагаа түргэн барагдуулж эргэцийг нь
түргэсгэх явдал нь төлбарийн чадварыг дээшлүүлнэ гэж үздэг.
- 6.
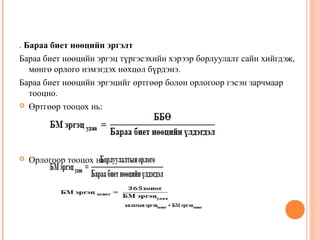
. Бараа биетнөөцийн эргэлт
Бараа биет нөөцийн эргэц түргэсэхийн хэрээр борлуулалт сайн хийгдэж,
мөнгө орлого нэмэгдэх нөхцөл бүрдэнэ.
Бараа биет нөөцийн эргэцийг өртгөөр болон орлогоор гэсэн зарчмаар
тооцно.
Өртгөөр тооцох нь:
Орлогоор тооцох нь:
- 7.
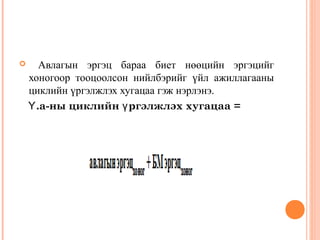
Авлагын эргэц бараабиет нөөцийн эргэцийг
хоногоор тооцоолсон нийлбэрийг үйл ажиллагааны
циклийн үргэлжлэх хугацаа гэж нэрлэнэ.
Ү .а-ны циклийн ү ргэлжлэх хугацаа =
- 8.
КАПИТАЛЫН ЗАХ ЗЭЭЛДЭЭР ЭЗЛЭХ БАЙР СУУРЬ, ҮНЭЛЭМЖИЙГ ТОДОРХОЙЛЖ
ҮНЭЛЭЛТ ӨГӨХ
Бизнесийн байгууллагын үйл ажиллагаа санхүүгийн зах
зээлтэй нягт уялдаа холбоотой байдаг. Үнэт цаасны зах зээл
компаниудын хувьд санхүүгийн хувьд нэмэлт эх үүсвэр олж
авах нэг үндсэн талбар бөгөөд хувьцаа бонд гарган
арилжаалах замаар санхүүжилт олж авдаг. Хөрөнгийн зах
зээл дээр тухайн компаний үнэлэмж, нэр хүнд, бие даасан
байдал нь түүний хувьцааны үнэ ханш, үр ашгийн
үзүүлэлтүүдээр тодорхойлогдож байдаг. Үүнийг зах
зээлийн идэвхжилийн
шинжилгээ гэнэ.
- 9.
Дараах үзүүлэлтүүдээр тооцоолондүгнэнэ.
Үнэт цаасны зах зээл, хөрөнгийн биржийн үйл ажиллагаатай
холбогдон хувьцаа худалдан авах, хөрөнгө оруулах, шийдвэр
гаргах, үнэт цаасны оновчтой багц бүрдүүлэн хөрөнгө оруулалтын
эрсдэлийг бууруулах үүднээс хувьцаат компаниудын
эдийн засгийн үндсэн үзүүлэлтүүдээр нь судлан байр эзлүүлэн
дүгнэх шинжлэх хэрэгтэй. Энэ аргыг иж бүрэн
шинжилгээний арга гэнэ.
Иж бүрэн үнэлэх аж ахуй нэгжүүдийн үйл ажиллгааны шинж
чанараас хамааран төрөл бүрийн шалгуур үзүүлэлтээр
хэмжиж болох боловч хэрэглэх арга зүй нь нэгдмэл байна. Дараах
аргуудыг хэрэглэнэ.
Нийлбэр дүнгийн арга
Байр эзлүүлж нэмэх арга
Рейтинг тогтоож үнэлэх арга
- 10.
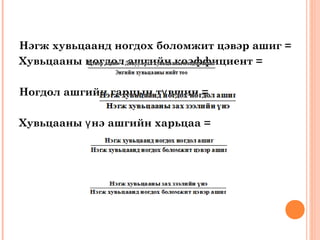
Нэгж хувьцаанд ногдохболомжит цэвэр ашиг =
Хувьцааны ногдол ашгийн коэффициент =
Ногдол ашгийн гарцын тү вшин =
Хувьцааны ү нэ ашгийн харьцаа =
- 11.
АШИГТ АЖИЛЛАГААНЫ ШИНЖИЛГЭЭ
Бизнесийнбайгууллагын гол зорилго бол зөвхөн ашгаа абсолют дүнгээр нэмэгдүүлэхэд бум хөрөнгийн нэгж тутмаас олох
ашгийг нэмэгдүүлэхэд оршино. Ашигт ажиллагааны түвшинг хэдэн багц үзүүлэлтээр шинжилнэ.
1. Ашгийн норм буюу борлуулалтын өгөөж
КА =
Энэ үзүүлэлтийн эдийн засгийн утга нь борлуулатын нэгж тутамд хэдэн мөнгөний ашиг олж байгааг харуулахын зэрэгцээ
борлуулалтын хэдэн хувьтай тэнцүү ашиг олж байгааг харуулдаг.
Тухайн тайлант хугацааны явцад тодорхойлогдсон бизнесийн үйл ажиллагааны орлогын тайлангийн мэдээлэлд үндэслэн
ашгийн нормыг олон хувилбараар тооцож болно. Орлогын тайланд орлогыг нийт ашиг, үйл ажиллагааны ашиг, ердийн
ажиллагааны ашиг, цэвэр ашиг зэрэг олон хувилбараар шатлан тодорхойлж болно.
2. Хөрөнгийн өгөөж
Энэ нь тухайн тайлант хугацаанд хөрөнгийн нэгж тутамд хэдий хэмжээний ашиг олж буйг харуулна.
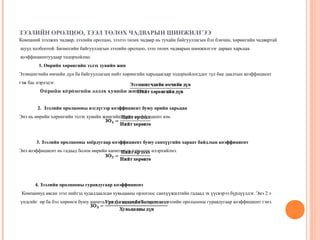
Хө рө нгийн ө гөө ж =
Ашгийг олон хувилбараар, хөрөнгийг нийт, ашигласан капитал, өөрийн хөрөнгө гэж тодорхойлдог тул хөрөнгийн
өгөөжийг
мөн олон хувилбараар тодорхойлж болно.
- 12.
ЗЭЭЛИЙН ОРОЛЦОО, ЗЭЭЛТӨЛӨХ ЧАДВАРЫН ШИНЖИЛГЭЭ
Компаний зээлжих чадвар, зээлийн оролцоо, зээлээ төлөх чадвар нь тухайн байгууллагын бэл бэнчин, хөрөнгийн чадвартай
шууд холбоотой. Бизнесийн байгууллагын зээлийн оролцоо, зээл төлөх чадварын шинжилгээг дараах харьцаа
коэффициентуудаар тодорхойлно.
1. Өөрийн хөрөнгийн эзлэх хувийн жин
Эзэмшигчийн өмчийн дүн ба байгууллагын нийт хөрөнгийн харьцаагаар тодорхойлогддог тул бие даалтын коэффициент
гэж бас нэрлэдэг.
Өө рийн хө рө нгийн эзлэх хувийн жин =
2. Зээлийн оролцооны нэгдүгээр коэффициент буюу өрийн харьцаа
Энэ нь өөрийн хөрөнгийн эзлэх хувийн жингийн эсрэг коэффициент юм.
3. Зээлийн оролцооны хоёрдугаар коэффициент буюу санхүүгийн хараат байдлын коэффициент
Энэ коэффициент нь гадаад болон өөрийн капиталын харьцааг илэрхийлнэ.
4. Зээлийн оролцооны гуравдугаар коэффициент
Компаниуд авсан зээл нийтэд худалдаалсан хувьцааны орлогоос санхүүжилтийн гадаад эх үүсвэрээ бүрдүүлдэг. Энэ 2 э
үндсийг өр ба бэл хөрөнгө буюу капитал гэх ба тэдгээрийн харьцааг зээлийн оролцооны гуравдугаар коэффициент гэнэ.
- 13.
5. ЗЭЭЛИЙН ХҮҮТӨЛӨХ ЧАДВАР
Зээл төлөх чадварын шинжилгээний нэг чухал үзүүлэлт нь зээлийн хүү төлөх чадвар юм.
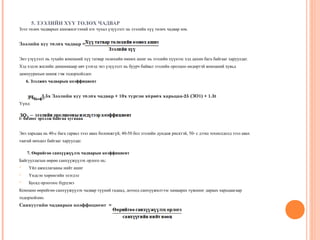
Зээлийн хүү тө лө х чадвар =
Энэ үзүүлэлт нь тухайн компаний хүү татвар төлөхийн өмнөх ашиг нь зээлийн хүүнээс хэд дахин бага байгааг харуулдаг.
Хэд хэдэн жилийн динамикаар авч үзэхэд энэ үзүүлэлт нь буурч байвал зээлийн оролцоо өндөртэй компаний хувьд
дампуурахын шинж гэж тодорхойлдог.
6. Зээлжих чадварын коэффициент
3.5x Зээлийн хүү тө лө х чадвар + 10x тү ргэн хө рвө х харьцаа-25 (ЗО1) + 1.3t
Үүнд:
t- бизнес эрхэлж байгаа хугацаа
Энэ харьцаа нь 40-с бага гарвал зээл авах боломжгүй, 40-50 бол зээлийн дундаж рисктэй, 50- с дээш тохиолдолд зээл авах
таатай нөхцөл байгааг харуулдаг.
7. Өөрийгөө санхүүжүүлэх чадварын коэффициент
Байгууллагын өөрөө санхүүжүүлэх орлого нь:
Үйл ажиллагааны нийт ашиг
Үндсэн хөрөнгийн элэгдэл
Бусад орлогоос бүрдэнэ
Компани өөрийгөө санхүүжүүлэх чадвар түүний гадаад, дотоод санхүүжилтээс хамаарах түвшинг дараах харьцаагаар
тодорхойлно.
Санхүү гийн чадварын коэффициент =

 Most read
 Most read

 Most read