More Related Content

PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPT

PPTX

DOCX

PPTX
Санхүүгийн тайланг унших аргууд 
PDF
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 3 ШИДС 
PPTX
What's hot

PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү... 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PPTX

PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PDF

PDF
Sanhuugiin tailangiin shinjilgee 2 
PDF
Financial management lecture 1 
PPTX

PPTX
аудитийн мэргэжлийн стандартууд 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
PDF
Санхүү тайлангийн шинжилгээ 
PPTX

PPTX
Оруулсан хөрөнгө капиталын шин 
PPT

PPTX

PDF
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ 
PPTX

PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ 
PPTX

PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт Similar to Lekts 6 sanhuugiin togtwortoi baidal

PDF

DOC
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар 
DOCX
Sedev 12 nemelt material 2 
PPTX
Бизнесийн хөрөнгө оруулалт 
PDF

PDF
Financial statements analysis presentation санхүүгийн тайлангийн шинжилгээ та... 
PPT

PPTX

PPTX

PPTX

PDF

PDF
СЭЗШ-ээ хичээлийн Бие даалт №2 
PPTX
"Нягтлан бодох бүртгэлийн үндэс" Хичээл - 7 
PDF

PPTX
PE financials presentation PPP_Myagmartuvshin.pptx 
PPTX

PDF

PDF

PPT

PDF
Mungun hurungiin udirdlaga More from Byambadrj Myagmar

PDF

PPTX

PPTX

PPTX

PPTX

PPTX

PPT

PPTX

PPTX

PDF

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PDF

PDF

PDF
Lekts 6 sanhuugiin togtwortoi baidal
- 1.
- 2.
Санхүүгийн тогтворжилтын шинжилгээ
Санхүүгийнтогтворжилтын шинжилгээ гэдэг
нь аж ахуйн нэгж бизнесийн байгууллага
өөрийн хөрөнгөөрөө үйл ажиллагаагаа
явуулж, үүссэн өр төлбөрөө өөрийн
хөрөнгөөрөө төлөх чадвартай эсэхийг
шинжилдэг. Энэ шинжилгээг санхүүгийн
ерөнхий байдлыг шинжлэх гол үзүүлэлт
болгон ашигладаг.
- 3.
Санхүүгийн тогтворжилтын шинжилгээ
Төлбөрийнчадварыг үнэлснээр санхүүгийн
тогтвортой байдлыг үнэлэх үндсэн суурь
тавигддаг.
Өөрөөр хэлбэл төлбөрийн чадвар болон
санхүүгийн тогтвортой байдлын
үзүүлэлтүүдээр аж ахуйн нэгж байгууллагын
санхүүгийн чадварыг тодорхойлдог.
- 4.
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
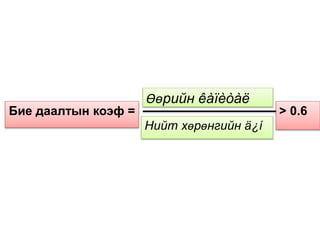
1. Бие даалтын коэффициент (өөрийн
капиталын оролцоо)
Энэ коэффициент нь тухайн аж ахуйн нэгж
байгууллага санхүүгийн хувьд хир зэрэг бие
даасан буюу гадны эх үүсвэрээс хараат бус
зөвхөн өөрийн санхүүжилтээр бие даан үйл
ажиллагаа явуулах чадварыг илэрхийлдэг.
Эдийн засгийн утга нь 0.6-аас буюу 60%-аас их
байвал зохистой гэж үздэг.
- 5.
- 6.
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
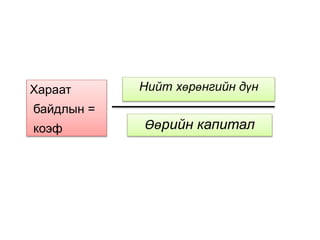
2. Хараат байдлын коэффициент
Энэхүү коэффициент нь бие даалтын
коэффициентийн урвуу хэмжигдэхүүн
бөгөөд гадаад эх үүсвэрийн оролцоог
илэрхийлдэг.
Уг үзүүлэлтийн зохистой утга нь 1-ээс 2-ын
хооронд байж болно гэж үздэг.
- 7.
- 8.
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
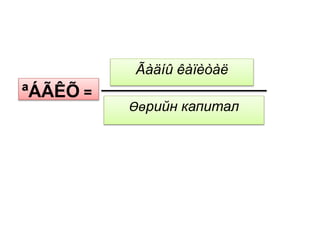
3. Өөрийн ба гадны капиталын харьцаа
(өрийн харьцааны коэффициент)
Энэхүү коэффициент нь өөрийн капиталын
нэгжид ногдох гадаад эх үүсвэрийн хэмжээг
харуулах бөгөөд 1-ээс их биш байвал
зохистой гэж үздэг. Үүнийг эх үүсвэрийн
квота гэж нэрлэдэг.
- 9.
- 10.
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
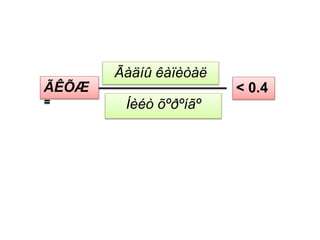
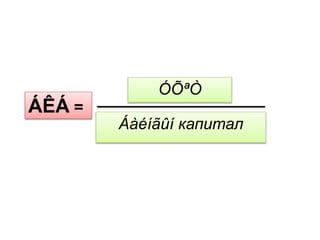
4. Гадны капиталын хувийн жин (дайчлагдсан
капиталын оролцооны коэффициент)
Энэ үзүүлэлт нь тухайн компаний нийт хөрөнгийн
хэдэн хувийг гадны хөрөнгөөр санхүүжүүлж
байгааг харуулдаг бөгөөд гаднаас дайчилсан
капиталын нийт хөрөнгөнд эзлэх хувийн
жингээр тодорхойлогдоно. Эдийн засгийн утга
нь 0.4 – с бага байвал тохиромжтой гэж үздэг.
- 11.
- 12.
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
5. Байнгын капиталын бүтэц ( байнгын капитал
дахь УХӨТ – ийн оролцооны коэффициент)
Энэ үзүүлэлт нь компаний үндсэн хөрөнгө ба
хөрөнгө оруулалтын зардлыг санхүүжүүлэхэд
ашиглаж байгаа гадны капиталын хэмжээ нь
нийт эх үүсвэрт эзлэх хувийн жинг харуулна.
Энэ үзүүлэлт бага байх тусмаа сайн байдаг.
- 13.
- 14.
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
6. Гадны капиталын бүтэц (дайчлагдсан капиталын
бүтцийн коэффициент)
Энэ нь гадны капиталын дүнд эзэлж байгаа урт
хугацаат зээл өр төлбөрийн хувийн жинг харуулна.
Урт хугацаат зээлийн хувийн жин өндөр байх нь
тухайн компаний үйл ажиллагааг тогтвортой
үргэлжлэх чухал нөхцөл болдог. Энэ
коэффициентийн үзүүлэлт өсөх тусам дайчлагдсан
хөрөнгийн бүтэц зохистой гэж үздэг бөгөөд эдийн
засгийн агуулгын хувьд БХӨТ-ийг ашиглах биш
УХӨТ-ийг түлхүү ашиглаж байгааг харуулдаг.
- 15.
- 16.
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
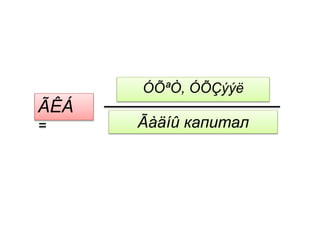
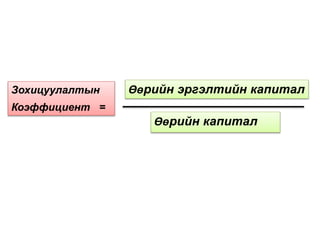
7. Зохицуулалтын коэффициент
Эргэлтийн хөрөнгийг санхүүжүүлэхэд
зориулсан байнгын капиталын хэсгийг
өөрийн эргэлтийн капитал гэнэ.
- 17.
- 18.
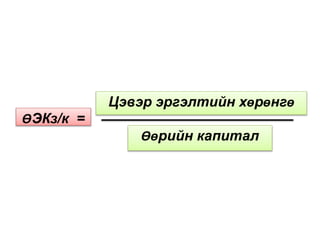
Санхүүгийн тогтвортой байдлынүзүүлэлтүүд
8. Өөрийн эргэлтийн капиталын зохицуулалтын
коэффициент
Энэхүү коэффициент нь өөрийн эх үүсвэрийн 1
төгрөг тутамд ногдож байгаа эх үүсвэрийн
санхүүжилтийн хэмжээг харуулдаг. Энэ
коэффициентийн эдийн засгийн утга өсөх
тутам өөрийн хөрөнгөөр үйл ажиллагаагаа
санхүүжүүлэх чадвар дээшилж байна гэж үздэг
бөгөөд өсөж байвал зохистой гэж үздэг.
- 19.
- 20.
материаллаг нөөцийн эхүүсвэр
Эргэлтийн хөрөнгийн үндсэн хэсэг нь
материаллаг нөөц ба зардал бөгөөд энэ нь
үйлдвэрлэлийн нөөцийн гол хэмжүүр
болдог. Иймд материаллаг нөөц ба зардлыг
ямар эх үүсвэрээр санхүүжүүлж, тэр нь
хүрэлцээтэй байгаа эсэхийг тодорхойлох нь
санхүүгийн тогтворжилтыг үнэлэх үнэлгээ
болдог.
- 21.
материаллаг нөөцийн эхүүсвэр
Үүнийг тооцохдоо санхүүгийн үйл ажиллагааны
тогтвортой хэлбэрийг хангаж чадах балансын
үндсэн үзүүлэлт болох бараа материалын нөөц
болон түүний эх үүсвэртэй холбоотойгоор авч
үздэг.
Үүнд :
1. Цэвэр эргэлтийн хөрөнгө
2. Бараа материалын нөөцийн эх үүсвэр
3. Материалын нөөцийн зохистой хэмжээ
- 22.
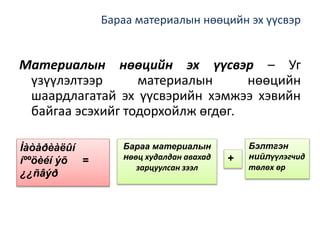
Бараа материалын нөөцийнэх үүсвэр
Материалын нөөцийн эх үүсвэр – Уг
үзүүлэлтээр материалын нөөцийн
шаардлагатай эх үүсвэрийн хэмжээ хэвийн
байгаа эсэхийг тодорхойлж өгдөг.
Ìàòåðèàëûí
íººöèéí ýõ =
¿¿ñâýð
Бараа материалын
нөөц худалдан авахад
зарцуулсан зээл
Бэлтгэн
нийлүүлэгчид
төлөх өр
+
- 23.
Материалын нөөцийн зохистойхэмжээ
Материалын нөөцийн зохистой хэмжээ –
Энэ үзүүлэлт нь балансын дүнд тусгагдсан
нийт материалын нөөцүүдийн хэмжээгээр
тодорхойлогддог. Бараа материалын
нөөцийн үзүүлэлттэй холбоотойгоор
санхүүгийн тогтворжилтын дараах
хэлбэрүүд тодорхойлогддог.
- 24.
Материалын нөөц <Цэвэр эргэлтийн хөрөнгө
тохиолдолд:
Уг харьцаа хангагдаж байвал материалын нөөцийг
өөрийн эх үүсвэрээр (эргэлтийн хөрөнгөөр)
санхүүжүүлж чадаж байгаа буюу гадны
зээлдэгчээс ААН үл хамаарахыг харуулдаг.
1. Туйлын тогтвортой байдал
- 25.
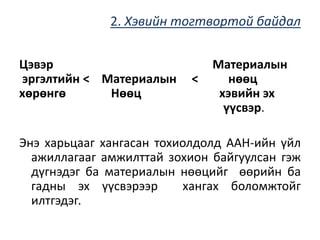
2. Хэвийн тогтвортойбайдал
Цэвэр Материалын
эргэлтийн < Материалын < нөөц
хөрөнгө Нөөц хэвийн эх
үүсвэр.
Энэ харьцааг хангасан тохиолдолд ААН-ийн үйл
ажиллагааг амжилттай зохион байгуулсан гэж
дүгнэдэг ба материалын нөөцийг өөрийн ба
гадны эх үүсвэрээр хангах боломжтойг
илтгэдэг.
- 26.
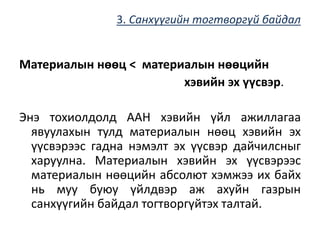
3. Санхүүгийн тогтворгүйбайдал
Материалын нөөц < материалын нөөцийн
хэвийн эх үүсвэр.
Энэ тохиолдолд ААН хэвийн үйл ажиллагаа
явуулахын тулд материалын нөөц хэвийн эх
үүсвэрээс гадна нэмэлт эх үүсвэр дайчилсныг
харуулна. Материалын хэвийн эх үүсвэрээс
материалын нөөцийн абсолют хэмжээ их байх
нь муу буюу үйлдвэр аж ахуйн газрын
санхүүгийн байдал тогтворгүйтэх талтай.
- 27.
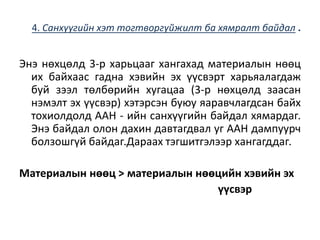
4. Санхүүгийн хэттогтворгүйжилт ба хямралт байдал .
Энэ нөхцөлд 3-р харьцааг хангахад материалын нөөц
их байхаас гадна хэвийн эх үүсвэрт харьяалагдаж
буй зээл төлбөрийн хугацаа (3-р нөхцөлд заасан
нэмэлт эх үүсвэр) хэтэрсэн буюу яаравчлагдсан байх
тохиолдолд ААН - ийн санхүүгийн байдал хямардаг.
Энэ байдал олон дахин давтагдвал уг ААН дампуурч
болзошгүй байдаг.Дараах тэгшитгэлээр хангагддаг.
Материалын нөөц > материалын нөөцийн хэвийн эх
үүсвэр