More Related Content

PPTX
технологийн үе шатны аргаар өртөг тооцох 
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү... 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PPTX

PDF

PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPTX
What's hot

PDF
Бонд, бондын үнэлгээ, бондын зах зээл 
PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ 
PPTX
өртгийн систем, өртөг тооцох аргууд 
PDF

DOCX

PPTX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PPT

PPT

PPTX

PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 3 ШИДС 
PPTX

PDF

PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт 
PDF
Financial management lecture 1 
PPT

PPT

PDF
Viewers also liked

PPTX

DOC
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар 
PDF
Sanhuugiin tailangiin shinjilgee 2 
DOCX

PPTX
Lekts 6 sanhuugiin togtwortoi baidal 
DOCX

PPTX
аялал жуулчлалын эз үр өгөөжийг тодорхойлох нь 
PPTX

PPT
Lekts 7 uil ajillagaanii shinjilgee 
PPTX
Оруулсан хөрөнгө капиталын шин 
PPTX
Капиталын зардал хөшүүргийн шин 
PPT

PPT

PPTX
Зах зээлийн идэвхижилийн шинжилгээ 
PPTX

PPT

PPTX

ZIP

PPTX
санхүүгийн зах зээл, ббсб 
DOC
курсын ажил валютын зах зээл түүнийг сайжруулах арга зам. Similar to Sm3 1

PDF

PPT

PDF
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь 
PDF
Mungun hurungiin udirdlaga 
DOCX
Sedev 12 nemelt material 2 
PDF

PPTX
Бизнесийн хөрөнгө оруулалт 
PPT

PPTX

PDF

PPTX
"Нягтлан бодох бүртгэлийн үндэс" Хичээл - 7 
PPTX

PPT
15 working capital and current assets management 
PPTX

PPT

PPTX

PPTX
PE financials presentation PPP_Myagmartuvshin.pptx 
PPTX
Арилжааны банк гэж юу вэ? 
PPTX

PDF
Hurungu oruulaltiin orchin More from E-Gazarchin Online University

PPTX
ESON101-Хичээл 11 /20190325/ 
PPTX
ECON302-хичээл 10 /20190319/ 
PPT
ECON302-хичээл 9 /20190312/ 
PPTX
ESON101-Хичээл 8 /20190306/ 
PPT
ESON101-Хичээл 9 /20190313/ 
PPTX
ECON303-Хичээл 9 /20190311/ 
PPTX
ECON303-Хичээл 8 /20190304/ 
PPTX
ECON303-Хичээл 6 /20190218/ 
PPTX
ECON303-Хичээл 10 /20190318/ 
PPTX
ESON101-Хичээл 7 /20190227/ 
PPT
ESON101-Хичээл 6-1 /20190220/ 
PPTX
ECON303-Хичээл 7 /20190225/ 
PPTX
ESON101-Хичээл 5 /20190213/ 
PDF
KLON103-Хичээл-2 /20190125/ 
PPTX
ECON302-хичээл 4 /20190129/ 
PPT
ESON101-Хичээл 4 /20190130/ 
PDF
KLON102-Хичээл 3/20190122/ 
PPT
ESON101-Хичээл 3 /20190123/ 
PPTX
CPON411-Хичээл-2-1 /20190122/ 
PDF
KLON102-Хичээл 2 /2019015/ Sm3 1
- 2.
Агуулга
1.Ажлын цэвэркапиталын тухай
2.Ажлын цэвэр капиталын стратеги
3.Аяндаа бий болдог богино хугацаат эх үүсвэрүүд
- 3.
1. Ажлын цэвэркапиталын тухай
ААНБ-ын тайлан балансаас нэг талаас
санхүүжүүлж буй эх үүсвэр, нөгөө талаас хөрөнгө
оруулалт,хөрөнгийн зарцуулалт- ын байдлыг
харах боломжтой.
Хувь нийлүүлэгчдийн хөрөнгө баялагийг хамгийн
ихээр нэмэгдүүлэх гэсэн зорилт нь дээрх бүтцийг
ямар байлгах вэ гэдгийг шийдэх шалгуур болдог.
Энэ шийдвэрт нөлөө үзүүлэгч нь богино хугацаат
эргэлтийн хөрөнгө ба эх үүсвэр юм.
- 4.
Эргэлтийн хөрөнгө баэх үүсвэрийн менежментийн
гол зорилго нь ашигт байдал ба эрсдлийн оновчтой
харьцааг тогтоох явдал байдаг. Эргэлтийн хөрөнгийг
хэт их нэмэгдүүлэх нь байгууллагын ашигт ажиллагааг
бууруулдаг.
Улмаар хөрвөх чадвар буурч эрсдэл өснө.
- 5.
Энэ нь компанийнүнэ цэнэ буурахад хүргэх буюу
хувь нийлүүлэгчдийн хөрөнгө баялгийг нэмэгдүүлэх
гэсэн зорилгодоо хүрч чадахгүй болдог.
Эргэлтийн хөрөнгийг ерөнхийд нь ажлын капитал
гэнэ.
- 6.
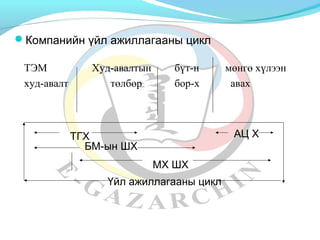
Компанийн үйл ажиллагааныцикл
ТЭМ Худ-авалтын бүт-н мөнгө хүлээн
худ-авалт төлбөр бор-х авах
ТГХ
БМ-ын ШХ
АЦ Х
МХ ШХ
Үйл ажиллагааны цикл
- 7.
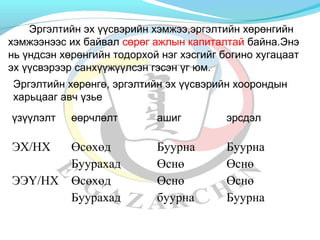
Эргэлтийн эх үүсвэрийнхэмжээ,эргэлтийн хөрөнгийн
хэмжээнээс их байвал сөрөг ажлын капиталтай байна.Энэ
нь үндсэн хөрөнгийн тодорхой нэг хэсгийг богино хугацаат
эх үүсвэрээр санхүүжүүлсэн гэсэн үг юм.
Эргэлтийн хөрөнгө, эргэлтийн эх үүсвэрийн хоорондын
харьцааг авч үзье
үзүүлэлт өөрчлөлт ашиг эрсдэл
ЭХ/НХ
ЭЭҮ/НХ
Өсөхөд
Буурахад
Өсөхөд
Буурахад
Буурна
Өснө
Өснө
буурна
Буурна
Өснө
Өснө
Буурна
- 8.
Ашигт байдал болүйлдвэрлэлийн зардал ба орлогын
харьцаа.Ашгийг нэмэгдүүлэх -ийн тулд орлогыг
өсгөх,зардлыг бууруулах арга зам байдаг.
Хөрвөх чадвар нь мөнгө болон хувирах чадвар юм.
Үйл ажиллагааны циклийн үргэлжлэх хугацааг олохдоо :
- 9.
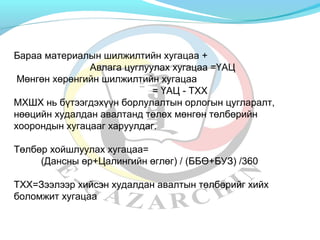
Бараа материалын шилжилтийнхугацаа +
Авлага цуглуулах хугацаа =ҮАЦ
Мөнгөн хөрөнгийн шилжилтийн хугацаа
= ҮАЦ - ТХХ
МХШХ нь бүтээгдэхүүн борлулалтын орлогын цугларалт,
нөөцийн худалдан авалтанд төлөх мөнгөн төлбөрийн
хоорондын хугацааг харуулдаг.
Төлбөр хойшлуулах хугацаа=
(Дансны өр+Цалингийн өглөг) / (ББӨ+БУЗ) /360
ТХХ=Зээлээр хийсэн худалдан авалтын төлбөрийг хийх
боломжит хугацаа
- 10.
Ажлын капиталын стратеги.
Эргэлтийн хөрөнгө, эх үүсвэртэйхолбоотойгоор
шийдвэрлэх асуудал бол эргэлтийн хөрөнгийг
санхүүжүүлэхийн тулд эх үүсвэрийг хэрхэн бүрдүүлэх вэ
гэсэн асуудал байдаг.Эргэлтийн эх үүсвэрийг дансны
өр,төлбөр, богино хугацаат зээллэгүүд бүрдүүлнэ.
Компаний санхүүжилтын бодлогоос хөрөнгийн хэрэгцээг
санхүүжүүлэх тухай асуудал хамаарах боловч гол
стратегийг авч үздэг. Компаний санхүүжилтын хэрэгцээг
байнгын буюу түр зуурын гэж ангилна.
- 11.
Аггрессив стратеги.
Энэстратегийн үед байнгын хэрэгцээгээ урт хугацаат эх
үүсвэрээр, түр зуурын эх үүсвэрээ богино хугацаат эх
үүсвэрээр санхүүжүүлнэ.Эрсдэл өндөртэй гэж үздэг учир
нь ажлын цэвэр капитал бага байдаг ба эргэлтийн
хөрөнгийн тогтмол хэсэг нь урт хугацаат эх үүсвэрээр
санхүүжигддэг.
Консерватив стратеги.Гарч болох бүх хөрөнгийн хэрэгцээг
санхүүжүүлэхэд урт хугацаат эх үүсвэрийг ашиглах
гэнэтийн хэрэгцээг богино хугацаат эх үүсвэрээр
санхүүжүүлнэ.
- 12.
Богино хугацаат эхүүсвэрүүд.
Дансны өр.Компаний үйл ажиллагааны үр дүнг
илэрхийлж байдаг борлуулалтын хэмжээ
өөрчлөгдөхөд түүнтэй холбоотой худалдан авсан
түүхий эд материалын өр буюу дансны өр дагаж
өөрчлөгдөнө.
Хуримтлагдсан өр. Борлуулалтын өөрчлөлттэй
холбогдон хуримтлагдсан өр төлбөр,цалин,
төсөвт төлөх татвар зэрэг өрүүд үүсдэг.
Эдгээрийг богино хугацаат эх үүсвэр болгон
ашиглана.
- 14.
Төрөл ббүүррииййнн ббооггииннооххууггааццаааатт
ззээээллллээггүүүүдд:
aa..ШШуууудд ссааннххүүүүжжииллтт
bb..ГГээррээээ ххээллццллииййнн ддааггуууу ххииййхх
ссааннххүүүүжжииллтт
- 15.
аа)) ШШуууудд ссааннххүүүүжжииллтт
ХХууддааллддаааанныы ззээээлл
ХХооййшшллооггддссоонн ззээээлл
bb)) ГГээррээээ ххээллццээллииййнн ддааггуууу ххииййхх ссааннххүүүүжжииллтт
ББааннккнныы ббооггиинноо ххууггааццаааатт ззээээлл
ААррииллжжаааанныы ззээээлл
ХХууддааллддаааанныы ззээээлл ЭЭннээ нньь ккооммппааннии ххооооррооннддыынн
ззээээллииййнн ббооррллууууллааллттыынн яяввццаадд үүүүссээнн ггааррддаагг
ббааййггууууллллааггаа ххооооррооннддыынн өөрр ттөөллббөөрр,, ааввллааггыынн
ттооооццоооо ююмм..
ЗЗээээллииййнн ннөөххццөөлл нньь: xx//yy,, nn//3300..
- 16.
ББааннккнныы ББХХ ззээээлл
ЭЭррггээллттииййнн ххөөррөөннггүүүүдд нньь ббооггиинноо ххууггааццаааатт ззээээллииййнн
ххууввььдд ххааммггииййнн ттооххииррооммжжттоойй ббааррььццаааа ххөөррөөннггөө
ббооллддоогг..
ББааррььццаааатт ззээээлл
-- ааввллааггыынн ддааннссаааарр ббааррььццааааллааггддссаанн ззээээлл
--ббаарраааа ммааттееррииааллыынн ббааррььццааааллааггддссаанн ззээээлл
-- ФФааккттооррииннгг
ББааннккнныы ззээээллииййнн ххүүүүгг ттооооццоохх
-- жжииллииййнн үүрр аашшииггтт ххүүүүггииййнн ххууввьь
-- ззээээллииййгг ххооррооггддууууллаахх ххууввьь
- 17.
- 18.
-Ажлын капиталын бодлого–
Working capital policy
-Мөнгөн хөрөнгийн шилжилтийн мөчлөг-
Cash conversion cycle
-Бараа материалын шилжилтийн хугацаа-
Inventory conversion period
-Авлага цуглуулах хугацаа-
Receivables collection period
-Төлбөр хойшлуулах хугацаа-
Payables defferal period
- 20.
Зээлээр худалдан авахгэж буй компани нь:
-Салбарынхаа үзүүлэлтээр нэлээд найдвартай,
тогтмол ашиг орлоготой.
-Өр зээл багатай, барьцаанд өгөх хөрөнгийн
чадвар сайтай
-Зээлийн хүү болон үндсэн төлбөр төлхөд
хангалттай хэмжээний бэлэн мөнгө ирээдүйд орж
ирэх магадлалтай байх ёстой.
- 22.
Уг үйл ажиллагаань:
1.Бүтээгдэхүүний шугамыг өөр компанид худалдах
2. Одоогийн байгаа удирдлагад нь худалдах хэлбэрээр
байж болно
.Бүтээгдэхүүний шугамыг удирдлагад худалдаж байгаа
үед энэ нь шинэ компани,нэгж болж хувирах явдал
байдаг.
Шинэ бий болсон нэгж,өөрийн хувьцааг гаргаж хувь
тэнцүүлэх замаар компаний Хувьцаа эзэмшигчдэд
хуваарилж болно
- 27.
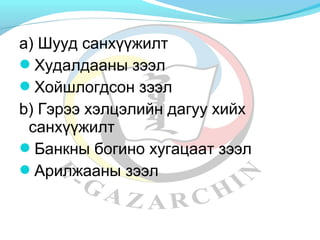
а) Шууд санхүүжилт
Худалдааны зээл
Хойшлогдсон зээл
b) Гэрээ хэлцэлийн дагуу хийх
санхүүжилт
Банкны богино хугацаат зээл
Арилжааны зээл
- 28.
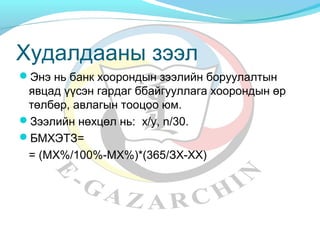
Худалдааны зээл
Энэнь банк хоорондын зээлийн боруулалтын
явцад үүсэн гардаг ббайгууллага хоорондын өр
төлбөр, авлагын тооцоо юм.
Зээлийн нөхцөл нь: x/y, n/30.
БМХЭТЗ=
= (МХ%/100%-МХ%)*(365/ЗХ-ХХ)
- 29.
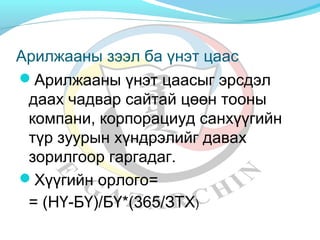
Арилжааны зээл баүнэт цаас
Арилжааны үнэт цаасыг эрсдэл
даах чадвар сайтай цөөн тооны
компани, корпорациуд санхүүгийн
түр зуурын хүндрэлийг давах
зорилгоор гаргадаг.
Хүүгийн орлого=
= (НҮ-БҮ)/БҮ*(365/ЗТХ)
- 30.
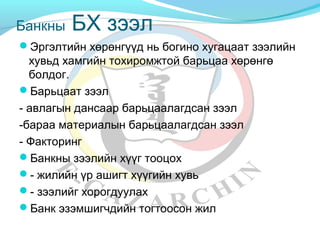
Банкны БХ зээл
Эргэлтийн хөрөнгүүд нь богино хугацаат зээлийн
хувьд хамгийн тохиромжтой барьцаа хөрөнгө
болдог.
Барьцаат зээл
- авлагын дансаар барьцаалагдсан зээл
-бараа материалын барьцаалагдсан зээл
- Факторинг
Банкны зээлийн хүүг тооцох
- жилийн үр ашигт хүүгийн хувь
- зээлийг хорогдуулах
Банк эзэмшигчдийн тогтоосон жил
- 31.