Skip to main content More Related Content

PPT

PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ 
PPTX
Lekts 6 sanhuugiin togtwortoi baidal 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 3 ШИДС 
PPTX

PPTX
Санхүүгийн тайланг унших аргууд 
PPTX
What's hot

PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү... 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 11 ШИДС 
PPTX

PPTX

PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PPT

PPTX

DOCX

PDF
Sanhuugiin tailangiin shinjilgee 2 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС 
PPTX

PDF

PPTX

PPTX

PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PPTX

PPTX
өртгийн систем, өртөг тооцох аргууд 
PPTX
технологийн үе шатны аргаар өртөг тооцох 
PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт Similar to эргэцийн шинжилгээ

DOCX
Sedev 12 nemelt material 2 
PPT

PPTX
Бизнесийн хөрөнгө оруулалт 
PDF

PDF
худалдааны байгууллагын ажлын шинжилгээ 2013 
PDF

PPTX

PPTX

PPTX

PPT

PDF

PDF
Financial statements analysis presentation санхүүгийн тайлангийн шинжилгээ та... 
PPT
Lekts 7 uil ajillagaanii shinjilgee 
DOC
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар 
PDF
Mungun hurungiin udirdlaga 
PPTX
"Нягтлан бодох бүртгэлийн үндэс" Хичээл - 7 
PDF

PDF
Д.Батцэнгэл Б.Ганбаяр - САНХҮҮГИЙН ХАРЬЦААНД ТУЛГУУРЛАСАН АШИГТ АЖИЛЛАГААНЫ ... 
PPTX
PE financials presentation PPP_Myagmartuvshin.pptx 
PPTX
эргэцийн шинжилгээ
- 1.
Эргэцийн шинжилгээ
Эргэцгэдэг нь хөрөнгийн их хэлбэрээс нөгөөд шилжих хөдөлгөөн юм.Эргэцийг хоногоор
тооцоолох ба хэсгийн болон ерөнхий гэж ангилдаг.Эргэлтийн хөрөнгийн эргэц нь Мөнгөн
хөрөнгө, Авлага бэлэн мөнгө гэх мэт хөрөнгө ашиглалтыг илэрхийлдэг чухал үзүүлэлт
бөгөөд эргэц түргэсгэхийн хирээр гүйлгээний дүн нэмэгддэг.Үүнийг нөгөө талаас авч
үзвэл борлуулалтын орлого нэмэгдэж гүйлгээнд хөрөнгө нэмж оруулсантай харин эргэц
удааширвал оруулсан хөрөнгө нь гүйлгээгүй болж эрэлтээс гарсантай адил гэсэн үг.
Эргэцийн үзүүлэлтийг хэдэн удаа эргэж байгаагаар нь олон удаагийн эргэлт нь хэдэн
хоногийг хамаарч байгаагаар нь тодорхойлдог.
-Хэсгийн эргэц нь:Нэг хэлбэрээс нөгөө хэлбэт шилжих шилжилт
-Ерөнхий эргэц нь: хэсгийн эргэцийн хэлбэр буюу тухайн хэлбэрээс мөнгөн хэлбэрт
шилжих шилжилт
-Авлагын эргэц нь: Энэ үзүүлэлтийг удаанаар болон хоногоор тодорхойлдог. Бизнесийн
байгууллагад бараа гүйлгээ ихэвчлэн зээлээр борлуулдаг ба ингэснээр борлуулалт
нэмэгдэх боловч төлбөрөө бага багаар харилцагчдаас авах авлагатай болдог.Иймд авлага
түргэн барагдуулж эргэцийг нь түргэтгэх нь төлбөрийн чадварийг дээшлүүлнэ гэсэн үг.
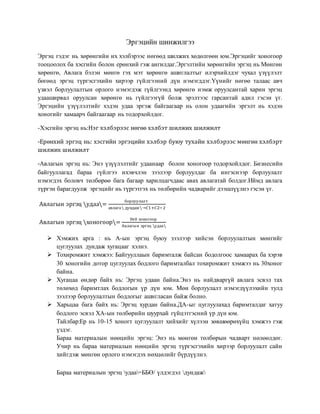
Авлагын эргэц удаа= борлуулалт
авлага дундаж →퐶1+퐶2÷2
Авлагын эргэц хоногоор= 360 хоногоор
Авлагын эргэц удаа
Хэмжих арга : нь А-ын эргэц буюу зээлээр хийсэн борлуулалтын мөнгийг
цуглуулах дундаж хугацааг хэлнэ.
Тохиромжит хэмжээ: Байгууллаын баримталж байсан бодолгоос хамаарах ба хэрэв
30 хоногийн дотор цуглуулах бодлого баримталбал тохиромжит хэмжээ нь 30хоног
байна.
Хугацаа өндөр байх нь: Эргэц удаан байна.Энэ нь найдваргүй авлага эсвэл тах
төлөхөд баримтлах бодлогын үр дүн юм. Мөн борлуулалт нэмэгдүүлэхийн тулд
зээлээр борлуулалтын бодлогыг ашигласан байж болно.
Харьцаа бага байх нь: Эргэц хурдан байна.ДА-ыг цуглуулахад баримталдаг хатуу
бодлого эсвэл ХА-ын төлбөрийн шуурхай гүйцэтгэсний үр дүн юм.
Тайлбар:Ер нь 10-15 хоногт цуглуулалт хийхийг хүлээн зөвшөөрөхүйц хэмжээ гэж
үздэг.
Бараа материалын нөөцийн эргэц: Энэ нь мөнгөн төлбөрын чадварт нөлөөлдөг.
Учир нь бараа материалын нөөцийн эргэц түргэсгэхийн хирээр борлуулалт сайн
хийгдэж мөнгөн орлого нэмэгдэх нөхцөлийг бүрдүүлнэ.
Бараа материалын эргэц удаа=ББӨ/ үлдэгдэл дундаж
- 2.
Бараа материалын эргэцхоног=360 бараа материалын эргэц удаа
Хэмжих арга:нь анхны болон тодорхой хугацаанд хэр зэрэг хурдан, хэдэн
удаа солигдсоныг харуулдаг.
Тохиромжтой хэмжээ: Салбарын онцлог,бизнесийн наснаас хамаарна.6-7
удаа байхыг тохиромжтой хэмжээ гэж үзнэ.
Харьцаа бага байх нь: Бэлэн мөнгө их хэмжээтэй байгаа,бараа материалын
хомсдолд ордоггүй мөн зарим хэсгээр нь хуучирсан байж магадгүй.Энэ нь
хөрвөх чадвар муутай .... их хэмжээгээр хурдан авсан эсвэл борлуулалт
нэмэгднэ гэж үзээд төлөвлөгөөтөөгөөр нэмэгдүүлж байж болно.
Харьцаа өндөр байх нь:сонголтыг оновчтой хийдэг бараа,түргэн хөрвөдөг,
мөн борлуулалтын бусад БНМ сайн ашиглаж болно.Энэ хөрвөх чадвар сайн
дээд зэрэгийн БМ-тай эсвэл борлуулвал зохих бараа дутагдалтай байж
болно.
Тайлбар: Ерөнхийдөө эргэц хурдан байхыг эерэг хандлага гэдэг.Энэ нь
мөнгөн хөрөнгийг нэмэгдүүлж агуулахад байгаа БМ-ыг бууруулдаг. Энэ
харьцаа нь БМ-ын удирдлаг хэрхэн ашиглаж байгааг хэмжих ба VA-г t өөр
бусад компани салбарын дутагдалтай зэрэгцүүлэх үндэслэл болдог.
Үндсэн хөрөнгийн эргэц
Хэмжих нэгж нь: V хөрөнгө нь эзэмшигчийн өмчийн хичнээн хувь байхыг
харуулдаг.Эзны өмчийн хичнээн хувь нь хөрвөх чадвар багатай хөрөнгийг
V Хөрөнгийн эргэц =Эзний өмч /V хөрөнгө
Тохиромжтой хэмжээ:Жижиг бизнесийн хувьд эзний өмч нь 75%-с
илүү хэсэг нь V хөрөнгийг бүрдүүлсэн байвал зохимжтой.Үндсэн
хөрөнгө нь ойролцоогоор эзний өмчийн 75% байвал эзний өмчийн
үлдэх хэсгийг өдөр тутмын зарлага нөхөх ажлын капиталд
хуваарилана.
Харьцаа бага байх:Эзний өмчтэй харьцуулбал V хөрөнгө нь
харьцангуй бага хэмжээтэй байна.Эзний өмч нь илүү хөрөнгөд
сайтай хөрөнгөөс бүрдэх байгууллагад зээлдүүлэгчдэд таатай нөхцөл
байдаг юм.
Эргэлтийн хөрөнгийн эргэц удаа=БО/Эргэлтийн
хөрөнгийн дүн дундаж
Эргэлтийн хөрөнгийн эргэц хоног=360/эргэлтийн
хөрөнгийн эргэц удаа
Өглөгийн эргэц удаа=ХА-ын зээлээрх/өглөгийн дүн
дундаж
Өглөгийн эргэц хоног=360 өглөгийн эргэц удаа
Хөрөнгийн эргэц нь бусад үзүүлэлтүүдэд ихээхэн нөлөөтэй.Үүнд:
Эргэлтийн хурднаас борлуулалтын хэмжээ хамаарна
- 3.
Эргэлтийн хөрөнгөбагатай боловч эргэлт түргэн байвал их
хэмжээний гүйлгээ хийж орлогоо нэмэгдүүлэх боломжтой
Эргэцийн хугацаа хурдасч гүйлгээ нэмэгдэхийн хирээр
нэгжийн тогтмол Е буурч ашиг нэмэгднэ.
Үйлдвэрлэлийн үйлчилгээ нь ........ үе шатанд эргэц
удааширвал дараагийн дамжлага болон ерөнхий эргэцэд
нөлөөлж үйлдвэрлэл борлуулалт буурна.