Skip to main content
Download free for 30 days
Sign in
Upload
Language (EN)
Support
Business
Mobile
Social Media
Marketing
Technology
Art & Photos
Career
Design
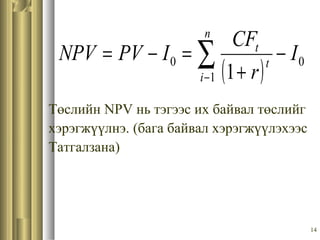
Education
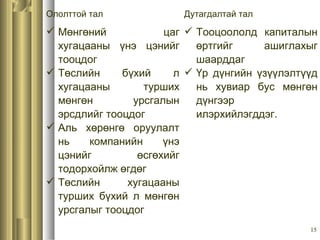
Presentations & Public Speaking
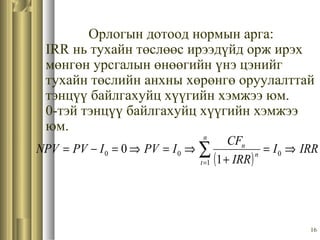
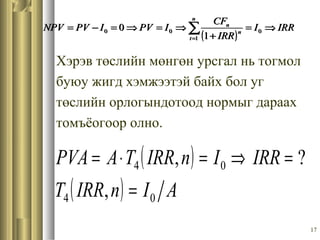
Government & Nonprofit
Healthcare
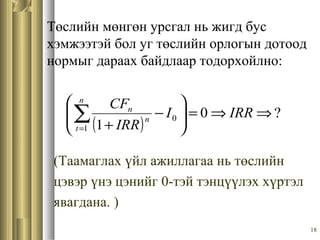
Internet
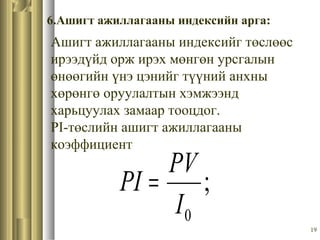
Law
Leadership & Management
Automotive
Engineering
Software
Recruiting & HR
Retail
Sales
Services
Science
Small Business & Entrepreneurship
Food
Environment
Economy & Finance
Data & Analytics
Investor Relations
Sports
Spiritual
News & Politics
Travel
Self Improvement
Real Estate
Entertainment & Humor
Health & Medicine
Devices & Hardware
Lifestyle
Uploaded by
E-Gazarchin Online University
PPT, PDF
491 views
RMON304
Lekts 9 xor or tin tosliin unelgee
Education
◦
Read more
More Related Content
PPTX
технологийн үе шатны аргаар өртөг тооцох
by
Enebish Vandandulam
43 slides
16.7K views
PPT
эрэлт ба нийлүүлэлт
by
Just Burnee
44 slides
61.1K views
PDF
Lecture 5 6
by
Bbujee
50 slides
2.2K views
PDF
Lekts13. dinamik egnee jisheetei buten
by
Anhaa8941
6 slides
2.6K views
PPTX
банкны байгууллага
by
Nomin-Erdene Gantur
38 slides
24.5K views
PDF
Investment lecture 6
by
Gunjargal
17 slides
2.1K views
PPTX
урт хугацаат өр төлбөрийн бүртгэл
by
Bachkana Enhbat
18 slides
33.8K views
PPTX
атар өргөө
by
Temuulen Ganbat
13 slides
13.5K views
технологийн үе шатны аргаар өртөг тооцох
by
Enebish Vandandulam
43 slides
16.7K views
эрэлт ба нийлүүлэлт
by
Just Burnee
44 slides
61.1K views
Lecture 5 6
by
Bbujee
50 slides
2.2K views
Lekts13. dinamik egnee jisheetei buten
by
Anhaa8941
6 slides
2.6K views
банкны байгууллага
by
Nomin-Erdene Gantur
38 slides
24.5K views
Investment lecture 6
by
Gunjargal
17 slides
2.1K views
урт хугацаат өр төлбөрийн бүртгэл
by
Bachkana Enhbat
18 slides
33.8K views
атар өргөө
by
Temuulen Ganbat
13 slides
13.5K views
What's hot
PDF
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ
by
batnasanb
16 slides
10K views
PPTX
Lecture 4, 5
by
Bbujee
32 slides
8.1K views
PDF
Uildverlel ba zardal
by
Just Burnee
59 slides
13.5K views
PDF
Лекц 10
by
Etugen
31 slides
19.1K views
PPT
Lecture №5,6,7,8
by
ariunubu
40 slides
27.8K views
PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт
by
Bvvde II II
26 slides
4.3K views
PPTX
Lecture 5,6
by
Bbujee
30 slides
13.4K views
PPTX
хөдөлмөрийн зардлын бүртгэл
by
Enebish Vandandulam
18 slides
11.9K views
PDF
Lekts5 tarhaltiin tsuvaanii dundaj, helbelzliin uzuuleltuud
by
Anhaa8941
7 slides
1.5K views
PPTX
Санхүүгийн хөшүүрэг
by
Shunkhlai Group LLC
26 slides
17.2K views
PPT
Нягтлан бодох бүртгэлийн тухай ойлголт
by
ИЗ-СЭЗС багш Б.Өнөрцэцэг
59 slides
15.8K views
PPTX
Бүлэг6
by
Burnee Oogii
34 slides
26.1K views
PPTX
сэдэв 4-хотш
by
Byambadrj Myagmar
43 slides
22.1K views
PPTX
Ma lecture-5
by
Odko Ts
64 slides
9K views
PPTX
Микро эдийн засаг-5
by
Ikhzasag SEZS
9 slides
468 views
PDF
Лекц 4 Байршлын шийдвэр гаргалт
by
Хотгойд Шанж Болдбаатар Ууганбаяр
5 slides
780 views
PPT
Sm3 1
by
E-Gazarchin Online University
31 slides
6.5K views
PPTX
Lecture 3
by
Bbujee
18 slides
15.2K views
PDF
Online lecture 5
by
ediinzasagonol
38 slides
1.8K views
PPTX
Авлагын бүргэл
by
Enebish Vandandulam
15 slides
20.3K views
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ
by
batnasanb
16 slides
10K views
Lecture 4, 5
by
Bbujee
32 slides
8.1K views
Uildverlel ba zardal
by
Just Burnee
59 slides
13.5K views
Лекц 10
by
Etugen
31 slides
19.1K views
Lecture №5,6,7,8
by
ariunubu
40 slides
27.8K views
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт
by
Bvvde II II
26 slides
4.3K views
Lecture 5,6
by
Bbujee
30 slides
13.4K views
хөдөлмөрийн зардлын бүртгэл
by
Enebish Vandandulam
18 slides
11.9K views
Lekts5 tarhaltiin tsuvaanii dundaj, helbelzliin uzuuleltuud
by
Anhaa8941
7 slides
1.5K views
Санхүүгийн хөшүүрэг
by
Shunkhlai Group LLC
26 slides
17.2K views
Нягтлан бодох бүртгэлийн тухай ойлголт
by
ИЗ-СЭЗС багш Б.Өнөрцэцэг
59 slides
15.8K views
Бүлэг6
by
Burnee Oogii
34 slides
26.1K views
сэдэв 4-хотш
by
Byambadrj Myagmar
43 slides
22.1K views
Ma lecture-5
by
Odko Ts
64 slides
9K views
Микро эдийн засаг-5
by
Ikhzasag SEZS
9 slides
468 views
Лекц 4 Байршлын шийдвэр гаргалт
by
Хотгойд Шанж Болдбаатар Ууганбаяр
5 slides
780 views
Sm3 1
by
E-Gazarchin Online University
31 slides
6.5K views
Lecture 3
by
Bbujee
18 slides
15.2K views
Online lecture 5
by
ediinzasagonol
38 slides
1.8K views
Авлагын бүргэл
by
Enebish Vandandulam
15 slides
20.3K views
Viewers also liked
PPT
RMON304
by
E-Gazarchin Online University
8 slides
251 views
DOCX
лекц 7
by
Dulguun Murun
13 slides
34.3K views
PPT
RMON304
by
E-Gazarchin Online University
8 slides
703 views
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү...
by
Adilbishiin Gelegjamts
87 slides
120.5K views
DOC
Vocabulary principle of banking & finance
by
Munkh Orgil
23 slides
2.3K views
PPTX
RMON304
by
E-Gazarchin Online University
11 slides
535 views
DOCX
Mg304 санхүүгийн удирдлага
by
Bujee Buuvdei
29 slides
2.5K views
PPTX
RMON304
by
E-Gazarchin Online University
15 slides
2.1K views
DOCX
Ba304 financial management
by
Bujee Buuvdei
39 slides
2.9K views
PPTX
Toonii butets oron
by
dsoyol
1 slide
19.8K views
DOCX
Tax reports
by
dsoyol
1 slide
318 views
PPTX
мөнгөний цахим тооцоолуурын систем
by
Nomin-Erdene Gantur
23 slides
2.6K views
PDF
Glossary 1
by
idshidennorov nasanbayar
116 slides
704 views
PDF
Glossary 1
by
Munkh Orgil
116 slides
8.8K views
DOCX
English mongolian term
by
dsoyol
1 slide
681 views
PDF
Financial statements analysis presentation санхүүгийн тайлангийн шинжилгээ та...
by
Sharav Namnan
27 slides
7.1K views
DOCX
эргэцийн шинжилгээ
by
Dalai Tumursukh
3 slides
25.1K views
PDF
сайдын тушаал-7-төсвийн-ангилал-шинэчлэн-батлах-тухай
by
Munkh Orgil
19 slides
13.8K views
PDF
Togtool 242
by
Munkh Orgil
10 slides
3.4K views
PPTX
RMON304
by
E-Gazarchin Online University
23 slides
6.3K views
RMON304
by
E-Gazarchin Online University
8 slides
251 views
лекц 7
by
Dulguun Murun
13 slides
34.3K views
RMON304
by
E-Gazarchin Online University
8 slides
703 views
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү...
by
Adilbishiin Gelegjamts
87 slides
120.5K views
Vocabulary principle of banking & finance
by
Munkh Orgil
23 slides
2.3K views
RMON304
by
E-Gazarchin Online University
11 slides
535 views
Mg304 санхүүгийн удирдлага
by
Bujee Buuvdei
29 slides
2.5K views
RMON304
by
E-Gazarchin Online University
15 slides
2.1K views
Ba304 financial management
by
Bujee Buuvdei
39 slides
2.9K views
Toonii butets oron
by
dsoyol
1 slide
19.8K views
Tax reports
by
dsoyol
1 slide
318 views
мөнгөний цахим тооцоолуурын систем
by
Nomin-Erdene Gantur
23 slides
2.6K views
Glossary 1
by
idshidennorov nasanbayar
116 slides
704 views
Glossary 1
by
Munkh Orgil
116 slides
8.8K views
English mongolian term
by
dsoyol
1 slide
681 views
Financial statements analysis presentation санхүүгийн тайлангийн шинжилгээ та...
by
Sharav Namnan
27 slides
7.1K views
эргэцийн шинжилгээ
by
Dalai Tumursukh
3 slides
25.1K views
сайдын тушаал-7-төсвийн-ангилал-шинэчлэн-батлах-тухай
by
Munkh Orgil
19 slides
13.8K views
Togtool 242
by
Munkh Orgil
10 slides
3.4K views
RMON304
by
E-Gazarchin Online University
23 slides
6.3K views
Similar to RMON304
PPTX
Lecture 13,14
by
Bbujee
38 slides
4.4K views
PPTX
Lecture11
by
Bbujee
38 slides
21.6K views
PPTX
сэдэв 3-хотш
by
Byambadrj Myagmar
23 slides
4.3K views
PDF
Hurungu oruulaltiin tusliin vnelgee
by
Баянтөр Дэлгэр
13 slides
104 views
PDF
Investment analysis capital budgeting хөрөнгө оруулалтын шинжилгээ капитал ...
by
Sharav Namnan
27 slides
8.2K views
PPTX
лекц №7
by
Дэлхийд Дуралсан Сар
22 slides
849 views
PPTX
лекц №7
by
Dulguun Murun
22 slides
17.8K views
PPTX
сэдэв 7-хотш
by
Byambadrj Myagmar
12 slides
2.6K views
PPTX
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
31 slides
14 views
PPTX
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
24 slides
14 views
PPTX
Бизнесийн хөрөнгө оруулалт
by
Adilbishiin Gelegjamts
27 slides
1.3K views
PPTX
сэдэв 6-хотш
by
Byambadrj Myagmar
21 slides
3.2K views
PDF
Inv fin mkt_3
by
Adilbishiin Gelegjamts
28 slides
410 views
DOC
Н.Гэрэлням - Сумдын цахилгааны хэрэглээг нэмэгдүүлсэнээр ЦДАШ-Ын хөрөнгө оруу...
by
batnasanb
8 slides
705 views
PPTX
Lecture 12
by
Bbujee
31 slides
30.4K views
PPTX
Төслийн менежмент ба санхүүгийн үр ашгийн шинжилгээний үндэс
by
BaterdeneLkhagvadorj2
19 slides
1 view
PPTX
Lecture4,5
by
Bbujee
32 slides
44K views
PPTX
1-Presentation for Banks_financials-2..pptx
by
MyagmartuvshinLkhagv
22 slides
9 views
PPT
Lecture1
by
Uka Shuree
29 slides
2.8K views
PPT
Lecture 15,16
by
Bbujee
31 slides
2.3K views
Lecture 13,14
by
Bbujee
38 slides
4.4K views
Lecture11
by
Bbujee
38 slides
21.6K views
сэдэв 3-хотш
by
Byambadrj Myagmar
23 slides
4.3K views
Hurungu oruulaltiin tusliin vnelgee
by
Баянтөр Дэлгэр
13 slides
104 views
Investment analysis capital budgeting хөрөнгө оруулалтын шинжилгээ капитал ...
by
Sharav Namnan
27 slides
8.2K views
лекц №7
by
Дэлхийд Дуралсан Сар
22 slides
849 views
лекц №7
by
Dulguun Murun
22 slides
17.8K views
сэдэв 7-хотш
by
Byambadrj Myagmar
12 slides
2.6K views
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
31 slides
14 views
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
24 slides
14 views
Бизнесийн хөрөнгө оруулалт
by
Adilbishiin Gelegjamts
27 slides
1.3K views
сэдэв 6-хотш
by
Byambadrj Myagmar
21 slides
3.2K views
Inv fin mkt_3
by
Adilbishiin Gelegjamts
28 slides
410 views
Н.Гэрэлням - Сумдын цахилгааны хэрэглээг нэмэгдүүлсэнээр ЦДАШ-Ын хөрөнгө оруу...
by
batnasanb
8 slides
705 views
Lecture 12
by
Bbujee
31 slides
30.4K views
Төслийн менежмент ба санхүүгийн үр ашгийн шинжилгээний үндэс
by
BaterdeneLkhagvadorj2
19 slides
1 view
Lecture4,5
by
Bbujee
32 slides
44K views
1-Presentation for Banks_financials-2..pptx
by
MyagmartuvshinLkhagv
22 slides
9 views
Lecture1
by
Uka Shuree
29 slides
2.8K views
Lecture 15,16
by
Bbujee
31 slides
2.3K views
More from E-Gazarchin Online University
PPTX
ESON101-Хичээл 11 /20190325/
by
E-Gazarchin Online University
30 slides
9.9K views
PPTX
ECON302-хичээл 10 /20190319/
by
E-Gazarchin Online University
26 slides
3.4K views
PPT
ECON302-хичээл 9 /20190312/
by
E-Gazarchin Online University
32 slides
3.2K views
PPTX
ESON101-Хичээл 8 /20190306/
by
E-Gazarchin Online University
23 slides
1.2K views
PPT
ESON101-Хичээл 9 /20190313/
by
E-Gazarchin Online University
27 slides
1.1K views
PPTX
ECON303-Хичээл 9 /20190311/
by
E-Gazarchin Online University
24 slides
1.5K views
PPTX
ECON303-Хичээл 8 /20190304/
by
E-Gazarchin Online University
25 slides
2.2K views
PPTX
ECON303-Хичээл 6 /20190218/
by
E-Gazarchin Online University
22 slides
636 views
PPTX
ECON303-Хичээл 10 /20190318/
by
E-Gazarchin Online University
29 slides
1.2K views
PPTX
ESON101-Хичээл 7 /20190227/
by
E-Gazarchin Online University
22 slides
448 views
PPT
ESON101-Хичээл 6-1 /20190220/
by
E-Gazarchin Online University
25 slides
468 views
PPTX
ECON303-Хичээл 7 /20190225/
by
E-Gazarchin Online University
22 slides
1.4K views
PPTX
ESON101-Хичээл 5 /20190213/
by
E-Gazarchin Online University
34 slides
716 views
PDF
KLON103-Хичээл-2 /20190125/
by
E-Gazarchin Online University
23 slides
169 views
PPTX
ECON302-хичээл 4 /20190129/
by
E-Gazarchin Online University
28 slides
375 views
PPT
ESON101-Хичээл 4 /20190130/
by
E-Gazarchin Online University
29 slides
473 views
PDF
KLON102-Хичээл 3/20190122/
by
E-Gazarchin Online University
28 slides
158 views
PPT
ESON101-Хичээл 3 /20190123/
by
E-Gazarchin Online University
27 slides
260 views
PPTX
CPON411-Хичээл-2-1 /20190122/
by
E-Gazarchin Online University
29 slides
248 views
PDF
KLON102-Хичээл 2 /2019015/
by
E-Gazarchin Online University
27 slides
178 views
ESON101-Хичээл 11 /20190325/
by
E-Gazarchin Online University
30 slides
9.9K views
ECON302-хичээл 10 /20190319/
by
E-Gazarchin Online University
26 slides
3.4K views
ECON302-хичээл 9 /20190312/
by
E-Gazarchin Online University
32 slides
3.2K views
ESON101-Хичээл 8 /20190306/
by
E-Gazarchin Online University
23 slides
1.2K views
ESON101-Хичээл 9 /20190313/
by
E-Gazarchin Online University
27 slides
1.1K views
ECON303-Хичээл 9 /20190311/
by
E-Gazarchin Online University
24 slides
1.5K views
ECON303-Хичээл 8 /20190304/
by
E-Gazarchin Online University
25 slides
2.2K views
ECON303-Хичээл 6 /20190218/
by
E-Gazarchin Online University
22 slides
636 views
ECON303-Хичээл 10 /20190318/
by
E-Gazarchin Online University
29 slides
1.2K views
ESON101-Хичээл 7 /20190227/
by
E-Gazarchin Online University
22 slides
448 views
ESON101-Хичээл 6-1 /20190220/
by
E-Gazarchin Online University
25 slides
468 views
ECON303-Хичээл 7 /20190225/
by
E-Gazarchin Online University
22 slides
1.4K views
ESON101-Хичээл 5 /20190213/
by
E-Gazarchin Online University
34 slides
716 views
KLON103-Хичээл-2 /20190125/
by
E-Gazarchin Online University
23 slides
169 views
ECON302-хичээл 4 /20190129/
by
E-Gazarchin Online University
28 slides
375 views
ESON101-Хичээл 4 /20190130/
by
E-Gazarchin Online University
29 slides
473 views
KLON102-Хичээл 3/20190122/
by
E-Gazarchin Online University
28 slides
158 views
ESON101-Хичээл 3 /20190123/
by
E-Gazarchin Online University
27 slides
260 views
CPON411-Хичээл-2-1 /20190122/
by
E-Gazarchin Online University
29 slides
248 views
KLON102-Хичээл 2 /2019015/
by
E-Gazarchin Online University
27 slides
178 views
RMON304
1.
1 Хөрөнгө оруулалтын төслийн үнэлгээ 1.
Хөрөнгө оруулалтын төслийн ангилал онцлог 2. Хөрөнгө оруулалтын төслийг шинэчлэх, үнэлэх аргууд
2.
2 Компани дэвшүүлсэн зорилгодоо хүрэхийн
тулд хөрөнгө оруулалтын талаар шийдвэр гаргах болдог. Энэ шийдвэр нь хөрөнгө оруулалтын төлөвлөгөөний дагуу хэрэгждэг. Хөрөнгө оруулалтын шийдвэр нь хөрөнгө байршуулж болох төслүүдийнг шинэчилж үнэлэх сонголт хийх шаардлагатай. Үүний тулд: 1. Тухайн төслийг хэрэгжүүлснээр, ирээдүйд хүлээн авах мөнгөний урсгалыг тодорхойлж үнэлгээ өгөх
3.
3 2. Капиталын нийт
өртгийг тодорхойлох (урт хугацаат санхүүжилтийн эх үүсвэрийн өртөгийг тодорхойлох) 3. Төслүүдэд харьцуулалт хийснээр сонголт хийх гэсэн асуудлуудыг шийдэх болно. Төслийн шинжилгээ хийх явдал нь нөөцийн ашиглалтын янз бүрийн хувилбарыг зэрэгцүүлж дүгнэлт гаргахад чиглэгдэнэ.
4.
4 Зэрэгцүүлэх гол үзүүлэлт
нь: 1. Хөрөнгө оруулалтын болон ашиглалтын явцад гарч байгаа зардал 2. Төсөл хэрэгжсэнээр бий болгох бүтээгдэхүүн ажил үйлчилгээний орлого. 3. Цэвэр орлого болон эдийн засгшийн хөгжүүлхэдэ төслийн гүйцэтгэх үүрэг зэрэг юм. Төслийн шинжилгээг санхүүгийн ба төслийн эдийн засгийн ерөнхий шинжилгээ гэж ангилна.
5.
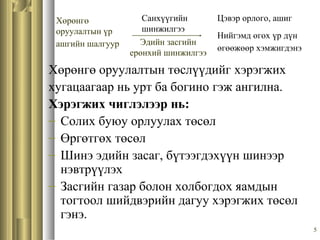
5 Хөрөнгө оруулалтын үр ашгийн шалгуур Санхүүгийн шинжилгээ Эдийн
засгийн ерөнхий шинжилгээ Цэвэр орлого, ашиг Нийгэмд өгөх үр дүн өгөөжөөр хэмжигдэнэ Хөрөнгө оруулалтын төслүүдийг хэрэгжих хугацаагаар нь урт ба богино гэж ангилна. Хэрэгжих чиглэлээр нь: − Солих буюу орлуулах төсөл − Өргөтгөх төсөл − Шинэ эдийн засаг, бүтээгдэхүүн шинээр нэвтрүүлэх − Засгийн газар болон холбогдох яамдын тогтоол шийдвэрийн дагуу хэрэгжих төсөл гэнэ.
6.
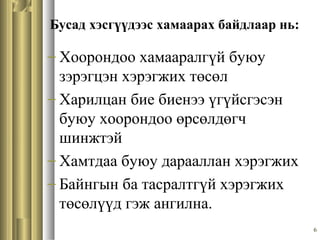
6 Бусад хэсгүүдээс хамаарах
байдлаар нь: − Хоорондоо хамааралгүй буюу зэрэгцэн хэрэгжих төсөл − Харилцан бие биенээ үгүйсгэсэн буюу хоорондоо өрсөлдөгч шинжтэй − Хамтдаа буюу дарааллан хэрэгжих − Байнгын ба тасралтгүй хэрэгжих төсөлүүд гэж ангилна.
7.
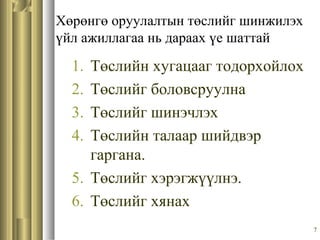
7 Хөрөнгө оруулалтын төслийг
шинжилэх үйл ажиллагаа нь дараах үе шаттай 1. Төслийн хугацааг тодорхойлох 2. Төслийг боловсруулна 3. Төслийг шинэчлэх 4. Төслийн талаар шийдвэр гаргана. 5. Төслийг хэрэгжүүлнэ. 6. Төслийг хянах
8.
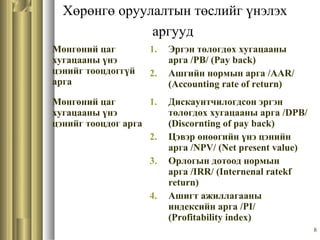
8 Хөрөнгө оруулалтын төслийг
үнэлэх аргууд Мөнгөний цаг хугацааны үнэ цэнийг тооцдоггүй арга 1. Эргэн төлөгдөх хугацааны арга /PB/ (Pay back) 2. Ашгийн нормын арга /AAR/ (Accounting rate of return) Мөнгөний цаг хугацааны үнэ цэнийг тооцдог арга 1. Дискаунтчилогдсон эргэн төлөгдөх хугацааны арга /DPB/ (Discornting of pay back) 2. Цэвэр өнөөгийн үнэ цэнийн арга /NPV/ (Net present value) 3. Орлогын дотоод нормын арга /IRR/ (Internenal ratekf return) 4. Ашигт ажиллагааны индексийн арга /PI/ (Profitability index)
9.
9 1. Эргэн төлөгдөх
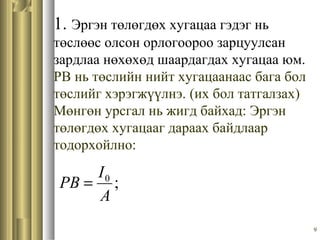
хугацаа гэдэг нь төслөөс олсон орлогоороо зарцуулсан зардлаа нөхөхөд шаардагдах хугацаа юм. PB нь төслийн нийт хугацаанаас бага бол төслийг хэрэгжүүлнэ. (их бол татгалзах) Мөнгөн урсгал нь жигд байхад: Эргэн төлөгдөх хугацааг дараах байдлаар тодорхойлно: ;0 A I PB =
10.
10 PB-Төслийн эргэн төлөгдөх
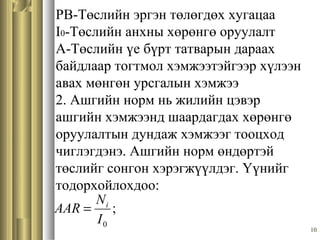
хугацаа I0-Төслийн анхны хөрөнгө оруулалт A-Төслийн үе бүрт татварын дараах байдлаар тогтмол хэмжээтэйгээр хүлээн авах мөнгөн урсгалын хэмжээ 2. Ашгийн норм нь жилийн цэвэр ашгийн хэмжээнд шаардагдах хөрөнгө оруулалтын дундаж хэмжээг тооцход чиглэгдэнэ. Ашгийн норм өндөртэй төслийг сонгон хэрэгжүүлдэг. Үүнийг тодорхойлохдоо: ; 0I N AAR i =
11.
11 AAR-Ашгийн норм хувь Ni-Төслийн
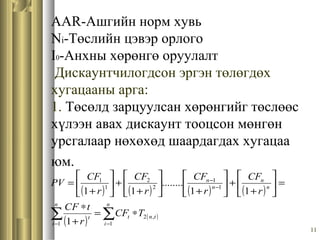
цэвэр орлого I0-Анхны хөрөнгө оруулалт Дискаунтчилогдсон эргэн төлөгдөх хугацааны арга: 1. Төсөлд зарцуулсан хөрөнгийг төслөөс хүлээн авах дискаунт тооцсон мөнгөн урсгалаар нөхөхөд шаардагдах хугацаа юм. ( ) ( ) ( ) ( ) ( ) ( )∑∑ −− − − ∗= + ∗ = + + + + + + = n i tnt n i t n n n n TCF r tFC r CF r CF r CF r CF PV 1 ,2 1 1 1 2 2 1 1 1 11 ........ 11
12.
12 PV-Төслөөс орж ирэх
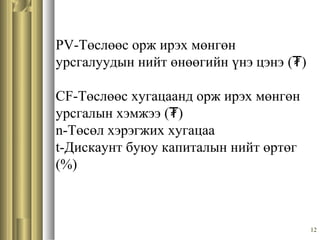
мөнгөн урсгалуудын нийт өнөөгийн үнэ цэнэ (₮) CF-Төслөөс хугацаанд орж ирэх мөнгөн урсгалын хэмжээ (₮) n-Төсөл хэрэгжих хугацаа t-Дискаунт буюу капиталын нийт өртөг (%)
13.
13 2. Цэвэр өнөөгийн
үнэ цэнэ нь төслийг хэрэгжүүлснээр орж ирэх мөнгөн урсгалын өнөөгийн үнэ цэнэ ба төслийн анхны хөрөнгө оруулалтын хоорондох зөрүүгээр тодорхойлогдоно. Дараах томъёогоор тодорхойлно.
14.
14 Төслийн NPV нь
тэгээс их байвал төслийг хэрэгжүүлнэ. (бага байвал хэрэгжүүлэхээс Татгалзана) ( ) 0 1 0 1 I r CF IPVNPV n i t t − + =−= ∑−
15.
15 Ололттой тал Дутагдалтай
тал Мөнгөний цаг хугацааны үнэ цэнийг тооцдог Төслийн бүхий л хугацааны турших мөнгөн урсгалын эрсдлийг тооцдог Аль хөрөнгө оруулалт нь компанийн үнэ цэнийг өсгөхийг тодорхойлж өгдөг Төслийн хугацааны турших бүхий л мөнгөн урсгалыг тооцдог Тооцоололд капиталын өртгийг ашиглахыг шаарддаг Үр дүнгийн үзүүлэлтүүд нь хувиар бус мөнгөн дүнгээр илэрхийлэгддэг.
16.
16 Орлогын дотоод нормын
арга: IRR нь тухайн төслөөс ирээдүйд орж ирэх мөнгөн урсгалын өнөөгийн үнэ цэнийг тухайн төслийн анхны хөрөнгө оруулалттай тэнцүү байлгахуйц хүүгийн хэмжээ юм. 0-тэй тэнцүү байлгахуйц хүүгийн хэмжээ юм. ( ) IRRI IRR CF IPVIPVNPV n t n n ⇒= + ⇒=⇒=−= ∑= 0 1 00 1 0
17.
17 Хэрэв төслийн мөнгөн
урсгал нь тогмол буюу жигд хэмжээтэй байх бол уг төслийн орлогындотоод нормыг дараах томъёогоор олно. ( ) IRRI IRR CF IPVIPVNPV n t n n ⇒= + ⇒=⇒=−= ∑= 0 1 00 1 0 ( ) ( ) AInIRRT IRRInIRRTAPVA 04 04 , ?, = =⇒=⋅= ( ) IRRI IRR CF IPVIPVNPV n t n n ⇒= + ⇒=⇒=−= ∑= 0 1 00 1 0
18.
18 Төслийн мөнгөн урсгал
нь жигд бус хэмжээтэй бол уг төслийн орлогын дотоод нормыг дараах байдлаар тодорхойлно: (Таамаглах үйл ажиллагаа нь төслийн цэвэр үнэ цэнийг 0-тэй тэнцүүлэх хүртэл явагдана. ) ( ) ?0 11 0 ⇒⇒= − + ∑= IRRI IRR CFn t n n
19.
19 6.Ашигт ажиллагааны индексийн
арга: Ашигт ажиллагааны индексийг төслөөс ирээдүйд орж ирэх мөнгөн урсгалын өнөөгийн үнэ цэнийг түүний анхны хөрөнгө оруулалтын хэмжээнд харьцуулах замаар тооцдог. PI-төслийн ашигт ажиллагааны коэффициент ; 0I PV PI =