Skip to main content More Related Content

PPTX
технологийн үе шатны аргаар өртөг тооцох 
PDF

PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PDF

PDF
Зардлын бүртгэл Лекц 11,12 
PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PDF

PDF
What's hot

PPTX

PDF
Зардлын бүртгэл Лекц 15, 16 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PPT

PPTX

PDF

PPTX

PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС 
DOCX

PPTX

PPTX

PPT
Нягтлан бодох бүртгэлийн тухай ойлголт 
PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
PPTX

PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PPT

PPTX

PPTX
Similar to ажлын захиалагын аргаар өртөг тооцох

PDF

PPTX

DOC
Cost accounting todorhoilolt 
PPTX

DOCX

PPTX

DOCX

PPTX

PPTX

PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PDF

PPTX
зардлыг хуримтлуулан бүртгэх арга зүй 
PPTX

DOCX
Ашгийн өөрчлөлтийн шинжилгээ 
PPTX

PDF
Лекц №10 Нэгж бүтээгдэхүүний өртөг тооцох аргууд 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 11 ШИДС 
PDF

PPTX
More from Enebish Vandandulam

PPTX

PPTX
СТОУС 15: Үйлчлүүлэгчтэй байгуулсан гэрээ 
DOCX
СТОУС 16: Түрээсийн бүртгэл 
PPTX
биет бус-хөрөнгө-байгалийн-нөөц-богино.-2pptx 
PPTX

PPTX
өртгийн систем, өртөг тооцох аргууд 
PPTX
хөдөлмөрийн зардлын бүртгэл 
DOCX
зах зээлийн идэвхжилийн шинжилгээ 
PPTX
зардал өртгийн тухай ойлголт 
PPTX

PPTX

PPTX
СТОУС 10 НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН 
PDF

PDF

PPTX
санхүүгийн ахисан түвшний бүртгэл ажлын захиалагын аргаар өртөг тооцох
- 1.
- 2.
Агуулга
1. Ажлын захиалгынаргаар өртөг тооцож бүртгэх,
түүний онцлог
2. Ажлын захиалгын аргын үеийн хаягдал гологдлын
бүртгэл, түүнийг тооцох
- 3.
Ажлын захиалгын аргаарөртөг
тооцож бүртгэх, түүний онцлог
Ажлын захиалгын аргаар өртөг тооцохдоо тодорхой
худалдан авагчийн захиалга юм уу эсвэл тодорхой
бүтээгдэхүүний гэрээ зэрэгт үндэслэн зардлыг
хуримтлуулан бүртгэдэг.
Ингэж бүртгэхдээ өртгийн объект тус бүрээр
дуусаагүй үйлдвэрлэл данс нээн уг дансанд тайлант
хугацаанд гарч байгаа зардлыг хуримтлуулан бүртгэнэ.
- 4.
Энэ аргын онцлогнь:
1. Материалын зардалд хяналт тавих, бүртгэл хөтлөлтийг
хөнгөвчлөх зорилгоор материалын шаардах хуудсанд
ажлын захиалгын нэр, дугаарыг бичсэн байна.
2. ҮНЗ-ийн дуусаагүй үйлдвэрлэл дансанд шилжүүлэхдээ
урьдчилан тооцоолсон хэмжээгээр, хяналт тавих
зорилгоор гүйцэтгэлээр болон тооцоолсон зардлын зүйл
тус бүрээр бүртгэл хөтөлнө.
3. Бэлэн бүтээгдэхүүнийг үйлдвэрлэж дуусмагц худалдан
авагчдад шууд шилжүүлдэг ба бэлэн бүтээгдэхүүн дансыг
хэрэглэхгүй дуусаагүй үйлдвэрлэл дансны кредитэээс
борлуулсан бүтээгдэхүүн өртөг дансны дебетэд шууд
бичиж болно.
- 5.
АЗА-ын журнал маягтнь дебет дансны дэлгэрэнгүй
бүртгэл буюу ажлын захиалгын өртгийн хуудас байна. Уг
өртгийн хуудас нь дараах 3 хэсгээс бүрдэнэ.
1.Толгой хэсэг энэ хэсэгт ажлын захиалгын дугаар
худалдан авагчийн нэр үйлдвэрлэгчийн нэр байршил ,
үйлдвэрлэх зүйлсийн товч тайлбар, тоо хэмжээ , чанарын
шаардлага , захиалга өгсөн , эхэлсэн , дуусгавар болсон
он сар зэргийг бичнэ.
- 6.
2.Үйлдвэрлэлийн өртгийн хэсэгэнэ хэсэгт үйлдвэрлэлд
ашигласан шууд материалын зардлыг /ШМЗ/ сар өдөр ,
шаардах хуудасны дугаараар нь, шууд хөдөлмөрийн
зардлыг /ШХЗ/ сар өдрөөр нь, ҮНЗ-ыг гүйцэтгэлд ногдох
төсөвлөсөн хэмжээгээр нь тусган харуулна. Хэрвээ ҮНЗ-
ийг стандарт өртгөөр бүртгэдэг бол гүйцэтгэлийн өртгийг
түүнтэй зэрэгцүүлэн харуулах зайг төгсгөлд нь үлдээнэ.
3.Төсгөлийн хэсэг өртгийн хуудасны төгсгөлд борлуулах
үнэ, үйлдвэрлэлийн өртөг, ерөнхий удирдлага ба
борлуулалтын зардал, ашиг, алдагдал зэргийг
тодорхойлон харуулна.
- 7.
Ажлын захиалгын аргынүеийн хаягдал
гологдлын бүртгэл, түүнийг тооцох
Үйлдвэрлэлийн явцад элдэв хаягдал, гологдол
гэмтэл гарч байдаг.
Энэ нь материалын чанар муу, ажилчдын
хариуцлага зэргээс хамаарч байдаг байна.
Эдгээр хаягдал гологдлын бүртгэл нь нилээд
онцлогтой.
- 8.
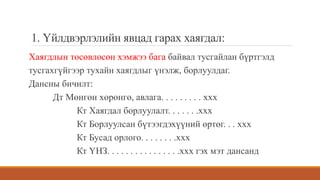
1. Үйлдвэрлэлийн явцадгарах хаягдал:
Хаягдлын төсөвлөсөн хэмжээ бага байвал тусгайлан бүртгэлд
тусгахгүйгээр тухайн хаягдлыг үнэлж, борлуулдаг.
Дансны бичилт:
Дт Мөнгөн хөрөнгө, авлага. . . . . . . . . ххх
Кт Хаягдал борлуулалт. . . . . . .ххх
Кт Борлуулсан бүтээгдэхүүний өртөг. . . ххх
Кт Бусад орлого. . . . . . . .ххх
Кт ҮНЗ. . . . . . . . . . . . . . . .ххх гэх мэт дансанд
- 9.
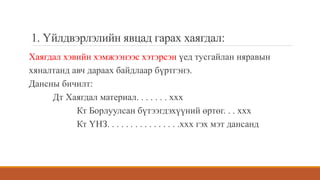
1. Үйлдвэрлэлийн явцадгарах хаягдал:
Хаягдал хэвийн хэмжээнээс хэтэрсэн үед тусгайлан няравын
хяналтанд авч дараах байдлаар бүртгэнэ.
Дансны бичилт:
Дт Хаягдал материал. . . . . . . ххх
Кт Борлуулсан бүтээгдэхүүний өртөг. . . ххх
Кт ҮНЗ. . . . . . . . . . . . . . . .ххх гэх мэт дансанд
- 10.
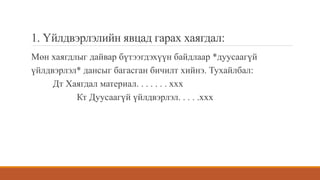
1. Үйлдвэрлэлийн явцадгарах хаягдал:
Мөн хаягдлыг дайвар бүтээгдэхүүн байдлаар *дуусаагүй
үйлдвэрлэл* дансыг багасган бичилт хийнэ. Тухайлбал:
Дт Хаягдал материал. . . . . . . ххх
Кт Дуусаагүй үйлдвэрлэл. . . . .ххх
- 11.
2. Гэмтэж муудсанбүтээгдэхүүн:
Үүнийг бүртгэлд тусгах нь гэмтэж муудсан
бүтээгдэхүүний шинж чанар болон шалтгааныг олж
илэрүүлэх мэдээллийг бүрдүүлэхэд оршино.
- 12.
2.Гэмтэж муудсан бүтээгдэхүүн:
•Гэмтэлнь хэвийн боловч, нийтлэг бус гардаг.
Энэ тохиолдолд гэмтсэн бүтээгдэхүүний цэвэр бодит
өртгөөс хэтэрсэн зөрүүг нь *ҮНЗ* дансны дебетэд,
*Дуусаагүй үйлдвэрлэл* дансны кредитээс бичнэ.
Зах зээл дээр борлогдох чадвартай бол түүнийг
бүтээгдэхүүний цэвэр бодит өртөг гэж үзэн *Дуусаагүй
үйлдвэрлэл* дансны кредитээс *гэмтэлтэй бүтээгдэхүүн*
дансны дебетэд бичнэ.
- 13.
2.Гэмтэж муудсан бүтээгдэхүүн:
•Гэмтэлнь хэвийн бус, урьдчилан тооцоолоогүйгээр гарч
байвал үүнийг хэвийн боловч нийтлэг бус гардаг
гэмтэлтэй бүтээгдэхүүнтэй адилаар бүртгэнэ.
•Харин гэмтлийг ҮНЗ-ын урьдчилан тогтоосон нормд
оруулж тооцоолсон бол тухайн гэмтэлтэй холбоотой
түүнд ногдох үйлдвэрлэлд дутуу оруулсан ҮНЗ ихсэж,
илүү оруулсан хэмжээ нь багасна.
- 14.
2.Гэмтэж муудсан бүтээгдэхүүн:
•Гэмтэлнь худалдан авагчийн захиалагчийн шууд
шаардлагаас үүсдэг бол, өөрөөр хэлбэл захиалга хийлгэж
эхэлсэн үед худалдан авагч бүтээгдэхүүнийг өөрчлөхийг
шаардсан бол гэмтэлтэй бүтээгдэхүүнийг борлуулж болох
үнээр нь орлогод авч, түүнээс илүү гарсан өртгийг
*Борлуулсан бүтээгдэхүүний өртөг* дансны дебетэд тусгаж,
төлбөр хийгдэх үед уг өртгийг захиалгач өөрөө хариуцаж
байвал нөхөн гаргуулна.
Харин гэмтлийг ҮНЗ-ын нормд тусгасан байдаг тул
давхардуулахгүйгээр хасаж тооцох хэрэгтэй.
- 15.
- 16.
- 17.
 Most read
 Most read
 Most read