Skip to main content
Download free for 30 days
Sign in
Upload
Language (EN)
Support
Business
Mobile
Social Media
Marketing
Technology
Art & Photos
Career
Design
Education
Presentations & Public Speaking
Government & Nonprofit
Healthcare
Internet
Law
Leadership & Management
Automotive
Engineering
Software
Recruiting & HR
Retail
Sales
Services
Science
Small Business & Entrepreneurship
Food
Environment
Economy & Finance
Data & Analytics
Investor Relations
Sports
Spiritual
News & Politics
Travel
Self Improvement
Real Estate
Entertainment & Humor
Health & Medicine
Devices & Hardware
Lifestyle
EN
Upload
Download free for 30 days
Sign in
Uploaded by
Баянтөр Дэлгэр
279 views
Sedev 6 nemelt material
хөрөнгийн өр төлбөрийн үр
Education
◦
Read more
0
Save
Share
Embed
Save to Drive
Download now
Download to read offline
1
/ 6
2
/ 6
3
/ 6
4
/ 6
5
/ 6
6
/ 6
More Related Content
PPTX
өртгийн систем, өртөг тооцох аргууд
by
Enebish Vandandulam
13 slides
39.3K views
PDF
Лекц №1 Төсөл, төслийн тухай
by
Хотгойд Шанж Болдбаатар Ууганбаяр
20 slides
2K views
PPTX
Sb 5 bm
by
E-Gazarchin Online University
28 slides
7.8K views
PDF
Зардлын бүртгэл тест
by
Bbujee
32 slides
5.6K views
PPTX
Lecture 5,6
by
Bbujee
30 slides
13.4K views
PDF
Зардлын бүртгэл Лекц 8,9
by
Bbujee
33 slides
10.5K views
PDF
Lekts2. statistik ajilglalt
by
Dalaisaikhan Natsagdorj
8 slides
8K views
PPTX
Санхүү менежментийн тулгуур ойлголтууд
by
ИЗ-СЭЗС багш А.Бибиш
17 slides
4.6K views
өртгийн систем, өртөг тооцох аргууд
by
Enebish Vandandulam
13 slides
39.3K views
Лекц №1 Төсөл, төслийн тухай
by
Хотгойд Шанж Болдбаатар Ууганбаяр
20 slides
2K views
Sb 5 bm
by
E-Gazarchin Online University
28 slides
7.8K views
Зардлын бүртгэл тест
by
Bbujee
32 slides
5.6K views
Lecture 5,6
by
Bbujee
30 slides
13.4K views
Зардлын бүртгэл Лекц 8,9
by
Bbujee
33 slides
10.5K views
Lekts2. statistik ajilglalt
by
Dalaisaikhan Natsagdorj
8 slides
8K views
Санхүү менежментийн тулгуур ойлголтууд
by
ИЗ-СЭЗС багш А.Бибиш
17 slides
4.6K views
What's hot
PPTX
Бүлэг5
by
Burnee Oogii
37 slides
18.5K views
PPTX
бараа материалын бүртгэл
by
Enebish Vandandulam
17 slides
19.1K views
DOCX
зардал
by
Selenge Seke
6 slides
19.5K views
DOC
Санхүүгийн тайлангийн аудит-Гарын Авлага
by
Byambadrj Myagmar
231 slides
45.7K views
PPT
Бараа материал ба нөөцийн удирдлага-Үйл ажиллагааны менежмент /Хураангуй/
by
Adilbishiin Gelegjamts
42 slides
29.2K views
PPTX
Turiin sanhuu l1
by
Энхтамир Ш
27 slides
4K views
DOCX
НББ-боддогын-баримт-бичиг загвар.docx
by
TumendelgerDagvaOsor
29 slides
5.2K views
PDF
Lekts12 hamaarliin huchiig hemjih engiin arguud buten
by
Anhaa8941
2 slides
878 views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 4 ШИДС
by
Chuluun Zulaa
22 slides
46.5K views
DOCX
Mg304 санхүүгийн удирдлага
by
Bujee Buuvdei
29 slides
2.5K views
PDF
Macro l 16
by
ediinzasagonol
31 slides
2.7K views
DOCX
лекц 4
by
oyunsuren84
8 slides
4.8K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС
by
Chuluun Zulaa
14 slides
18.3K views
PPTX
Lecture 2
by
Bbujee
22 slides
11.1K views
PDF
Зардлын бүртгэл Лекц 11,12
by
Bbujee
35 slides
8.9K views
PPTX
Sb 6 uh
by
E-Gazarchin Online University
33 slides
13.7K views
PPTX
Audit 1
by
GurragchaaIshnavaan
13 slides
2.1K views
PPTX
Lecture 13,14
by
Bbujee
30 slides
11.3K views
PPTX
Д.БА206 СТАТИСТИК ХЭМЖИГДЭХҮҮН
by
Nomuuntk
24 slides
15.5K views
PPTX
Lecture 6
by
Bbujee
32 slides
12.6K views
Бүлэг5
by
Burnee Oogii
37 slides
18.5K views
бараа материалын бүртгэл
by
Enebish Vandandulam
17 slides
19.1K views
зардал
by
Selenge Seke
6 slides
19.5K views
Санхүүгийн тайлангийн аудит-Гарын Авлага
by
Byambadrj Myagmar
231 slides
45.7K views
Бараа материал ба нөөцийн удирдлага-Үйл ажиллагааны менежмент /Хураангуй/
by
Adilbishiin Gelegjamts
42 slides
29.2K views
Turiin sanhuu l1
by
Энхтамир Ш
27 slides
4K views
НББ-боддогын-баримт-бичиг загвар.docx
by
TumendelgerDagvaOsor
29 slides
5.2K views
Lekts12 hamaarliin huchiig hemjih engiin arguud buten
by
Anhaa8941
2 slides
878 views
Нягтлан бодох бүртгэлийн үндэс хичээл 4 ШИДС
by
Chuluun Zulaa
22 slides
46.5K views
Mg304 санхүүгийн удирдлага
by
Bujee Buuvdei
29 slides
2.5K views
Macro l 16
by
ediinzasagonol
31 slides
2.7K views
лекц 4
by
oyunsuren84
8 slides
4.8K views
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС
by
Chuluun Zulaa
14 slides
18.3K views
Lecture 2
by
Bbujee
22 slides
11.1K views
Зардлын бүртгэл Лекц 11,12
by
Bbujee
35 slides
8.9K views
Sb 6 uh
by
E-Gazarchin Online University
33 slides
13.7K views
Audit 1
by
GurragchaaIshnavaan
13 slides
2.1K views
Lecture 13,14
by
Bbujee
30 slides
11.3K views
Д.БА206 СТАТИСТИК ХЭМЖИГДЭХҮҮН
by
Nomuuntk
24 slides
15.5K views
Lecture 6
by
Bbujee
32 slides
12.6K views
Similar to Sedev 6 nemelt material
PPTX
биет бус хөрөнгийн үнэлгээний өртгийн хандлага
by
Хонгорзул Лили
16 slides
1.6K views
PPTX
лекц 15
by
oyunsuren84
17 slides
3.3K views
PPTX
Бүлэг4
by
Burnee Oogii
47 slides
16.1K views
PDF
Nemelt unshih-material
by
Баянтөр Дэлгэр
7 slides
63 views
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв
by
baagiizul
31 slides
324 views
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв
by
zulaat
31 slides
2.3K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 13 ШИДС
by
Chuluun Zulaa
14 slides
7.5K views
PPTX
Ppe
by
E-Gazarchin Online University
43 slides
8.1K views
DOC
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар
by
Byambadrj Myagmar
13 slides
121.1K views
PPT
Nbb
by
LF Hatnaa
98 slides
4.9K views
PDF
Sanhuugiin tailangiin butets zohion baiguulalt
by
E-Gazarchin Online University
24 slides
18K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 3 ШИДС
by
Chuluun Zulaa
22 slides
32.7K views
PPT
SM2-2
by
E-Gazarchin Online University
12 slides
451 views
PPTX
Санхүүгийн тайланг унших аргууд
by
Byambadrj Myagmar
33 slides
14.6K views
PPTX
Бизнесийн хөрөнгө оруулалт
by
Adilbishiin Gelegjamts
27 slides
1.3K views
PDF
Inv fin mkt_3
by
Adilbishiin Gelegjamts
28 slides
410 views
DOCX
Amraagiin zardal
by
Vitalism Link
25 slides
7.6K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС
by
Chuluun Zulaa
15 slides
15.4K views
PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт
by
Bvvde II II
26 slides
4.3K views
PDF
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь
by
Azzaya L
7 slides
12.6K views
биет бус хөрөнгийн үнэлгээний өртгийн хандлага
by
Хонгорзул Лили
16 slides
1.6K views
лекц 15
by
oyunsuren84
17 slides
3.3K views
Бүлэг4
by
Burnee Oogii
47 slides
16.1K views
Nemelt unshih-material
by
Баянтөр Дэлгэр
7 slides
63 views
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв
by
baagiizul
31 slides
324 views
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв
by
zulaat
31 slides
2.3K views
Нягтлан бодох бүртгэлийн үндэс хичээл 13 ШИДС
by
Chuluun Zulaa
14 slides
7.5K views
Ppe
by
E-Gazarchin Online University
43 slides
8.1K views
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар
by
Byambadrj Myagmar
13 slides
121.1K views
Nbb
by
LF Hatnaa
98 slides
4.9K views
Sanhuugiin tailangiin butets zohion baiguulalt
by
E-Gazarchin Online University
24 slides
18K views
Нягтлан бодох бүртгэлийн үндэс хичээл 3 ШИДС
by
Chuluun Zulaa
22 slides
32.7K views
SM2-2
by
E-Gazarchin Online University
12 slides
451 views
Санхүүгийн тайланг унших аргууд
by
Byambadrj Myagmar
33 slides
14.6K views
Бизнесийн хөрөнгө оруулалт
by
Adilbishiin Gelegjamts
27 slides
1.3K views
Inv fin mkt_3
by
Adilbishiin Gelegjamts
28 slides
410 views
Amraagiin zardal
by
Vitalism Link
25 slides
7.6K views
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС
by
Chuluun Zulaa
15 slides
15.4K views
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт
by
Bvvde II II
26 slides
4.3K views
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь
by
Azzaya L
7 slides
12.6K views
More from Баянтөр Дэлгэр
PDF
Sul ajliin bair
by
Баянтөр Дэлгэр
7 slides
86 views
PPTX
Sedev 11-financial-statements-toim
by
Баянтөр Дэлгэр
8 slides
123 views
PPTX
Sedev 10 trail balance toim
by
Баянтөр Дэлгэр
12 slides
522 views
PPTX
Sedev 9 jurnal, ledjer toim
by
Баянтөр Дэлгэр
8 slides
141 views
PPTX
Sedev 8 barimt, toologo toim
by
Баянтөр Дэлгэр
14 slides
406 views
DOCX
11.2 st n hugatsaa batlagdsan
by
Баянтөр Дэлгэр
6 slides
66 views
DOCX
11.1 st n butets
by
Баянтөр Дэлгэр
5 slides
115 views
DOCX
10.6 ax balans ij buren ax
by
Баянтөр Дэлгэр
5 slides
46 views
DOCX
10.5 ax haaltiin bichilt orlogiin tailan
by
Баянтөр Дэлгэр
5 slides
188 views
DOCX
10.4 ax dtshb
by
Баянтөр Дэлгэр
5 slides
36 views
DOCX
10.3 ax mohiruulan bichih
by
Баянтөр Дэлгэр
5 slides
41 views
DOCX
10.2 ax shalgah balans
by
Баянтөр Дэлгэр
48 slides
2.4K views
DOCX
10.1 guilgeenii balans
by
Баянтөр Дэлгэр
3 slides
1.8K views
DOCX
9.4 dewter t dans
by
Баянтөр Дэлгэр
5 slides
161 views
DOCX
9.5 dansnii code
by
Баянтөр Дэлгэр
5 slides
217 views
DOCX
9.3 dewter
by
Баянтөр Дэлгэр
48 slides
2.4K views
DOCX
9.2 jurnal
by
Баянтөр Дэлгэр
6 slides
353 views
DOCX
9.1 ugugdul
by
Баянтөр Дэлгэр
3 slides
163 views
DOCX
Sedev 12 nemelt material 2
by
Баянтөр Дэлгэр
4 slides
368 views
DOCX
Sedev 7 unshih
by
Баянтөр Дэлгэр
6 slides
372 views
Sul ajliin bair
by
Баянтөр Дэлгэр
7 slides
86 views
Sedev 11-financial-statements-toim
by
Баянтөр Дэлгэр
8 slides
123 views
Sedev 10 trail balance toim
by
Баянтөр Дэлгэр
12 slides
522 views
Sedev 9 jurnal, ledjer toim
by
Баянтөр Дэлгэр
8 slides
141 views
Sedev 8 barimt, toologo toim
by
Баянтөр Дэлгэр
14 slides
406 views
11.2 st n hugatsaa batlagdsan
by
Баянтөр Дэлгэр
6 slides
66 views
11.1 st n butets
by
Баянтөр Дэлгэр
5 slides
115 views
10.6 ax balans ij buren ax
by
Баянтөр Дэлгэр
5 slides
46 views
10.5 ax haaltiin bichilt orlogiin tailan
by
Баянтөр Дэлгэр
5 slides
188 views
10.4 ax dtshb
by
Баянтөр Дэлгэр
5 slides
36 views
10.3 ax mohiruulan bichih
by
Баянтөр Дэлгэр
5 slides
41 views
10.2 ax shalgah balans
by
Баянтөр Дэлгэр
48 slides
2.4K views
10.1 guilgeenii balans
by
Баянтөр Дэлгэр
3 slides
1.8K views
9.4 dewter t dans
by
Баянтөр Дэлгэр
5 slides
161 views
9.5 dansnii code
by
Баянтөр Дэлгэр
5 slides
217 views
9.3 dewter
by
Баянтөр Дэлгэр
48 slides
2.4K views
9.2 jurnal
by
Баянтөр Дэлгэр
6 slides
353 views
9.1 ugugdul
by
Баянтөр Дэлгэр
3 slides
163 views
Sedev 12 nemelt material 2
by
Баянтөр Дэлгэр
4 slides
368 views
Sedev 7 unshih
by
Баянтөр Дэлгэр
6 slides
372 views
Sedev 6 nemelt material
1.
ХӨРӨНГӨ ӨР ТӨЛБӨРИЙН
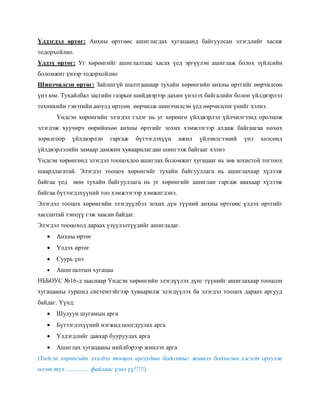
ҮНЭ ЦЭНЭ, БҮТЭЭГДЭХҮҮНИЙ ӨРТӨГ ТООЦОХ АРГА ЗҮЙ: Манай улсын НББ-ийн тухай хуулинд зааснаар аж ахуйн нэгж байгууллага нь хөрөнгө өр төлбөрөө НББ-ийн стандартын дагуу үнэлж дансанд тусгана. Санхүүгийн тайланд тусгагдах үзүүлэлтүүдийн мөнгөн дүнг тодорхойлж, тэдгээрийг баланс болон орлого үр дүнгийн тайланд тусгах үйл ажиллагааг санхүүгийн тайлангийн үзүүлэлтүүдийн хэмжилт гэж нэрлэдэг. Санхүүгийн тайлангийн олон улсын стандартад хөрөнгө өр төлбөрийн үнэлгээнд дараах суурь ойлголтуудыг авч үздэг. Үүнд: • Анхны өртөг: Хөрөнгийг худалдан авсан үнэ болон түүнийг олж бэлтгэхтэй холбоотой гарсан зардлуудын нийлбэрээр тодорхойлогдоно. • Тухайн үеийн өртөг: Хөрөнгийг ижил төрлийн эсвэл түүнтэй адилтгах хөрөнгө олж авахад төлөх мөнгө болон мөнгөтэй адилтгах хөрөнгийн дүнгээр бүртгэхийг хэлнэ. • Худалдах боломжит үнэ цэнэ: Тухайн хөрөнгийг худалдах үед орж ирсэн орлого эсвэл түүнтэй адилтгах хөрөнгийн дүнгээр бүртгэхийг хэлнэ. • Өнөөгийн үнэ цэнэ: Хөрөнгийг бизнесийн хэвийн үйл ажиллагааны явцад бий болгохоор хүлээгдэж байгаа цэвэр мөнгөн орлогын өнөөгийн үнэ цэнээр бүртгэхийг хэлнэ. Авлага, бараа материалаарх хөрөнгө, үндсэн хөрөнгө, биет бус хөрөнгө, хөрөнгө оруулалт, өр төлбөр зэрэг хөрөнгө, эх үүсвэрийн төрлүүдийн үнэлгээнд санхүүгийн тайлагналын ОУ-ын стандартын дагуу үнэлгээний төрөл бүрийн аргуудыг ашигладаг. Авлага: Бараа бүтээгдэхүүнийг худалдан авагчдад зээлээр борлуулах, ажил үйлчилгээ үзүүлснийхээ төлөө худалдан авагчдаас нэхэмжилж буй мөнгөний дүнг авлага гэнэ. Авлагыг худалдааны ба худалдааны бус авлага гэж ангил үздэг. Худалдааны бус авлага нь компаний үндсэн үйл ажиллагааны борлуулалтаас бусад ажил гүйлгээний үр дүнд үүссэн авлага юм. Үүнд: • Ажилчид ба албан хаагчдад олгосон урьдчилгаа • Ногдол ашиг ба хүүний авлага • Торгуулийн авлага • Татварын илүү төлөлт гэх мэт
2.
Худалдааны авлагыг дансны
авлага, авлагын бичиг гэж ангилан үздэг. • Дансны авлага нь борлуулсан бараа үзүүлсэн үйлчилгээний төлбөрийг төлнө гэсэн худалдан авагчийн аман амлалт бөгөөд ихэвчлэн 30-60 хоногт төлөгдөнө. • Авлагын бичиг нь тодорхой хэмжээний мөнгийг ирээдүйн тогтоосон хугацаанд төлнө гэсэн бичгэн амлалт бөгөөд богино ба урт хугацаатай байна. Авлагын бичигт хүү тооцно. Авлагыг үүсэн үед нь бүртгэх ба санхүүгийн тайлагналын зорилгоор эргэлтийн ба эргэлтийн бус авлага гэж ангилдаг. • Эргэлтийн авлага гэдэг нь нэг жил эсвэл үйл ажиллагааны нэг циклийн дотор цуглуулах богино хугацаатай авлага бөгөөд үүнийг балансад цэвэр боломжит үнэ цэнээр нь тайлагнадаг. Цэвэр боломжит үнэ цэнэ гэдэг нь ирээдүйд худалдан авагчаас авах боломжит мөнгөний дүн бөгөөд авлагын нийт дүнгээс найдваргүй авлагын нөөцийг хасаж тодорхойлдог. Найдваргүй авлага гэдэг нь зээлээрх борлуулалтаас зарим хэсэг нь төлөгдөх нь эргэлзээтэй болж улмаар төлөгдөх найдваргүй болж данснаас хасагддаг байна. • Эргэлтийн бус буюу урт хугацаат авлагыг ирээдүйд худалдан авагчаас авах мөнгөн орлогын өнөөгийн үнэ цэнээр тайлагнадаг. Бараа материалаарх хөрөнгө: НББОУС-д зааснаар бараа материал гэдэг нь аж ахуйн ердийн үйл ажиллагааны явцад худалдан борлуулах зорилгоор үйлдвэрлэлийн дамжлагад байгаа үйлдвэрлэлийн процесс болон үйлчилгээ үзүүлэлтэнд ашиглахаар материал хангамжийн зүйл хэлбэрээр байгаа биет хөрөнгө юм. Нэг үгээр хэлбэл борлуулах зорилго бүхий хөрөнгийг бараа материал гэж үздэг. Аж ахуйн нэгж байгууллагын бизнесийн үйл ажиллагааны чиглэлээс хамааран тухайн үйлдвэрлэл үйлчилгээний онцлогт тохирсон төрөл бүрийн бараа материалууд байдаг. Тэдгээрийг ерөнхийд нь бараа материалын хөрөнгө хэмээн нэрлэдэг бөгөөд эргэлтийн хөрөнгийн нэг гол хэсэг юм. Худалдааны байгууллагын хувьд бараа материалаарх хөрөнгөнд худалдан борлуулах зориулалтаар авсан бараа бүтээгдэхүүнд зонхилох хувийг эзлэх ба хангамжийн зүйл гэх мэтийн хөрөнгө цөөн хувийг эзэлнэ. Бараа материалыг анхны өртгөөр нь бүртгэх ба өртөгт нь түүнийг худалдан авсан үнэ болон түүнийг одоогийн байршил ба нөхцөлд
3.
авчрахтай холбоотой зардлуудыг
оруулж бүртгэнэ. Олон төрлийн бараа материалыг бэлтгэхэд гарсан тээврийн зардлыг нийт бараа материалын дүнд эзлэх тухайн материалын хувийн жинг харгалзан хуваарилж өртөгт нь шингээдэг. Бараа материалаарх хөрөнгөтэй холбоотойгоор гарсан боловч түүний өртөгт ордоггүй тайлант үеийн зардлаар бүртгэгддэг дараах зардлууд байдаг. Үүнд: • Хаягдал материал • Үйлвэрлэлийн өмнөх дамжлагаас дараагийн шат дамжлага дунд зайлшгүй гарах зардлаас бусад хадгалалтын зардал • Бараа материалыг одоогийн байршилд авчрах болон тухайн байрлалд оруулахтай холбогдож гараагүй удирдлагын зардал • Борлуулалтын зардал Зах зээлийн өнөөгийн нөхцөлд нэг төрлийн бараа материалаарх хөрөнгийг өөр өөр үнээр олж авсан нөхцөлд түүний зарцуулалтын өртгийг тодорхойлох дараах аргуудыг ашигладаг. Үүнд: • Жигнэсэн дундаж өртгийн арга /WAC-weighted average cost/ • Эхэлж авсныг эхэлж зарлагадах арга /FIFO- first in first out/ • Сүүлд авсныг эхэлж зарлагадах арга /LIFO- last in first out/ • Хамгийн өндөр үнэтэйг эхэлж зарлагадах арга /HIFO- highest in first out/ • Тусгай тэмдэглэгээний арга /SI- specific indentification/ гэх мэт Эхэлж авсаныг эхэлж зарлагадах арга: Энэ аргыг ашиглан бараа материалын үнэ бүхий зүйлийг үнэлэх үед хамгийн анх авсан бараа материалын үнийг эхэлж хэрэглэдэг. Бараа материалын үнэ өсч байгаа үед энэ аргыг хэрэглэх нь материалын зардлыг багасгаж олох цэвэр ашгийг нэмэгдүүлдэг. Ингэснээр нэг талаас тухайн байгууллагын төлөх татвар нэмэгдэж, нөгөө талаас ашгаас үйлвдэрлэлээ өргөтгөх, техникийн шинэчлэл хийх, хуримтлал хийх боломжтой болно. Жигнэсэн дундаж өртгийн арга: Ихэнх компаниуд энэ аргаар бараа материалаа үнэлдэг. Энэ аргыг ашиглан бараа материалын үнэ бүхий зүйлсийн өртгийн нийлбэрийг тэдгээрийн нийт тоо хэмжээнд хувааж нэгжийн жигнэсэн дундаж өртгийг тодорхойлдог. Ингэснээр тайлант хугацаанд зарлагадаж буй бараа материалын өртөг нэг ижил, тогтмол байх бөгөөд бүтээгдэхүүний өртөг зардал хэлбэлзэхгүй тул ашиг болон түүнээс төлөх татварын дүнд өөрчлөлт орохгүй.
4.
Сүүлд авсанаа эхэлж
зарлагадах арга: Энэ аргыг ашиглан бараа материалын үнэ бүхий зүйлсийг үнэлэхэд хамгийн сүүлд авсан бараа материалын үнийг эхэлж хэрэглэдэг. Бараа материалын үнэ өсч байгаа үед энэ аргыг хэрэглэх нь материалын зардлыг нэмэгдүүлдэг учир тухайн байгууллагын олох цэвэр ашиг, түүнээс төлөх татварын хэмжээг багасгадаг. Хамгийн өндөр үнэтэйг эхэлж зарлагадах арга: Энэ аргыг ашиглан бараа материалын үнэ бүхий зүйлсийг үнэлэхэд хамгийн өндөр үнэтэй бараа материалын үнийг эхэлж хэрэглэдэг. Бараа материалын үнэ өсч байгаа үед материалын зардлыг эрс нэмэгдүүлдэг учир бүтээгдэхүүний өртгийг өсгөдөг. Тусгай тэмдэглэгээний арга: Энэ аргыг ашиглан бараа материалын үнэ бүхий зүйлсийг үнэлэхэд бараа материалыг худалдан авсан үнээр нь зарлагаддаг. Өндөр үнэтэй, цөөн нэр төрлийн бараа материалыг бүртгэх үед энэ аргыг ашигладаг. (Түгээмэл хэрэглэгддэг жигнэсэн дундаж өртгийн арга болон эхэлж авснаа эхэлж зарлагадах аргуудын аргачлалыг харуулсан бодолтыг жишээ бодлогын ........ файлаас үзнэ үү !!!) Үндсэн хөрөнгө: Үндсэн хөрөнгө гэдэг нь үйлдвэрлэлийн процессод олон удаа оролцож хэлбэр дүрсээ алддаггүй аажмаар элэгдэж, элэгдлээ өөрөөрөө дамжуулан гүйцэтгэсэн ажил үйлчилгээний өөрийн өртөгт шингэж байдаг эд хөрөнгө юм. • Үйлдвэрлэлд олон удаа оролцдог. • Хэлбэр дүрсээ өөрчилдөггүй. • Өөрийн өртгийг үйлдвэрлэлээс гаргаж байгаа бүтээгдэхүүндээ аажмаар шингээж байдаг. Үндсэн хөрөнгө өртөг бүрдэлт. • Анхны буюу түүхэн өртөг • Үлдэгдэл өртөг. • Үлдэх өртөг. • Шинэчилсэн өртөг Анхны буюу түүхэн өртөг: Худалдан авсан хөрөнгийн хувьд худалдан авсан үнэ, гаалийн татвар, тээврийн зардал, ачиж буулгах угсарч суурилуулах зардал зэрэг зардлуудын нийлбэрээр тодорхойлогдоно. Барьж байгуулж байгаа үндсэн хөрөнгийн хувьд бүтээн бий болгох зардал дээр угсарч суурилуулах болон бусад зардлуудыг нэмж тодорхойлно.
5.
Үлдэгдэл өртөг: Анхны
өртгөөс ашиглагдах хугацаанд байгуулсан элэгдлийг хасаж тодорхойлно. Үлдэх өртөг: Уг хөрөнгийг ашиглалтаас хасах үед эргүүлэн ашиглаж болох зүйлсийн боломжит үнээр тодорхойлно Шинэчилсэн өртөг: Зайлшгүй шалтгаанаар тухайн хөрөнгийн анхны өртгийг өөрчилсөн үнэ юм. Тухайлбал засгийн газрын шийдвэрээр дахин үнэлэх байгалийн болон үйлдвэрлэл техникийн гэнэтийн аюулд өртсөн өөрчилж шинэчилсэн үед өөрчилсөн үнийг хэлнэ. Үндсэн хөрөнгийн элэгдэл гэдэг нь уг хөрөнгө үйлдвэрлэл үйлчилгээнд оролцож элэгдэж хуучирч өөрийнхөө анхны өртгийг зохих хэмжээгээр алдаж байгаагаа нөхөх зорилгоор үйлдвэрлэн гаргаж бүтээгдэхүүн ажил үйлчилгээний үнэ хөлсөнд үйлдвэрлэлийн замаар дамжин хуваарилагдан шингээж байгааг хэлнэ Үндсэн хөрөнгөнд элэгдэл тооцохдоо ашиглах боломжит хугацааг нь зөв зохистой тогтоох шаардлагатай. Элэгдэл тооцох хөрөнгийг тухайн байгууллага нь ашиглахаар хүлээж байгаа үед мөн тухайн байгууллага нь уг хөрөнгийг ашиглан гаргаж авахаар хүлээж байгаа бүтээгдэхүүний тоо хэмжээгээр хэмжигдэнэ. Элэгдэл тооцох хөрөнгийн элэгдүүлбэл зохих дүн түүний анхны өртгөөс үлдэх өртгийг хассантай тэнцүү гэж заасан байдаг. Элэгдэл тооцоход дараах үзүүлэлтүүдийг ашигладаг. • Анхны өртөг • Үлдэх өртөг • Суурь үнэ • Ашиглалтын хугацаа НББОУС №16-д зааснаар Үндсэн хөрөнгийн элэгдүүлэх дүнг түүнийг ашиглахаар тооцсон хугацааны туршид системтэйгээр хуваарилж элэгдүүлэх ба элэгдэл тооцох дараах аргууд байдаг. Үүнд: • Шулуун шугамын арга • Бүтээгдэхүүний нэгжид ноогдуулах арга • Үлдэгдлийг давхар бууруулах арга • Ашиглах хугацааны нийлбэрээр жинлэх арга (Үндсэн хөрөнгийн элэгдэл тооцох аргуудын бодолтыг жишээ бодлогын хэсэгт оруулж өгсөн тул ............... файлаас үзнэ үү!!!!!)
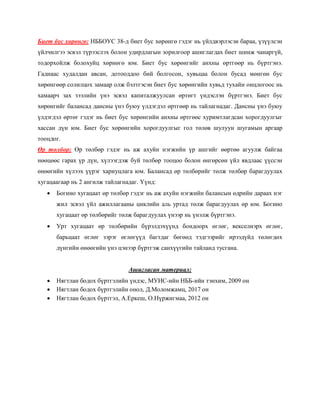
6.
Биет бус хөрөнгө:
НББОУС 38-д биет бус хөрөнгө гэдэг нь үйлдвэрлэсэн бараа, үзүүлсэн үйлчилгээ эсвэл түрээслэх болон удирдлагын зорилгоор ашиглагдах биет шинж чанаргүй, тодорхойлж болохуйц хөрнөгө юм. Биет бус хөрөнгийг анхны өртгөөр нь бүртгэнэ. Гаднаас худалдан авсан, дотооддоо бий болгосон, хувьцаа болон бусад мөнгөн бус хөрөнгөөр солилцох замаар олж бэлтгэсэн биет бус хөрөнгийн хувьд тухайн онцлогоос нь хамаарч зах зээлийн үнэ эсвэл капиталжуулсан өртөгт үндэслэн бүртгэнэ. Биет бус хөрөнгийг балансад дансны үнэ буюу үлдэгдэл өртгөөр нь тайлагнадаг. Дансны үнэ буюу үлдэгдэл өртөг гэдэг нь биет бус хөрөнгийн анхны өртгөөс хуримтлагдсан хорогдуулгыг хассан дүн юм. Биет бус хөрөнгийн хорогдуулгыг гол төлөв шулуун шугамын аргаар тооцдог. Өр төлбөр: Өр төлбөр гэдэг нь аж ахуйн нэгжийн үр ашгийг өөртөө агуулж байгаа нөөцөөс гарах үр дүн, хүлээгдэж буй төлбөр тооцоо болон өнгөрсөн үйл явдлаас үүссэн өнөөгийн хүлээх үүрэг хариуцлага юм. Балансад өр төлбөрийг төлж төлбөр барагдуулах хугацаагаар нь 2 ангилж тайлагнадаг. Үүнд: • Богино хугацаат өр төлбөр гэдэг нь аж ахуйн нэгжийн балансын өдрийн дараах нэг жил эсвэл үйл ажиллагааны циклийн аль уртад төлж барагдуулах өр юм. Богино хугацаат өр төлбөрийг төлж барагдуулах үнээр нь үнэлж бүртгэнэ. • Урт хугацаат өр төлбөрийн бүрэлдэхүүнд бондоорх өглөг, векселиэрх өглөг, барьцаат өглөг зэрэг өглөгүүд багтдаг бөгөөд тэдгээрийг ирээдүйд төлөгдөх дүнгийн өнөөгийн үнэ цэнээр бүртгэж санхүүгийн тайланд тусгана. Ашигласан материал: • Нягтлан бодох бүртгэлийн үндэс, МУИС-ийн НББ-ийн тэнхим, 2009 он • Нягтлан бодох бүртгэлийн онол, Д.Моломжамц, 2017 он • Нягтлан бодох бүртгэл, А.Еркеш, О.Нүржигмаа, 2012 он