Skip to main content
Download free for 30 days
Sign in
Upload
Language (EN)
Support
Business
Mobile
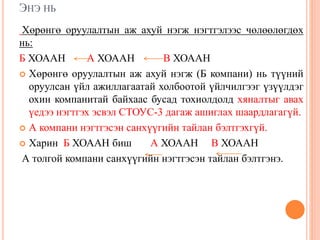
Social Media
Marketing
Technology
Art & Photos
Career
Design
Education
Presentations & Public Speaking
Government & Nonprofit
Healthcare
Internet
Law
Leadership & Management
Automotive
Engineering
Software
Recruiting & HR
Retail
Sales
Services
Science
Small Business & Entrepreneurship
Food
Environment
Economy & Finance
Data & Analytics
Investor Relations
Sports
Spiritual
News & Politics
Travel
Self Improvement
Real Estate
Entertainment & Humor
Health & Medicine
Devices & Hardware
Lifestyle
EN
Upload
Download free for 30 days
Sign in
EV
Uploaded by
Enebish Vandandulam
PPTX, PDF
9,616 views
СТОУС 10 НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН
НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН
Education
◦
Read more
3
Save
Share
Embed
Save to Drive
Download now
Downloaded 33 times
1
/ 14
2
/ 14
3
/ 14
4
/ 14
Most read
5
/ 14
6
/ 14
7
/ 14
8
/ 14
9
/ 14
10
/ 14
11
/ 14
12
/ 14
Most read
13
/ 14
14
/ 14
Most read
More Related Content
PPTX
Ias 8
by
unenbat4411
11 slides
5.6K views
PPTX
Sb 6 uh
by
E-Gazarchin Online University
33 slides
13.7K views
PPTX
Lecture 4, 5
by
Bbujee
32 slides
8.1K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 2 Шинэ Иргэншил Дээд Сургууль
by
Chuluun Zulaa
11 slides
14K views
PPTX
үндсэн хөрөнгө
by
Davaa Davaa
28 slides
38.9K views
PPTX
Ppe
by
E-Gazarchin Online University
43 slides
8.1K views
PPTX
Бүлэг4
by
Burnee Oogii
47 slides
16.1K views
PPT
Lecture №5,6,7,8
by
ariunubu
40 slides
27.8K views
Ias 8
by
unenbat4411
11 slides
5.6K views
Sb 6 uh
by
E-Gazarchin Online University
33 slides
13.7K views
Lecture 4, 5
by
Bbujee
32 slides
8.1K views
Нягтлан бодох бүртгэлийн үндэс хичээл 2 Шинэ Иргэншил Дээд Сургууль
by
Chuluun Zulaa
11 slides
14K views
үндсэн хөрөнгө
by
Davaa Davaa
28 slides
38.9K views
Ppe
by
E-Gazarchin Online University
43 slides
8.1K views
Бүлэг4
by
Burnee Oogii
47 slides
16.1K views
Lecture №5,6,7,8
by
ariunubu
40 slides
27.8K views
What's hot
PPT
Lecture №13,14,15,16
by
ariunubu
35 slides
36.6K views
PDF
НББОУС-21
by
Enebish Vandandulam
5 slides
26K views
PDF
Зардлын бүртгэл Лекц 8,9
by
Bbujee
33 slides
10.5K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 13 ШИДС
by
Chuluun Zulaa
14 slides
7.5K views
PPTX
Sb 5 bm
by
E-Gazarchin Online University
28 slides
7.8K views
PPTX
Sb 3 bhho
by
E-Gazarchin Online University
26 slides
6.7K views
PPT
Ias 36
by
unenbat4411
18 slides
3.5K views
PPTX
Бүлэг6
by
Burnee Oogii
34 slides
26.1K views
DOCX
эргэцийн шинжилгээ
by
Dalai Tumursukh
3 slides
25.1K views
PPTX
Авлагын бүргэл
by
Enebish Vandandulam
15 slides
20.3K views
PDF
Зардлын бүртгэл Лекц 4
by
Bbujee
31 slides
12.7K views
PDF
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь
by
Azzaya L
7 slides
12.6K views
PPT
Нягтлан бодох бүртгэлийн тухай ойлголт
by
ИЗ-СЭЗС багш Б.Өнөрцэцэг
59 slides
15.8K views
PPTX
Sb 1 b.ua
by
E-Gazarchin Online University
38 slides
6.4K views
PPTX
Бүлэг5
by
Burnee Oogii
37 slides
18.5K views
PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт
by
Bvvde II II
26 slides
4.3K views
PPTX
Ma lecture-5
by
Odko Ts
64 slides
9K views
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү...
by
Adilbishiin Gelegjamts
87 slides
120.5K views
PPT
Lecture №1.2.3.4
by
ariunubu
62 slides
22.7K views
PPTX
ажлын захиалагын аргаар өртөг тооцох
by
Enebish Vandandulam
17 slides
5.5K views
Lecture №13,14,15,16
by
ariunubu
35 slides
36.6K views
НББОУС-21
by
Enebish Vandandulam
5 slides
26K views
Зардлын бүртгэл Лекц 8,9
by
Bbujee
33 slides
10.5K views
Нягтлан бодох бүртгэлийн үндэс хичээл 13 ШИДС
by
Chuluun Zulaa
14 slides
7.5K views
Sb 5 bm
by
E-Gazarchin Online University
28 slides
7.8K views
Sb 3 bhho
by
E-Gazarchin Online University
26 slides
6.7K views
Ias 36
by
unenbat4411
18 slides
3.5K views
Бүлэг6
by
Burnee Oogii
34 slides
26.1K views
эргэцийн шинжилгээ
by
Dalai Tumursukh
3 slides
25.1K views
Авлагын бүргэл
by
Enebish Vandandulam
15 slides
20.3K views
Зардлын бүртгэл Лекц 4
by
Bbujee
31 slides
12.7K views
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь
by
Azzaya L
7 slides
12.6K views
Нягтлан бодох бүртгэлийн тухай ойлголт
by
ИЗ-СЭЗС багш Б.Өнөрцэцэг
59 slides
15.8K views
Sb 1 b.ua
by
E-Gazarchin Online University
38 slides
6.4K views
Бүлэг5
by
Burnee Oogii
37 slides
18.5K views
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт
by
Bvvde II II
26 slides
4.3K views
Ma lecture-5
by
Odko Ts
64 slides
9K views
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү...
by
Adilbishiin Gelegjamts
87 slides
120.5K views
Lecture №1.2.3.4
by
ariunubu
62 slides
22.7K views
ажлын захиалагын аргаар өртөг тооцох
by
Enebish Vandandulam
17 slides
5.5K views
Similar to СТОУС 10 НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН
PPTX
лекц 15
by
oyunsuren84
17 slides
3.3K views
PPTX
лекц №11
by
Khaliuna Khina
35 slides
1.6K views
PPTX
Бизнесийн хөрөнгө оруулалт
by
Adilbishiin Gelegjamts
27 slides
1.3K views
PDF
Inv fin mkt_3
by
Adilbishiin Gelegjamts
28 slides
410 views
PPT
IFRS-2021 presentation.ppt
by
anujinmunkhbat3
35 slides
809 views
PPTX
СТОУС 12
by
Enebish Vandandulam
9 slides
2.2K views
PPTX
Санхүүгийн тайланг унших аргууд
by
Byambadrj Myagmar
33 slides
14.6K views
PDF
Санхүүгийн үйл ажиллагаатай холбоотой зөвлөмж
by
GreengoldMongolia
21 slides
1.1K views
PDF
Sanhuugiin tailangiin butets zohion baiguulalt
by
E-Gazarchin Online University
24 slides
18K views
PDF
Sanhuugiin tailangiin shinjilgee 2
by
E-Gazarchin Online University
61 slides
82.6K views
PPTX
Lecture4,5
by
Bbujee
32 slides
44K views
DOCX
НББ-боддогын-баримт-бичиг загвар.docx
by
TumendelgerDagvaOsor
29 slides
5.2K views
DOC
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар
by
Byambadrj Myagmar
13 slides
121.1K views
PPTX
Decentralized organization
by
Odko Ts
28 slides
2.9K views
PDF
0726 20
by
Jigmee
13 slides
786 views
PPTX
КОМПАНИЙН ХУВЬЦАА НЭМЖ ГАРГАХ, ХУВЬЦААНЫ НЭРЛЭСЭН ҮНИЙГ ӨСГӨХ
by
Umguullin Mongol Umguulugch
20 slides
2.4K views
PPTX
Lecture 10
by
Bbujee
22 slides
11.3K views
PPTX
Lecture3
by
Bbujee
18 slides
1.3K views
PDF
Санхүү тайлангийн шинжилгээ
by
Ikhzasag SEZS
66 slides
7.3K views
PPT
RMON304
by
E-Gazarchin Online University
12 slides
766 views
лекц 15
by
oyunsuren84
17 slides
3.3K views
лекц №11
by
Khaliuna Khina
35 slides
1.6K views
Бизнесийн хөрөнгө оруулалт
by
Adilbishiin Gelegjamts
27 slides
1.3K views
Inv fin mkt_3
by
Adilbishiin Gelegjamts
28 slides
410 views
IFRS-2021 presentation.ppt
by
anujinmunkhbat3
35 slides
809 views
СТОУС 12
by
Enebish Vandandulam
9 slides
2.2K views
Санхүүгийн тайланг унших аргууд
by
Byambadrj Myagmar
33 slides
14.6K views
Санхүүгийн үйл ажиллагаатай холбоотой зөвлөмж
by
GreengoldMongolia
21 slides
1.1K views
Sanhuugiin tailangiin butets zohion baiguulalt
by
E-Gazarchin Online University
24 slides
18K views
Sanhuugiin tailangiin shinjilgee 2
by
E-Gazarchin Online University
61 slides
82.6K views
Lecture4,5
by
Bbujee
32 slides
44K views
НББ-боддогын-баримт-бичиг загвар.docx
by
TumendelgerDagvaOsor
29 slides
5.2K views
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар
by
Byambadrj Myagmar
13 slides
121.1K views
Decentralized organization
by
Odko Ts
28 slides
2.9K views
0726 20
by
Jigmee
13 slides
786 views
КОМПАНИЙН ХУВЬЦАА НЭМЖ ГАРГАХ, ХУВЬЦААНЫ НЭРЛЭСЭН ҮНИЙГ ӨСГӨХ
by
Umguullin Mongol Umguulugch
20 slides
2.4K views
Lecture 10
by
Bbujee
22 slides
11.3K views
Lecture3
by
Bbujee
18 slides
1.3K views
Санхүү тайлангийн шинжилгээ
by
Ikhzasag SEZS
66 slides
7.3K views
RMON304
by
E-Gazarchin Online University
12 slides
766 views
More from Enebish Vandandulam
PPTX
СТОУС 16:Түрээс
by
Enebish Vandandulam
31 slides
13.2K views
PPTX
СТОУС 15: Үйлчлүүлэгчтэй байгуулсан гэрээ
by
Enebish Vandandulam
29 slides
10.3K views
DOCX
СТОУС 16: Түрээсийн бүртгэл
by
Enebish Vandandulam
5 slides
22.7K views
PPTX
биет бус-хөрөнгө-байгалийн-нөөц-богино.-2pptx
by
Enebish Vandandulam
27 slides
6.2K views
PPTX
бараа материалын бүртгэл
by
Enebish Vandandulam
17 slides
19.1K views
PPTX
стандарт өртгийн бүртгэл
by
Enebish Vandandulam
26 slides
20.2K views
PPTX
технологийн үе шатны аргаар өртөг тооцох
by
Enebish Vandandulam
43 slides
16.7K views
PPTX
өртгийн систем, өртөг тооцох аргууд
by
Enebish Vandandulam
13 slides
39.3K views
PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл
by
Enebish Vandandulam
24 slides
22.6K views
PPTX
хөдөлмөрийн зардлын бүртгэл
by
Enebish Vandandulam
18 slides
11.9K views
DOCX
зах зээлийн идэвхжилийн шинжилгээ
by
Enebish Vandandulam
5 slides
3.7K views
PPTX
зардлыг хуримтлуулан бүртгэх арга зүй
by
Enebish Vandandulam
13 slides
2.8K views
PPTX
зардлын ангилал, зардлын динамик шинжилгээ
by
Enebish Vandandulam
19 slides
16.6K views
PPTX
зардал өртгийн тухай ойлголт
by
Enebish Vandandulam
25 slides
8.1K views
PPTX
СТОУС 11
by
Enebish Vandandulam
11 slides
2.5K views
PDF
Agro acc
by
Enebish Vandandulam
6 slides
5.9K views
PPTX
санхүүгийн ахисан түвшний бүртгэл
by
Enebish Vandandulam
62 slides
20.5K views
СТОУС 16:Түрээс
by
Enebish Vandandulam
31 slides
13.2K views
СТОУС 15: Үйлчлүүлэгчтэй байгуулсан гэрээ
by
Enebish Vandandulam
29 slides
10.3K views
СТОУС 16: Түрээсийн бүртгэл
by
Enebish Vandandulam
5 slides
22.7K views
биет бус-хөрөнгө-байгалийн-нөөц-богино.-2pptx
by
Enebish Vandandulam
27 slides
6.2K views
бараа материалын бүртгэл
by
Enebish Vandandulam
17 slides
19.1K views
стандарт өртгийн бүртгэл
by
Enebish Vandandulam
26 slides
20.2K views
технологийн үе шатны аргаар өртөг тооцох
by
Enebish Vandandulam
43 slides
16.7K views
өртгийн систем, өртөг тооцох аргууд
by
Enebish Vandandulam
13 slides
39.3K views
үйлдвэрийн нэмэгдэл зардлын бүртгэл
by
Enebish Vandandulam
24 slides
22.6K views
хөдөлмөрийн зардлын бүртгэл
by
Enebish Vandandulam
18 slides
11.9K views
зах зээлийн идэвхжилийн шинжилгээ
by
Enebish Vandandulam
5 slides
3.7K views
зардлыг хуримтлуулан бүртгэх арга зүй
by
Enebish Vandandulam
13 slides
2.8K views
зардлын ангилал, зардлын динамик шинжилгээ
by
Enebish Vandandulam
19 slides
16.6K views
зардал өртгийн тухай ойлголт
by
Enebish Vandandulam
25 slides
8.1K views
СТОУС 11
by
Enebish Vandandulam
11 slides
2.5K views
Agro acc
by
Enebish Vandandulam
6 slides
5.9K views
санхүүгийн ахисан түвшний бүртгэл
by
Enebish Vandandulam
62 slides
20.5K views
СТОУС 10 НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН
1.
СТОУС 10: НЭГТГЭСЭН САНХҮҮГИЙН
ТАЙЛАН НББ-ийн 4-р түвшний оюутнуудад зориулав.
2.
ЗОРИЛГО Энэ стандарт
нь аливаа аж ахуй нэгж эсвэл түүнээс дээш өөр аж ахуй нэгжид хяналт тавьдаг үеийн нэгтгэсэн санхүүгийн тайланг бэлтгэх ба толилуулах зарчмыг тогтоох явдал юм.
3.
Нэгтгэсэн санхүүгийн
тайлан: Толгой ба охин компаниудын хөрөнгө, өр төлбөр, эздийн өмч, орлого, зардал мөнгөн гүйлгээг нэг эдийн засгийн нэгж мэтээр үзэж толилуулсан группийн санхүүгийн тайлан Групп: Толгой болон түүний охин компаниуд Толгой компани: Нэг ба түүнээс дээш аж ахуй нэгжид хяналт тавьдаг аж ахуй нэгж Хяналт Охин компани: Өөр аж ахуй нэгжийн хяналтанд байгаа аж ахуйн нэгж Монгол улсын компанийн тухай хуулийн 6.3 д зааснаар “Компанийн нийт гаргасан энгийн хувьцааны 50-аас дээш хувийг өөр /толгой/ компани дангаараа буюу нэгдмэл сонирхолтой этгээдтэй хамтран эзэмшдэг бие даасан компанийг охин компани гэнэ”.
4.
ДОР ДУРДСАНААС БУСАД
БҮХ ТОЛГОЙ КОМПАНИ НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН ТОЛИЛУУЛНА. a. Дараах нөхцөлийг бүгдийг нь хангаж байгаа толгой компани нэгтгэсэн санхүүгийн тайлан толилуулах шаардлагагүй. Д Б A В : Энд А толгой компани Б компанийн бүрэн болон бүрэн бус хяналтанд байгаа бөгөөд түүнийг нэгтгэсэн тайлан гаргахгүй болохыг бүх хувьцаа эзэмшигчидэд мэдэгдсэн А толгой компани нь өрийн болон өмчийн хэрэглүүрээ нээлттэй зах зээлд арилжаалдаггүй бол А компани нь нээлттэй зах зээлд санхүүгийн хэрэглүүрээ гаргах хүсэлт гаргаагүй эсвэл энэ ажлыг эхлүүлээгүй бол Энд Д үндсэн толгой компани, эсвэл Б дундын толгой компани нь СТОУС-д нийцсэн нийтийн хэрэгцээнд ашиглаж болохуйц нэгтгэсэн санхүүгийн тайлан гаргадаг бол
5.
ДОР ДУРДСАНААС БУСАД
БҮХ ТОЛГОЙ КОМПАНИ НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН ТОЛИЛУУЛНА. b. НББОУС 19 Ажилчдын тэтгэвэр, Тэтгэмж –ийг ажлчдын тэтгэмжийн төлөвлөгөөндөө ашигладаг бол c. Хөрөнгө оруулалтын зориулалттай аж ахуй нэгж нь бүх охин компаниа ашиг алдагдалаарх бодит үнэ цэнээр нь хэмжихийн тулд нэгтгэсэн санхүүгийн тайлан толилуулах хэрэггүй. Энэ нь
6.
НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН БЭЛТГЭХ
НЯГТЛАН БОДОХ БҮРТГЭЛИЙН ШААРДЛАГУУД Толгой компани нь нэгтгэсэн санхүүгийн тайлан гаргахдаа ижил төрлийн ажил гүйлгээ болон бусад үйл явдалын хувьд НББ-ийн нэгдсэн нэг бодлого баримтлах ёстой. Санхүүгийн нэгтгэсэн тайланг хөрөнгө оруулагч тал санхүүжигчийн хяналтыг олж авсан өдрөөс эхлэх бөгөөд хяналтаа алдах үед дуусгавар болно. Нэгтгэсэн санхүүгийн тайлан гаргах удирдамжийг баримтлана. Энэ нь .... .. Хяналтын эрхгүй хувь оролцоо: Үүнийг нэгтгэсэн санхүүгийн байдлын тайлангийн өмчийн хэсэгт толгой компанийн эзний өмчөөс тусад нь толилуулна.
7.
НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН БЭЛТГЭХ
НЯГТЛАН БОДОХ БҮРТГЭЛИЙН ШААРДЛАГУУД Хяналтаа алдах үеийн бүртгэл: Хэрэв толгой компани охин компани дахь хяналтаа алдсан бол уг толгой компани: Өмнөх охин компанийн хөрөнгө өр төлбөрийг нэгтгэсэн санхүүгийн байдлын тайланд үл хүлээн зөвшөөрнө. Хяналтаа алдах үедээ өмнөх охин компани дахь хөрөнгө оруулалтаа бодит үнэ цэнээр нь хүлээн зөвшөөрнө. Уг бодит үнэ цэнийг СТОУС 9-ийн дагуу тогтоож бүртгэнэ. Өмнөх хяналтын эрхтэй хувь оролцооны хяналтаа алдсанаас үүссэн олз гарзыг хүлээн зөвшөөрнө.
8.
ЭНЭ НЬ Хөрөнгө оруулалтын
аж ахуй нэгж нэгтгэлээс чөлөөлөгдөх нь: Б ХОААН А ХОААН В ХОААН Хөрөнгө оруулалтын аж ахуй нэгж (Б компани) нь түүний оруулсан үйл ажиллагаатай холбоотой үйлчилгээг үзүүлдэг охин компанитай байхаас бусад тохиолдолд хяналтыг авах үедээ нэгтгэх эсвэл СТОУС-3 дагаж ашиглах шаардлагагүй. А компани нэгтгэсэн санхүүгийн тайлан бэлтгэхгүй. Харин Б ХОААН биш А ХОААН В ХОААН А толгой компани санхүүгийн нэгтгэсэн тайлан бэлтгэнэ.
9.
ХЯНАЛТ Хөрөнгө оруулагч нь
санхүүжигч дэх хувь оролцооныхоо шинж чанараас үл хамааран уг санхүүжигчийг хянаж байгаа эсэхээ тогтоох замаар толгой компани мөн эсэхээ тодорхойлно. Дараах бүх зүйл хөрөнгө оруулагчид байгаа тохиолдолд санхүүжигчид хяналттай байна гэж үзэн толгой компани болно. 1. Хөрөнгө оруулагч санхүүжигчид оруулсан хувь оролцооноосоо хувьсах өгөөж хүртэх эрх ба боломж 2. Санхүүжигчид эрх мэдэлтэй бол Энэ нь 3. Тухайн санхүүжигч дэх эрх мэдлээ ашиглан хөрөнгө оруулагчийн үр өгөөжид нөлөөлөх чадвартай бол
10.
ЭНЭ НЬ ЭРХ МЭДЭЛ:
Хөрөнгө оруулагч санхүүжигчийн үр өгөөжид мэдэгдэхүйц үйл ажиллагааг удирдан чиглүүлэх боломжийг олгодог эрхтэй байвал санхүүжигч талд эрх мэдэлтэй байна. Санхүүжигч дэх эрх мэдлийг хувьцаа мэт өмчийн хэрэглүүрт олгосон саналын эрхээр тогтоож болно. Холбогдох үйл ажиллагааг удирдан чиглүүлэх бодит чадамжтай бол санхүүжигчид үүнийг хэрэгжүүлэх боломжгүй байсан ч эрх мэдэлтэй байна гэж үзнэ. Энэ нь хөрөнгө оруулагчийн санхүүжигчид эрх мэдэлтэйг илэрхийлэх авч, санхүүжигч талд хөрөнгө оруулагчийн эрх мэдэлтэй эсэхийг илэрхийлэх шалгуур болохгүй. Хамгаалалтын эрх мэдэл бүхий хөрөнгө оруулагч санхүүжигчид эрх мэдэлгүй байна. Энэ нь
11.
ЭНЭ НЬ ХАМГААЛАЛТЫН ЭРХ
МЭДЭЛ: Эзэмшигч талын хувь оролцоог хамгаалах зориулалттай эрх ба энэ нь эзэмшигч талд уг эрхийн хамаарах аж ахуйн нэгжийн эрх мэдлийг хамаарахгүй
12.
ЭНЭ НЬ НЭГТГЭЛИЙН
ГОРИМ a. Толгой компанийн хөрөнгө өр төлбөр, эздийн өмч, орлого зардлын зүйлсийг охин компанийхтай нэгтгэнэ. b. Охин компани бүр дэх толгой компанийн хөрөнгө оруулалт болон охин компанийн эздийн өмч дэх толгой компанийн хувь хэмжээний дансны үнийг хасаж тэнцүүлнэ. СТОУС 3-Д гүүдвилийг хэрхэн тооцохыг харуулдаг. c. Группын аж ахуй нэгжүүдийн хийгдсэн ажил гүйлгээтэй холбоотой группын дотоод хөрөнгө, өр төлбөр, эзний өмч, орлого зардал болон мөнгөн гүйлгээг хасна. НББ-ийн нэгдсэн бодлого:Хэрэв группын ямар нэг гишүүн ижил нөхцөл байдалд гарсан адил төстэй гүйлгээнд нэгтгэсэн санхүүгийн тайланд зөвшөөрөгдснөөс өөр бодлого ашигласан бол нэгтгэсэн тайлан гаргахдаа уг гишүүний санхүүгийн тайланд залруулга хийнэ.
13.
.... ХЭМЖИЛТ :Толгой
компани охин компанийн хяналтыг авсан өдрөөс эхлээд хяналтаа алдах хүртлээ нэгтгэсэн санхүүгийн тайланд уг охин компанийн орлого зардлыг оруулна. Орлого зардал нь охин компанийг худалдан авах өдрөөрх санхүүгийн нэгдсэн тайланд тусгагдсан хөрөнгө өр төлбөртэй холбоотой гарсан бол хөрөнгө өр төлбөрийн бодит үнэ цэнэд үндэслэнэ. Санхүүгийн нэгтгэсэн тайлан гаргахдаа толгой компани болон хяналтын бус хувь оролцоонд хуваарилсан эздийн өмчийн өөрчлөлт, ашиг, алдагдлын хувь хэмжээг зөвхөн одоо байгаа хувь оролцоондоо үндэслэн тооцно.
14.
.. Тайлагналын өдөр:
Нэгтгэсэн санхүүгийн тайлан гаргахад ашигласан толгой компани болон охин компаниудын санхүүгийн тайлан нь нэг ижил тайлагналын өдөртэй байх ёстой. Хэрэв тайлагналын өдөр өөр байвал: Охин компани бодитоор хэрэгжүүлэх боломжгүй байхаас бусад тохиолдолд толгой компанийг уг охин компанийн санхүүгийн мэдээллийг нэгтгэх боломжтой болгохын тулд толгой комданийхтай ижил өдрөөрх нэмэлт санхүүгийн мэдээлэл бэлдэнэ. Хэрэв бодитоор хэрэгжүүлэх боломжгүй бол нэгтгэсэн тайлан болон охин компанийн санхүүгийн тайлангийн өдрийн хооронд болсон томоохон ажил гүйлгээний нөлөөг тохируулсан охин компанийн хамгийн сүүлийн үеийн санхүүгийн тайланг ашиглан нэгтгэсэн тайлан гаргана. Ямар ч тохиолдолд энэ зөрүүтэй хугацаа 3 сараас илүү байж болохгүй бөгөөд тайлант үеийн үргэлжлэх хугацаа, аливаа зөрүүтэй хугацаа тайлант үе бүрт ижил байна.
 Most read
 Most read
 Most read


