More Related Content

DOC
Санхүүгийн тайлангийн аудит-Гарын Авлага 
PPTX
аудитийн мэргэжлийн стандартууд 
PPTX

PPTX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PPTX

DOCX

PPTX
3 auditiin ajliin ehlel, zohion baiguulalt What's hot

PPTX

PPTX
санхүүгийн ахисан түвшний бүртгэл 
PPTX
СТОУС 15: Үйлчлүүлэгчтэй байгуулсан гэрээ 
PPTX

PDF

PPT

PPTX

PDF
Зардлын бүртгэл Лекц 11,12 
PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPTX

PPTX

PDF

PPT

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС 
PPTX
технологийн үе шатны аргаар өртөг тооцох 
PDF

PPT

PPTX

PPTX
Similar to Audit 6

PPTX

PPTX

PPTX

PPTX
аудитын мэдээлэл цуглуулж аудитын технологийг хэрэгжүүлэх арга зүй 
PDF

PPTX

DOC
ҮАГ Санхүүгийн тайлангийн аудитын гарын авлага 
DOC

PDF

PPTX
New book on Internal Audit 
PPTX
5 auditiinajliinehlelzohionbaiguulalt 
PPTX

PPTX
7 auditiin ajliin barimt, dugnelt tailan 
PPTX

PPTX
6 tuuverlelt, togsgold guitsetgeh gorimuud 
PPTX
Aудитын тухай ойлголт, мөн чанар 
PPTX

PPTX

PPTX

PPTX
8 oorchlolt oruulsan auditoriin tailan More from GurragchaaIshnavaan

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPT

PPTX

PPT
7 1 orlogin khandlaga ua-ts_orlogo tootsokh 
PPTX
ҮХХ зах зээлийн харьцуулалтын хандлага 
PPTX
Elegdeliin turul, tootsoolol Audit 6
- 1.
- 2.
Аудитор нь шалгалтаагүйцэтгэхийн тулд
шалгалтын хүрээ тус бүрээр өөрөөр хэлбэл
данс тус бүрээр аудитын зорилгыг
тодорхойлдог.
Аудитын зорилго гэдэг нь тухайн хүрээний хувьд
юуг шалгах шаардлагатайгаа тодорхойлно гэсэн үг.
Ийнхүү зорилгыг тодорхойлохдоо санхүүгийн
тайлангийн 7 батламж мэдэгдлийг анхаарч үздэг.
- 3.
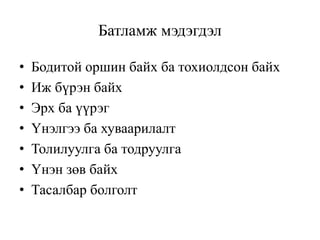
Батламж мэдэгдэл
• Бодитойоршин байх ба тохиолдсон байх
• Иж бүрэн байх
• Эрх ба үүрэг
• Үнэлгээ ба хуваарилалт
• Толилуулга ба тодруулга
• Үнэн зөв байх
• Тасалбар болголт
- 4.
Аудитын нотолгоо ISA500
Аудиторнь боловсруулсан төлөвлөгөө
хөтөлбөрийнхөө дагуу шалгалтаа гүйцэтгэдэг.
Шалгалт гүйцэтгэх явцдаа аудиторын нотолгоог
цуглуулан ажлын баримтаа бүрдүүлдэг.
Аудитын нотолгоо гэж аудит хийх явцад
аудиторын цуглуулсан мэдээлэл буюу аудитын
дүгнэлтийн үндэс болох зүйл юм.
- 5.
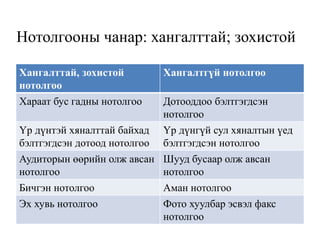
Нотолгооны чанар: хангалттай;зохистой
Хангалттай, зохистой
нотолгоо
Хангалтгүй нотолгоо
Хараат бус гадны нотолгоо Дотооддоо бэлтгэгдсэн
нотолгоо
Үр дүнтэй хяналттай байхад
бэлтгэгдсэн дотоод нотолгоо
Үр дүнгүй сул хяналтын үед
бэлтгэгдсэн нотолгоо
Аудиторын өөрийн олж авсан
нотолгоо
Шууд бусаар олж авсан
нотолгоо
Бичгэн нотолгоо Аман нотолгоо
Эх хувь нотолгоо Фото хуулбар эсвэл факс
нотолгоо
- 6.
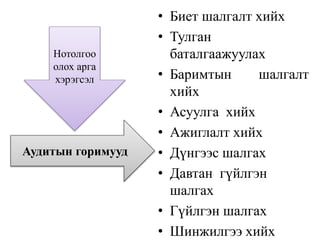
• Биет шалгалтхийх
• Тулган
баталгаажуулах
• Баримтын шалгалт
хийх
• Асуулга хийх
• Ажиглалт хийх
• Дүнгээс шалгах
• Давтан гүйлгэн
шалгах
• Гүйлгэн шалгах
• Шинжилгээ хийх
Аудитын горимууд
Нотолгоо
олох арга
хэрэгсэл