Skip to main content More Related Content

PPT
Нягтлан бодох бүртгэлийн тухай ойлголт 
PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 3 ШИДС 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 6 ШИДС 
PPTX

PPT

PDF
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь 
PPTX
What's hot

PPT

PPTX

PPTX

PPTX
өртгийн систем, өртөг тооцох аргууд 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PPTX

PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPTX

PPTX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PDF
Зардлын бүртгэл Лекц 11,12 
PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PPTX
технологийн үе шатны аргаар өртөг тооцох 
PPTX

PPT

PPT

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 4 ШИДС 
DOCX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС Similar to Авлагын бүргэл

PPTX

PPTX

PPTX

PPTX

PPTX

PDF

PPT

DOCX

PPTX

PDF
Biy daaltiin jishee bodolt 
PPTX
Үйлдвэрлэлийн Дадлагын төайлан ппт файлаар 
PPTX

PDF

PDF

PPTX
Sedev 10 trail balance toim 
PDF

PPTX

PPTX

DOC

PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү... More from Enebish Vandandulam

PPTX

PPTX
СТОУС 15: Үйлчлүүлэгчтэй байгуулсан гэрээ 
DOCX
СТОУС 16: Түрээсийн бүртгэл 
PPTX
биет бус-хөрөнгө-байгалийн-нөөц-богино.-2pptx 
PPTX

PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PPTX
хөдөлмөрийн зардлын бүртгэл 
DOCX
зах зээлийн идэвхжилийн шинжилгээ 
PPTX
зардлыг хуримтлуулан бүртгэх арга зүй 
PPTX
зардал өртгийн тухай ойлголт 
PPTX

PPTX

PPTX
СТОУС 10 НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН 
PDF

PPTX
санхүүгийн ахисан түвшний бүртгэл Авлагын бүргэл
- 1.
- 2.
- 3.
АВЛАГЫН БАРЬЦААЛАЛ
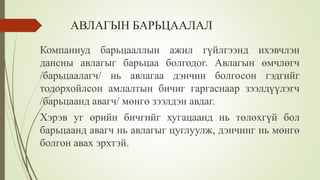
Компаниуд барьцааллынажил гүйлгээнд ихэвчлэн
дансны авлагыг барьцаа болгодог. Авлагын өмчлөгч
/барьцаалагч/ нь авлагаа дэнчин болгосон гэдгийг
тодорхойлсон амлалтын бичиг гаргаснаар зээлдүүлэгч
/барьцаанд авагч/ мөнгө зээлдэн авдаг.
Хэрэв уг өрийн бичгийг хугацаанд нь төлөхгүй бол
барьцаанд авагч нь авлагыг цуглуулж, дэнчинг нь мөнгө
болгон авах эрхтэй.
- 4.
АВЛАГЫН БАРЬЦААЛАЛ
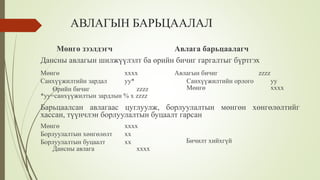
Дансны авлагыншилжүүлэлт ба өрийн бичиг гаргалтыг бүртгэх
Мөнгө зээлдэгч Авлага барьцаалагч
Мөнгө хххх
Санхүүжилтийн зардал yy*
Өрийн бичиг zzzz
*yy=санхүүжилтын зардлын % х zzzz
Авлагын бичиг zzzz
Санхүүжилтийн орлого yy
Мөнгө xxxx
Барьцаалсан авлагаас цуглуулж, борлуулалтын мөнгөн хөнгөлөлтийг
хассан, түүнчлэн борлуулалтын буцаалт гарсан
Мөнгө хххх
Борлуулалтын хөнгөлөлт хх
Борлуулалтын буцаалт хх
Дансны авлага хххх
Бичилт хийхгүй
- 5.
АВЛАГЫН БАРЬЦААЛАЛ
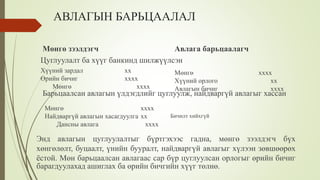
Цуглуулалт бахүүг банкинд шилжүүлсэн
Мөнгө зээлдэгч Авлага барьцаалагч
Хүүний зардал хх
Өрийн бичиг хххх
Мөнгө хххх
Мөнгө хххх
Хүүний орлого хх
Авлагын бичиг хххх
Барьцаалсан авлагын үлдэгдлийг цуглуулж, найдваргүй авлагыг хассан
Мөнгө хххх
Найдваргүй авлагын хасагдуулга хх
Дансны авлага хххх
Бичилт хийхгүй
Энд авлагын цуглуулалтыг бүртгэхээс гадна, мөнгө зээлдэгч бүх
хөнгөлөлт, буцаалт, үнийн бууралт, найдваргүй авлагыг хүлээн зөвшөөрөх
ёстой. Мөн барьцаалсан авлагаас сар бүр цуглуулсан орлогыг өрийн бичиг
барагдуулахад ашиглах ба өрийн бичгийн хүүг төлнө.
- 6.
Авлагыг борлуулах үеийнбүртгэл
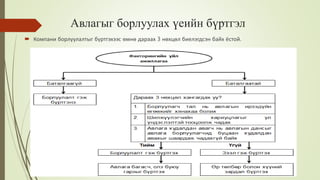
Бизнесийн байгууллагаас шимтгэлтэйгээр авлагыг
худалдан авч, дараа нь худалдан авагчаас шууд
цуглуулалт хийдэг санхүүгийн байгууллага буюу
банкыг фактор гэнэ.
Факторинг гэдэг нь авлагын дансыг борлуулах үйл
ажиллагаа.
Факторингийн ажил гүйлгээнд авлагыг баталгаатай
ба баталгаагүй борлуулж болно.
- 7.
Авлагыг борлуулах үеийнбүртгэл
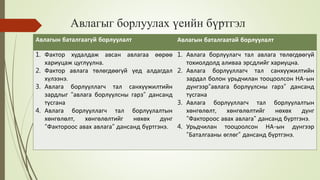
Авлагын баталгаагүй борлуулалт Авлагын баталгаатай борлуулалт
1. Фактор худалдаж авсан авлагаа өөрөө
хариуцаж цуглуулна.
2. Фактор авлага төлөгдөөгүй үед алдагдал
хүлээнэ.
3. Авлага борлууллагч тал санхүүжилтийн
зардлыг “авлага борлуулсны гарз” дансанд
тусгана
4. Авлага борлууллагч тал борлуулалтын
хөнгөлөлт, хөнгөлөлтийг нөхөх дүнг
“Фактороос авах авлага” дансанд бүртгэнэ.
1. Авлага борлуулагч тал авлага төлөгдөөгүй
тохиолдолд аливаа эрсдлийг хариуцна.
2. Авлага борлууллагч тал санхүүжилтийн
зардал болон урьдчилан тооцоолсон НА-ын
дүнгээр“авлага борлуулсны гарз” дансанд
тусгана
3. Авлага борлууллагч тал борлуулалтын
хөнгөлөлт, хөнгөлөлтийг нөхөх дүнг
“Фактороос авах авлага” дансанд бүртгэнэ.
4. Урьдчилан тооцоолсон НА-ын дүнгээр
“Баталгааны өглөг” дансанд бүртгэнэ.
- 8.
- 9.
Жишээ:
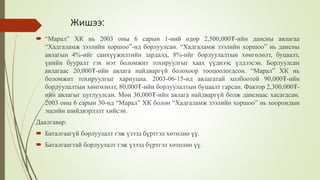
“Марал” ХКнь 2003 оны 6 сарын 1-ний өдөр 2,500,000₮-ийн дансны авлагаа
“Хадгаламж зээлийн хоршоо”-нд борлуулсан. “Хадгаламж зээлийн хоршоо” нь дансны
авлагын 4%-ийг санхүүжилтийн зардалд, 8%-ийг борлуулалтын хөнгөлөлт, буцаалт,
үнийн бууралт гэх мэт боломжит тохируулгыг хаах үүднээс үлдээсэн. Борлуулсан
авлагаас 20,000₮-ийн авлага найдваргүй болохоор тооцоологдсон. “Марал” ХК нь
боломжит тохируулгыг хариуцна. 2003-06-15-нд авлагатай холбоотой 90,000₮-ийн
борлуулалтын хөнгөлөлт, 80,000₮-ийн борлуулалтын буцаалт гарсан. Фактор 2,300,000₮-
ийн авлагыг цуглуулсан. Мөн 30,000₮-ийн авлага найдваргүй болж данснаас хасагдсан.
2003 оны 6 сарын 30-нд “Марал” ХК болон “Хадгаламж зээлийн хоршоо” нь хоорондын
эцсийн шийдвэрлэлт хийсэн.
Даалгавар:
Баталгаагүй борлуулалт гэж үзээд бүртгэл хөтөлнө үү.
Баталгаагтай борлуулалт гэж үзээд бүртгэл хөтөлнө үү.
- 10.
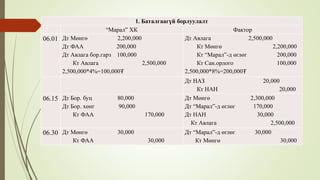
1. Баталгаагүй борлуулалт
“Марал”ХК Фактор
06.01 Дт Мөнгө 2,200,000
Дт ФАА 200,000
Дт Авлага бор.гарз 100,000
Кт Авлага 2,500,000
2,500,000*4%=100,000₮
Дт Авлага 2,500,000
Кт Мөнгө 2,200,000
Кт “Марал”-д өглөг 200,000
Кт Сан.орлого 100,000
2,500,000*8%=200,000₮
Дт НАЗ 20,000
Кт НАН 20,000
06.15 Дт Бор. буц 80,000
Дт Бор. хөнг 90,000
Кт ФАА 170,000
Дт Мөнгө 2,300,000
Дт “Марал”-д өглөг 170,000
Дт НАН 30,000
Кт Авлага 2,500,000
06.30 Дт Мөнгө 30,000
Кт ФАА 30,000
Дт “Марал”-д өглөг 30,000
Кт Мөнгө 30,000
- 11.
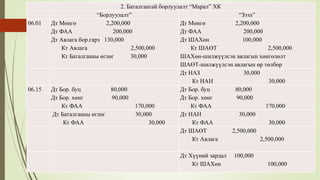
2. Баталгаатай борлуулалт“Марал” ХК
“Борлуулалт” “Зээл”
06.01 Дт Мөнгө 2,200,000
Дт ФАА 200,000
Дт Авлага бор.гарз 130,000
Кт Авлага 2,500,000
Кт Баталгааны өглөг 30,000
Дт Мөнгө 2,200,000
Дт ФАА 200,000
Дт ШАХөн 100,000
Кт ШАӨТ 2,500,000
ШАХөн-шилжүүлсэн авлагын хөнгөлөлт
ШАӨТ-шилжүүлсэн авлагын өр төлбөр
Дт НАЗ 30,000
Кт НАН 30,000
06.15 Дт Бор. буц 80,000
Дт Бор. хөнг 90,000
Кт ФАА 170,000
Дт Бор. буц 80,000
Дт Бор. хөнг 90,000
Кт ФАА 170,000
Дт Баталгааны өглөг 30,000
Кт ФАА 30,000
Дт НАН 30,000
Кт ФАА 30,000
Дт ШАӨТ 2,500,000
Кт Авлага 2,500,000
Дт Хүүний зардал 100,000
Кт ШАХөн 100,000
- 12.
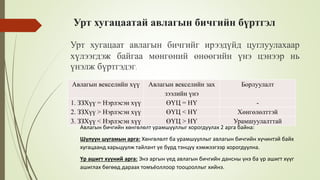
Урт хугацаатай авлагынбичгийн бүртгэл
Урт хугацаат авлагын бичгийг ирээдүйд цуглуулахаар
хүлээгдэж байгаа мөнгөний өнөөгийн үнэ цэнээр нь
үнэлж бүртгэдэг.
Авлагын векселийн хүү Авлагын векселийн зах
зээлийн үнэ
Борлуулалт
1. ЗЗХүү = Нэрлэсэн хүү ӨҮЦ = НҮ -
2. ЗЗХүү > Нэрлэсэн хүү ӨҮЦ < НҮ Хөнгөлөлттэй
3. ЗЗХүү < Нэрлэсэн хүү ӨҮЦ > НҮ Урамшуулалттай
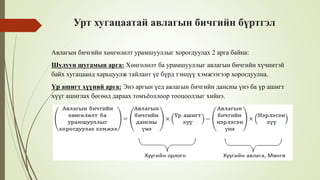
Авлагын бичгийн хөнгөлөлт урамшууллыг хорогдуулах 2 арга байна:
Шулуун шугамын арга: Хөнгөлөлт ба урамшууллыг авлагын бичгийн хүчинтэй байх
хугацаанд харьцуулж тайлант үе бүрд тэнцүү хэмжээгээр хорогдуулна.
Үр ашигт хүүний арга: Энэ аргын үед авлагын бичгийн дансны үнэ ба үр ашигт хүүг
ашиглах бөгөөд дараах томъёоллоор тооцооллыг хийнэ.
- 13.
Урт хугацаатай авлагынбичгийн бүртгэл
Авлагын бичгийн хөнгөлөлт урамшууллыг хорогдуулах 2 арга байна:
Шулуун шугамын арга: Хөнгөлөлт ба урамшууллыг авлагын бичгийн хүчинтэй
байх хугацаанд харьцуулж тайлант үе бүрд тэнцүү хэмжээгээр хорогдуулна.
Үр ашигт хүүний арга: Энэ аргын үед авлагын бичгийн дансны үнэ ба үр ашигт
хүүг ашиглах бөгөөд дараах томъёоллоор тооцооллыг хийнэ.
- 14.
Авлагын үнэ цэнийнбууралтын гарзын бүртгэл;
Компани өнөөгийн мэдээлэлд үндэслэн авлагын үндсэн дүн, хүүгийн
төлбөр цуглуулагдахгүй магадлалтай болох үед зээлийн авлагын үнэ цэнэ
буурсан гэж үзнэ.
Авлагын үнэ цэнэ буурсан гэж үзвэл үнэ цэнийн бууралтын гарзыг хэмжих
ёстой.
Үндсэн дүн болон хүүгийн төлбөрийн нийт дүн болон ирээдүйн мөнгөн
гүйлгээний өнөөгийн үнэ цэнийн зөрүүгээр тодорхойлогдоно.
- 15.
Жишээ нь:
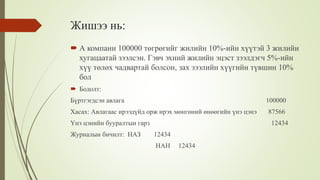
Акомпани 100000 төгрөгийг жилийн 10%-ийн хүүтэй 3 жилийн
хугацаатай зээлсэн. Гэвч эхний жилийн эцэст зээлдэгч 5%-ийн
хүү төлөх чадвартай болсон, зах зээлийн хүүгийн түвшин 10%
бол
Бодолт:
Бүртгэгдсэн авлага 100000
Хасах: Авлагаас ирээдүйд орж ирэх мөнгөний өнөөгийн үнэ цэнэ 87566
Үнэ цэнийн бууралтын гарз 12434
Журналын бичилт: НАЗ 12434
НАН 12434
 Most read
 Most read
 Most read