More Related Content

DOC
Санхүүгийн тайлангийн аудит-Гарын Авлага 
PPTX

PPTX

PPTX

PPTX

DOCX

PPTX

PPTX
What's hot

PPTX

PPTX
аудитын мэдээлэл цуглуулж аудитын технологийг хэрэгжүүлэх арга зүй 
PPTX

PPTX
3 auditiin ajliin ehlel, zohion baiguulalt 
PPTX
Санхүүгийн ба санхүүгийн бус хөрөнгө 
PPTX

PPTX
Batjargal orlogo huleen zuwshuurult орлого хүлээн зөвшөөрөлт 
PPTX
аудитийн мэргэжлийн стандартууд 
PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX
Lekts 6 sanhuugiin togtwortoi baidal 
PPTX
СТОУС 15: Үйлчлүүлэгчтэй байгуулсан гэрээ 
PPTX
Lekts 5 tulburiin chadwar [repaired] Similar to 15 uildverleliin tsikl

PPTX

PPTX

PPTX

PPTX

PDF

PDF
Зардлын бүртгэл Лекц 11,12 
PPTX

DOCX

PPTX
Batjargal-tusuwlult төсөвлөлт 
PPTX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PPT

PPTX

PPTX

PPT

PDF
Лекц №10 Нэгж бүтээгдэхүүний өртөг тооцох аргууд 
PDF
СЭЗШ-ээ хичээлийн Бие даалт №2 
PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 11 ШИДС 
PDF
More from GurragchaaIshnavaan

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPT

PPTX

PPT
7 1 orlogin khandlaga ua-ts_orlogo tootsokh 
PPTX
ҮХХ зах зээлийн харьцуулалтын хандлага 
PPTX
Elegdeliin turul, tootsoolol 
PPTX
15 uildverleliin tsikl
- 1.
- 2.
Энэ циклд гарахажил гүйлгээг 3 ангилна.
– Бүтээгдэхүүн үйлдвэрлэх
– ТЭМ, ББ-ийг агуулахад хадгалах
– ББ-ийг ачуулах
Үйлдвэрлэлийн циклийн аудит нь бусад циклийн
аудитаас хамгийн төвөгтэй, илүү их хяналт
шаарддаг онцлогтой байдаг тул аудитор гол
анхаарлаа төвлөрүүлэн ажиллах шаардлагатай
байдаг.
- 3.
Бүтээгдэхүүн үйлдвэрлэх: үешатанд
үйлдвэрлэлийн циклийн гол үе шат бөгөөд энэ үе
шатанд аудит хийхдээ дараах чиглэлийг
баримтлана.
• Үйлдвэрлэлийн хэрэгцээг тодорхойлох,
үйлдвэрлэлийн төлөвлөгөө, график зохиох
• Бүтээгдэхүүн үйлдвэрлэх
• Үйлдвэрлэлийн зардлыг тооцож, бүртгэл
• Дуусаагүй үйлдвэрлэлийг бүртгэл
• Өртөг тооцох
- 4.
ТЭМ, ББ-ийг агуулахадхадгалах:
• Нөөцийг бүрдүүлж, зүй зохистой хадгалах
байдал
• Үйлдвэрлэлд ТЭМ олгож буй үйл ажиллагаа
(зөвшөөрлийн дагуу олгож байгаа эсэх)
• ТЭМ, ББ-ийн хөдөлгөөнийг бүртгэлд хэрхэн
тусгаж байгаа, тэдгээрийн эхний болон эцсийн
үлдэгдлийг хэрхэн тооцож байгаа зэргийг
шалгаж, дүгнэлт өгнө.
- 5.
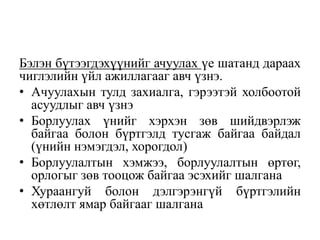
Бэлэн бүтээгдэхүүнийг ачуулахүе шатанд дараах
чиглэлийн үйл ажиллагааг авч үзнэ.
• Ачуулахын тулд захиалга, гэрээтэй холбоотой
асуудлыг авч үзнэ
• Борлуулах үнийг хэрхэн зөв шийдвэрлэж
байгаа болон бүртгэлд тусгаж байгаа байдал
(үнийн нэмэгдэл, хорогдол)
• Борлуулалтын хэмжээ, борлуулалтын өртөг,
орлогыг зөв тооцож байгаа эсэхийг шалгана
• Хураангуй болон дэлгэрэнгүй бүртгэлийн
хөтлөлт ямар байгааг шалгана
- 6.
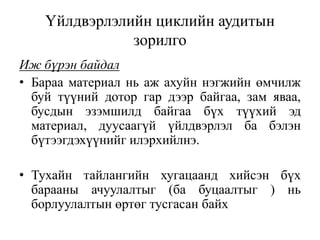
Үйлдвэрлэлийн циклийн аудитын
зорилго
Ижбүрэн байдал
• Бараа материал нь аж ахуйн нэгжийн өмчилж
буй түүний дотор гар дээр байгаа, зам яваа,
бусдын эзэмшилд байгаа бүх түүхий эд
материал, дуусаагүй үйлдвэрлэл ба бэлэн
бүтээгдэхүүнийг илэрхийлнэ.
• Тухайн тайлангийн хугацаанд хийсэн бүх
барааны ачуулалтыг (ба буцаалтыг ) нь
борлуулалтын өртөг тусгасан байх
- 7.
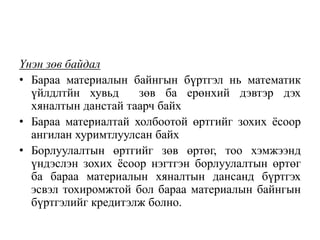
Үнэн зөв байдал
•Бараа материалын байнгын бүртгэл нь математик
үйлдлтйн хувьд зөв ба ерөнхий дэвтэр дэх
хяналтын данстай таарч байх
• Бараа материалтай холбоотой өртгийг зохих ёсоор
ангилан хуримтлуулсан байх
• Борлуулалтын өртгийг зөв өртөг, тоо хэмжээнд
үндэслэн зохих ёсоор нэгтгэн борлуулалтын өртөг
ба бараа материалын хяналтын дансанд бүртгэх
эсвэл тохиромжтой бол бараа материалын байнгын
бүртгэлийг кредитэлж болно.
- 8.
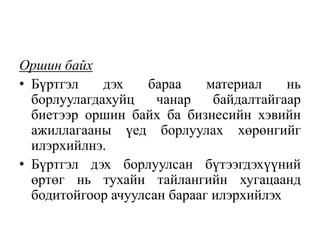
Оршин байх
• Бүртгэлдэх бараа материал нь
борлуулагдахуйц чанар байдалтайгаар
биетээр оршин байх ба бизнесийн хэвийн
ажиллагааны үед борлуулах хөрөнгийг
илэрхийлнэ.
• Бүртгэл дэх борлуулсан бүтээгдэхүүний
өртөг нь тухайн тайлангийн хугацаанд
бодитойгоор ачуулсан барааг илэрхийлэх
- 9.
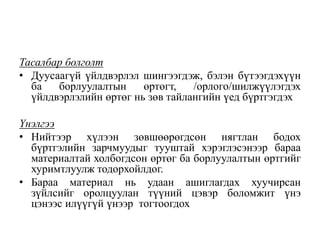
Тасалбар болголт
• Дуусаагүйүйлдвэрлэл шингээгдэж, бэлэн бүтээгдэхүүн
ба борлуулалтын өртөгт, /орлого/шилжүүлэгдэх
үйлдвэрлэлийн өртөг нь зөв тайлангийн үед бүртгэгдэх
Үнэлгээ
• Нийтээр хүлээн зөвшөөрөгдсөн нягтлан бодох
бүртгэлийн зарчмуудыг тууштай хэрэглэсэнээр бараа
материалтай холбогдсон өртөг ба борлуулалтын өртгийг
хуримтлуулж тодорхойлдог.
• Бараа материал нь удаан ашиглагдах хуучирсан
зүйлсийг оролцуулан түүний цэвэр боломжит үнэ
цэнээс илүүгүй үнээр тогтоогдох
- 10.
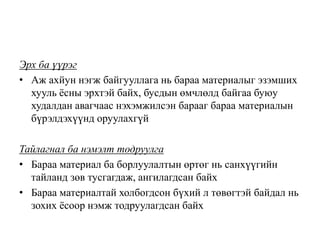
Эрх ба үүрэг
•Аж ахйун нэгж байгууллага нь бараа материалыг эзэмших
хууль ёсны эрхтэй байх, бусдын өмчлөлд байгаа буюу
худалдан авагчаас нэхэмжилсэн барааг бараа материалын
бүрэлдэхүүнд оруулахгүй
Тайлагнал ба нэмэлт тодруулга
• Бараа материал ба борлуулалтын өртөг нь санхүүгийн
тайланд зөв тусгагдаж, ангилагдсан байх
• Бараа материалтай холбогдсон бүхий л төвөгтэй байдал нь
зохих ёсоор нэмж тодруулагдсан байх