More Related Content

PDF
Санхүүгийн эрсдэл ба өгөөж 
PDF
Financial management lecture 1 
PDF
Санхүү, НББ-ийн мэдээллийн систем 
PPTX

PPTX

PPTX
Арилжааны банк гэж юу вэ? 
PDF
Санхүү түүний мөн чанар санхүүгийн систем 
PDF
Sanhuugiin undes L2.2019 - 2020on What's hot

PPTX

PPTX

PPTX

PPTX
даатгалын зах зээлийн хөгжил монголд 
PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС 
PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PPTX

PPTX

PPTX

PPTX

PPTX

PPT

PPTX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
PPTX
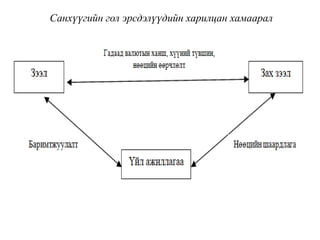
урт хугацаат өр төлбөрийн бүртгэл 
PPTX

PPTX

PDF
Similar to Sbeul7.2019 2020 on

PDF

PDF

PDF

PDF

PPTX

PDF

PDF

PDF

PDF

PDF

PPTX
Зээлийн шинжилгээ power point-6 
PPTX
Зээлийн шинжилгээ power point-1 
PDF
Seminar5а.2020-2022onDoc.pdf 
PPTX

PPTX

PDF
Seminar 11. 2020 2021on -h 
PDF

PDF

PPTX

PPTX
Банкны хяналт шинжилгээ power point-9 More from hicheel2020

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PPTX

PDF
Sbeul7.2019 2020 on
- 1.
САНХҮҮГИЙН БАЙГУУЛЛАГЫН ЭРСДЭЛ
1.Санхүүгийн байгууллагын эрсдэлийн ангилал
2. Санхүүгийн байгууллагын эрсдэлүүд, харилцан
хамаарал
3. Санхүүгийн байгууллагын эрсдэлийн менежмент
- 2.
1. Санхүүгийн байгууллагынэрсдэлийн ангилал
Санхүүгийн байгууллагууд нь өрх гэрүүдийн хувьд
шууд хөрөнгө оруулалт хйихэд тулгараад байсан
эрсдэлүүдийг үйл ажиллагааны хүрээнд өөртөө
хүлээдэг учир санхүүгийн байгууллагуудад олон
төрлийн эрсдэл учирдаг.
Эдгээр эрсдлийг судлаачид өөр өөрийнхөөрөө
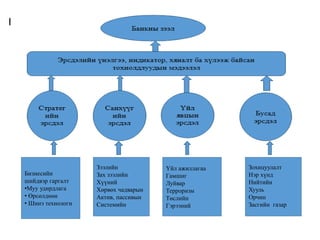
ангилж болох боловч ерөнхийд нь санхүүгийн
бизнесийн үйл ажиллагааны, тохиолдлын гэж
ангилдаг.
- 3.
Санхүүгийн байгууллагууд дараахтөрлийн
эрсдэлүүдтэй учирдаг. Үүнд:
1.Хүүний эрсдэл
2.Гадаад валютын ханшийн эрсдэл
3.Зах зээлийн эрсдэл
4.Зээлийн эрсдэл
5.Тэнцлийн гадуурх эрсдэл
6.Үйл ажиллагааны эрсдэл
7.Нэр хүндийн эрсдэл
8.Улс орны эрсдэл
9.Хөрвөх чадварын эрсдэл
10.Төлбөрийн чадварын эрсдэл
- 4.
Эрсдэлийг маш олонтөрөлд хувааж үзэх боловч зээл,
зах зээл, үйл ажиллагааны эрсдэлийг гол гэж үздэг.
Санхүүгийн байгууллагын хувьд зээлийн эрсдэл нь
хамгийн их нөлөө үзүүлэх боловч үйл ажиллагааны
болон зах зээлийн эрсдэл нь бусад эрсдэлтэй
харьцуулахад их хэмжээний алдагдал хүлээлгэх
магадалал ихтэй тул тэдгээрийн эрсдэлийг хэмжиж,
хянах нь банкинд чухал ач холбогдолтой юм.
- 5.
Санхүүгийн байгуулага ньбизнесийн байгууллага боловч
бусад байгууллагааас ялгаатай нь мөнгөн хөрөнгийг
зуучлах үйл ажиллагаа явуулдаг, илгэлцэл дээр тогтдог
учир гадаад орчны буюу санхүүгийн эрсдэлд илүү их
өртөмтгий байдаг.
Алдагдал хүлээж байсан, дампуурсан тохиолдлуудыг
судлахад арилжааны банкинд зээлийн, зах зээлийн, үйл
ажиллагааны эрсдэл их тохиолджээ.
Базелийн хорооноосn (Basel commitee) банкны эрсдэлийг
илүү өргөн хүрээнд буюу санхүүгийн, бизнесийн, үйл
ажиллагааны, тохиолдлын эрсдэл хэмээн ангилжээ.
- 6.
Бизнесийн
шийдвэр гаргалт
•Муу удирдлага
•Өрсөлдөөн
• Шинэ технологи
Зээлийн
Зах зээлийн
Хүүний
Хөрвөх чадварын
Актив, пассивын
Системийн
Үйл ажиллагаа
Гамшиг
Луйвар
Терроризм
Төслийн
Гэрээний
Зохицуулалт
Нэр хүнд
Нийтийн
Хууль
Орчин
Засгийн газар
- 7.
Мөн эрсдлийг гадаадболон дотоод гэж ерөнхий
байдлаар ялгаж дараах байдлаар ангилж болно.
Гадаад эрсдэл гэдэгт өөрийн үйл ажиллагаанаас шууд
хамаардаггүй эрсдэлүүдийг хамааруулна.
Үүнд: Улс тер, эдийн засаг, газар зүйн байршил,
нийгмийн байдал зэрэг олон хүчин зүйл нөлөөлдөг.
- 8.
Харин дотоод хүчинзүйл гэдэгт нь тухайн санхүүгийн
байгууллагын өөрийн үйл ажиллагаанаас болон
харилцагчаас үүдэж учирсан эрсдэлийг багтаадаг.
Энэхүү ангилалд хөрвөх чадварын эрсдэлийг дотоод
эрсдэлд хамааруулсан байгаа бөгөөд актив, пассивын
үйл ажиллагааны аль алинаас нь хамааран үүсэх
эрсдэлд тооцдог байна.
- 9.
Санхүүгийн байгуулагын үйлажиллагаанд голлон
нөлөөлдөг эрсдэл бол санхүүгийн болон үйл
ажиллагааны эрсдэл юм.
Санхүүгийн эрсдэлд зээл, зах зээл, хөрвөх чадварын
эрсдэлүүд багтах ба эдгээр нь өдөр тутмын үйл
ажиллагаанд байнга тохиолдож байдаг.
Санхүүгийн ийм төрлийн эрсдэлийг зах зээлийн болон
харилцагчийн мэдээлэлд үндэслэн тооцож,
тодорхойлох боломжтой
- 10.
Үйл ажилагааны эрсдэлдсанхүүгийн байгууллагын
удирдлага, ажилчин албан хаагчид, программ
хангамж, байгалийн давагдашгүй хүчин зүйл, гадаад
нөлөөллийн зэрэг эрсдэл багтах ба энэ төрлийн
эрсдэлүүд нь тооцож үнэлэхэд хүндрэлтэй байдаг.
Харин стратегийн болон бусад эрсдэлүүдийг тоон
шинжилгээний аргаар үнэлэх боломжгүй тул чанарын
үнэлгээ хийж, үйл ажиллагаанд нөлөөлөх талуудыг
тодорхойлж, шийдвэр гаргалтлаа ашиглах боломжтой.
- 11.
2.Санхүүгийн байгууллагын эрсдэлүүд
Хүүнийэрсдэл
Актив болон пассивын хугацаа зөрүүтэй байгаа
нөхцөлд зах зээл дээр хүүний түвшин өөрчлөгдөхөд
санхүүгийн байгууллагын хүлээх ашиг, алдагдлыг
хүүний эрсдэл гэнэ.
Хүүний түвшин өөрчлөгдөх бүрд хүүд мэдрэмжтэй
хөрөнгүүдийн зөрүүгээр өөрийн хөрөнгөд өөрчлөлт
орж байдаг.
Учир нь зээл, хадгаламжийн хүү нь зах зээлийн
хүүтэй уялдан байнга хувьсан өөрчлөгдөж байдаг.
- 12.
Зах зээл дээрхүүний түвшин өөрчлөгдөхөд Төв
банкны бодлогын хүү, банкуудын өрсөлдөөн зэрэг нь
нөлөөлдөг.
Санхүүгийн зуучлагч нь ихэвчлэн богино хугацаат эх
үүсвэрээр урт хугацаат хөрөнгө оруулалт хийдэг.
Жишээ1. 1 жилийн хугацаатай хадгаламжаар ( хүү жилийн 9%) 2 жилийн хугацаатай зээл ( хүү
жилийн 10%) олгосон. Энэ үед эхний жил хүүний зөрүүнээс 10% - 9% = 1% ашиг олно. Гэвч 2
дахь жилийн ашиг тодорхой бус болно. Учир нь эх үүсвэрийн зардал ямар байх нь тодорхой бус .
Хэрэв хүүний түвшин тотвортой байвал банк тооцологдсон ашгаа хэвээр олж чадна.
- 13.
Мөн зах зээлхүүний түвшин өөрчлөгдсөнөөр актив,
пассивын зах зээлийн үнэ өөрчлөгдөх бөгөөд
санхүүгийн зуучлагч үнийн эрсдэлд өртдөг.
Актив, пассивын зах зээлийн үнэ нь ирээдүйд орж
ирэх мөнгөн урсгалаар тодорхойлогдох бөгөөд зах
зээл дээр хүүний түвшин өсөх нь тухайн хөрөнгийн зах
зээлийн үнийг бууруулдаг
- 14.
Гадаад валютын ханшийнэрсдэл
Энэ нь гадаадын шууд хөрөнгө оруулалтай холбоотой
бий болох эрсдэл.
Санхүүгийн зах зээл глобалчлагдахын хирээр
валютын эх үүсвэр татах, валюгаар хөрөнгө оруулалт
хийх, гадаад төлбөр тооцоог биелүүлэх үүднээс валют
арилжаанд оролцох зэргээр ханшийн эрсдэлд өртөх
магадлал нэмэгдсээр байна.
- 15.
Зөвхөн ганц орныкорпорацийн үнэт цаас худалдаж
авахад л хүүний эрсдэл, үүргээ биелүүлэхгүй байх
эрсдэл дээр нэмж гадаад валютын эрсдэл үүсдэг.
Тухайн валютаарх актив, пассивын хэмжээ, хугацааг
хоёуланг нь тэнцүүлж чадвал гадаад валютын ханшийн
болон хүүний эрсдэлээс хамгаалж чадна.
Өөр, өөр валютаар бүрдүүлсэн актив,пассивын багцын
хэмжээ, хугацааг буруу уялдуулбал хүүний болон
ханшийн эрсдэл хоёулаа учирна.
Жишээ нь: 80 долларын эх үүсвэрээр 100 долларын зээл олгосон гэж үзвэл
долларын төгрөгтэй харьцах ханш буурвал алдагдал хүлээнэ.
- 16.
Зах зээлийн эрсдэл
Захзээлийн эрсдэлд хүү, валютын ханш, барааны үнэ,
үнэт цаасны үнийн хэлбэлзлийг авч үзнэ.
Хүүний эрсдэлийг актив, пассивын эргэн төлөгдөх
хугацаа болон жигнэсэн дундаж хугацааны зөрүүгээр
тодорхойлон хэмжиж, хэрэв хугацааны зөрүү их болж
хүү хэлбэлзэх тохиолдолд хүүний эрсдэлд өртдөг.
Тиймээс хүүний эрсдэлийг бууруулахын тулд
хугацааны зөрүүг багасган, тэг болгох шаардлагатай.
- 17.
Харин валютын ханшийнэрсдэлийн хэмжээг гадаад
валютын актив, пассивын хугацааны зөрүүгээр
хэмжих ба зөрүү их үед ханшийн өөрчлөлтөөс хүлээх
ашиг, алдагдал ихсэнэ.
Хэрэв валютын ханш хэлбэлзэл ихтэй байгаа бол
гадаад валютын нээлтэй позицийн хэмжээг багасгана.
- 18.
Санхүүгийн зуучлагч уртхугацаат хөрөнгө оруулалт
хийх, санхүүжилт авах, алдагдалаас хамгаалахаас илүү
актив, пассиваа идэвхтэй худалдах, мөн уламжлагдсан
зах зээлд оролцох үйл ажиллагааны үед зах зээлийн
эрсдэл үүсдэг.
Зах зээлиин эрсдлийг тооцох арга зүй нь 1990-ээд оны
дундуур эрчимтэй хөгжсөн ба зах зээлийн эрсдэлийг
тооцоолж чадаагүйгээс санхүүгийн олон байгууллага
алдагдалд орж байв.
- 19.
Зах зээлийн эрсдэлийгзах зээлийн хэвийн нөхцөлд
хамгийн их эрсдэл буюу VaR аргаар тооцох ба уг арга
нь хэвийн тархалтад суурилан зах зээлийн эрсдэлээс
хамгийн ихдээ хүлээх алдагдлын дээд хэмжээг
магадлалын тодорхой түвшинд тооцох арга юм.
- 20.
Зээлийн эрсдэл
Хөрөнгө оруулалт,авлага, зээлийн үндсэн болон
хүүний төлбөр хугацаандаа бүрэн орж ирэхгүй
тохиолдлыг зээлийн эрсдэл гэдэг.
Зээлийн эрсдэл нь тухайн зээлдэгчээс, эсвэл эдийн
засгийн нөхцөл байдлаас шалтгаалан үүснэ.
Зээлийн эрсдэлийг тооцох аргууд нь тухайн
зээлдэгчийн эрсдэлийг үнэлэх, зээлийн багцыг үнэлэх
гэсэн үндсэн хоёр чиглэлээр хөгжиж байна.
- 21.
Зээлдэгчийн зээлийн эрсдэлийгүнэлэхдээ зээлийн
онооны загварыг ашиглах ба санхүүгийн байгууллага
дотооддоо онооны шалгуур тогтоож , түүнийг давсан
зээлдэгчидэд зээл олгох замаар эрсдэлээ бууруулна.
Харин багцын эрсдэл гэдэгт тухайн салбарт зээлийн
багцын хэдэн хувийг байршуулбал зохистой эсэх
талаарх хөрөнгө оруулалтын бодлогыг авч үздэг.
- 22.
Зээлийн багцын эрсдэлийгбууруулахын тулд
салбарын тараан байршуулалт хийх, мөн хоорондоо
төгс эерэг хамааралтай бус салбаруудыг сонгох замаар
эрсдэлээ бууруулна.
Тиймээс санхүүгийн зуучлагч багцаас олох ашгаа
нэмэгдүүлэхийн тулд эрсдэлийг тараан байршуулж
багцад учрах сөрөг үр дагаврыг хязгаарлах
боломжтой.
Диверсификацийн нөлөөгөөр тухайн бизнесийн
байгууллагын (иргэд) онцлог зээлийн эрсдэлийг
бууруулдаг
- 23.
Санхүүгийн зуучлагчдад тухайннэг пүүсийн үйл
ажиллагаанаас шалтгаалахгүйгээр эдийн засгийн
нөхцөл байдлаас үүдэн системийн зээлийн эрсдэл
учирдаг.
Тухайн санхүүгийн байгууллага ямар төрлийн зээлийг
ямар хэмжээтэй олгох, ямар хугацаатайгаар олгох зэрэг
нь зээлийн бодлогоор зохицуулагддаг бөгөөд энэ
баримт бичгийг зөв тодоройлох нь нэн чухал асуудал
юм.
- 24.
Тэнцлийн гадуурх эрсдэл
Орчинүеийн санхүүгийн зуучлагчийн тэнцлийн
гадуурх үйл ажиллагаа жил ирэх тусам өсөн нэмэгдэж
байна.
Үүнтэй холбогдон санхүүгийн зуучлагчид тэнцлийн
гадуурх эрсэлд ихээр өртөх болсон.
Тэнцийл гадуурх үйл ажиллагаанд тайлан тэнцэлд
тусгагддаггүй үйл ажиллагаанууд болох аккредигив,
баталгаа, батлан даалт, зээлийн шугам, дериватив
хэлцлүүд багтдаг.
- 25.
Эдгээр үйл ажиллагаанууднь санхүүгийн
зуучлагчийн ашгийг тодорхой хэмжээгээр
нэмэгдүүлж байдаг.
Гэвч тэнцлийн гадуурх эдгээр үйл ажиллагаанууд нь
дандаа ашиг авчирдаггүй бөгөөд алдагдал хүлээх
тохиолдлууд байдаг.
Жишээ нь: Санхүүгийн зуучлагч баталгаа гаргасан
тохиолдолд тодорхой хэмжээний шимтгэлийн орлого олох
боловч баталгаа гаргасан компани нь үүргээ биелүүлэхгүй
тохиолдолд санхүүгийн зуучлагч нь өмнөөс нь үүргийг хүлээж
төлбөрийг төлнө.
- 26.
Үйл ажиллагааны эрсдэл
Мэдээллийнтехнологи, дотоод хяналтын алдаанаас
хамаарч санхүүгийн байгууллагын хүлээж болзошгүй
алдагдлыг хэлнэ.
Эрсдэл үүсгэгч хүчин зүйл нь санхүүгийн
байгууллагын ажилтан, албан хаагч зэрэг хүний
хүчин зүйлүүд, техник тоног төхөөрөмжийн алдаа,
гэмтэл саатал, хяналт шалгалтын дутмаг байдлаас
үүснэ.
- 27.
Технологийн дэвшил хөгжихийнхирээр санхүүгийн
зуучлагчид шинэ төрлийн эрсдэлтэй учирч байдаг.
Жишээ нь: бэлэн мөнгөний автомат машин (ATM) – ын
сүлжээ, автомат клирингийн төв, банк хоорондын төлбөрийн
смстемийн клирингийн төв зэрэг юм.
Технологийн тэлэлт нь санхүүгийн зуучлагчийн үйл
ажиллагааны зардлыг бууруулах, ашгийг өсгөх, зах
зээлийг нэмэгдүүлэхэд тусална.
- 28.
Машстабын хэмнэлт гэдэгнь санхүүгийн зуучлагч
үйлчилгээнийхээ гарцыг нэмэгдүүлэх замаар үйл
ажиллагааныхаа дундаж зардлыг бууруулахыг хэлнэ.
Далайцын хэмнэлт нь үйлчилгээний давталтаар
дундаж зардлыг бууруулахыг хэлнэ.
Жишээ нь: Мэдээллийн баазыг бий болгосноор зээл, даатгалын
үйлчилгээ үзүүлэхдээ ашиглах байдлаар гарах зардлаа бууруулж
болно.
- 29.
Технологийн эрсдэл ньхөрөнгө оруулалтын машстаб
ба далайцын зардлын хэмнэлтийг бий болгож чадахгүй
тохиолдолд үүснэ.
Машстабын хэтрэлтийн жишээ нь: илүүдэл хүчин
чадал, технологийн илүүдэл, үр ашиггүй хүнд суртал
зохион байгуулалтаас шалтгаалж санхүүгийн
зуучлагчийн өсөлт муудах явдал юм.
- 30.
Далайцын хэтрэлт ньшинэ технологийн хөрөнгө
оруулалтаас их хэмжээний зардал хуримтлуулж,
санхүүгийн зуучлагч доройтох эрсдэл юм.
Үйл ажиллагааны эрсдэл нь технологийн эрсдэлтэй
зарим талаараа холбоотой бөгөөд техник, технологийг
буруу ашиглах, эсвэл арын албаны үйл ажиллагааны
систем алдагдахад үүсдэг эрсдэл.
Жишээ нь: программ хангамж буруу ажиллах, гацах
гэх мэт.
- 31.
Улс орны эрсдэл
Улсорны улс төрийн бодлого болон эдийн засгийн
нөхцөл байдлын өөрчлөлтөөс шалтгаалан санхүүгийн
байгууллагын гадаад валютын позицийн үнэлгээнд
орох өөрчлөлтөөс хүлээж болзошгүй алдагдал юм.
Санхүүгийн байгууллагын үйл ажиллагаа
өргөжихийн хирээр гадаад зах зээл рүү үйл
ажиллагаагаа тэлж байна.
- 32.
Энэ үед санхүүгийнзуучлагч хүү болон ханшийн
эрсдэлд өртөх бөгөөд давхар улс орны буюу тусгаар
байдлын эрсдэлд өртдөг.
Гадаадын засгийн газрын бодлогын шийдвэрийн
улмаас гадаадын зээлдэгч зээлийн төлбөрөө зогсоох
эрсдэл үүсэж болно.
Жишээ нь: Аргентин, Перу, Бразилийн засгийн газрууд
дотоодын компани засгийн газрын агентлагуудад тогтвортой
хатуу валютаар тэр дундаа долларын гадаад хөрөнгө оруулалтын
өрийг эргэж төлөхөд хязгаарлалт, хориг саад тавьж байсан.
- 33.
Хөрвөх чадварын эрсдэл
Энэнь санхүүгийн байгууллагын өөрийн хөрөнгийн
хүрэлцээ алдагдаагүй боловч харилцагчийн өмнө
хүлээсэн үүргээ цаг хугацаанд нь биелүүлэх чадваргүй
болох, эсвэл тухайн үүргийг биелүүлэхэд ихээхэн
хэмжээний зардал гаргах нөхцөл байдал үүсэхийг
хэлнэ.
Хөрвөх чадварын эрсдэлийн хувьд тухай нарийн
аргачлалыг төдийлөн ашигладаггүй байсан ба эргэн
төлөх хугацааны энгийн загваруудаар хөрвөх чадварын
эрсдлийг хэмжиж иржээ
- 34.
Хамгийн хөрвөх чадварөндөртэй актив нь бэлэн
мөнгө юм.
Санхүүгийн зуучлагч бэлэн мөнгийг активаа хамгийн
бага түвшинд байршуулах сонирхолтой.
Учир нь энэ актив нь ямар нэгэн хүндрэл багатай
боловч ямар ч хүүний орлого өгдөггүй.
- 35.
Шаардлагатай тохиолдолд санхүүгийнзуучлагч
мөнгөний болон санхүүгийн зах зээлээс бэлэн
мөнгөний богино хугацаат дутагдлаа нөхөх
боломжтой.
Гэсэн хэдий ч санхүүгийн зуучлагчид хөрвөх
чадварын хүндрэл олонтаа тохиолддог.
- 36.
Төлбөрийн чадварын эрсдэл
Төлбөрийнчадварын эрсдэлд хүүний, зах зээлийн,
зээлийн тэнцлийн гадуурх, технологийн, гадаа
валютын арилжаа, тогтвортой байдлын, хөрвөх
чадварын эрсдлүүдийн төвлөрлийн үр дагавар их
нөлөөтэй.
Нэг эсвэл хэд хэдэн эрсдлийн улмаас үүссэн
алдагдлыг санхүүгийн зуучлагчийн өөрийн хөрөнгө
буюу хувь нийлүүлэгчдийн хөрөнгийн нөөц хангаж
чадахгүй болоход төлбөрийн чадварын эрсдэл бий
болдог.
- 37.
Нэр хүндийн эрсдэл
Хувьнийлүүлэгчдийн хооронд үүссэн асуудал,
байгууллагын үйл ажиллагааны талаар таагүй мэдээлэл
цацагдсанаас харилцагчдын тоо цөөрч итгэл буурах,
бизнесийн түншүүдээ алдлах байдлаар илэрнэ.
Хэрэв банкны нэр хүнд нь ямар нэгэн нөлөөллөөс
үүссэн цуу үгнээс шалтгаалан өсөх болон буурах
тохиолдолд хэвийн үйл ажиллагаанд ямар нөлөөтэй
байх бол гэдэг нь чухал асуудал юм.
- 38.
Эрсдэлүүдийн харилцан хамаарал
Захзээл дээр хүүний түвшин өсөхөд хүү болон зээлийн
эрсдэл нэмэгддэг.
Хүү өссөнөөр зээлдэгчид төлбөр төлөхөд хүндрэл
учирч, эргэн төлөх хуваарь алдагдана.
Зах зээлийн эрсдэлийн улмаас байгууллагуудыг
судалж үзэхэд үйл ажиллааны эрсдэл ч мөн давхар
учирсан байдаг.
- 39.
- 40.
Зэх зээлийн хэвийннөхцөлд зээл, үйл ажиллагаа, зах
зээлийн эрсдэл түгээмэл тохиолдох бөгөөд эрсдэл
үүсгэгч нь дотоод ба гадаад гол хүчин зүйлс болно.
Харин зах зээлийн хэвийн бус буюу хямралын нөхцөлд
хөрвөх чадварын эрсдэл чухал эрсдлийн нэг болдог
Жишээ нь. 2007-2008 оны санхүүгийн хямралын үеэр
санхүүгийн байгууллага хөрвөх чадварын эрсдэлд өртөж, эдийн
засгийн нөхцөл муудсанааар зээл, зах зээлийн эрсдэл хавсран,
ашигт ажиллагаанд сөрөг нөлөө үзүүлж, зарим нь үйл
ажиллагаагаа зогсоож, дампуурсан.
- 41.
3.Санхүүгийн байгууллагын эрсдэлийнменежмент
Санхүүгийн байгууллагын эрсдэлийн менежмент
гэдэг нь хүлээж болзошгүй алдагдлыг тодорхойлох,
хянах үйл явц юм.
Үйл явц нь эрсдэлийг таньж мэдэх, үнэлэх, удирдах,
мониторинг хийх гэсэн үе шатуудаас бүрдэнэ.
Эрсдлийг удирдахдаа татгалзах, бууруулах,
шилжүүлэх, хүлээн зөвшөөрөх гэсэн хувилбаруудаас
боломжит сонголт хийхийг хэлнэ.
- 42.
1960 оны эхээршинжлэх ухааны хэлбэрээр хөгжиж
эхэлсэн ба 1990-аад оноос хэрэглэгдэж эхэлсэн байна.
Манай улсын хувьд 2000 оноос хойш банк салбарт
түлхүү хөгжиж байна.
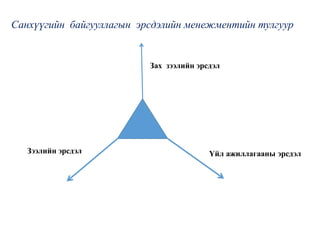
Санхүүгийн байгууллагын эрсдэлийг маш олон
төрөлд хуваан авч үзэх боловч зээлийн эрсдэл нь
хамгийн өндөр хувийг эзэлж байдаг
- 43.
Мөн үйл ажиллагааныболон зах зээлийн эрсдэл нь
бусад эрсдэлтэй харьцуулахад их хэмжээний алдагдал
хүлээлгэх магадлал ихтэй тул эдгээр эрсдлийг хэмжиж,
хянах нь чухал ач холбогдолтой.
Сүүлийн үеийн гадны санхүүгийн байгууллагын
эрсдэлийн удирдлагын ном, сурах бичгүүдэд зээл, зах
зээл, үйл ажиллагааны эрсдэлийн удирдлагын талаар
түлхүү оруулж өгсөн байна.
- 44.
Эрсдэлийн удирдлага гэдэгнь үндсэндээ энэ гурван
эрсдлийг удирдах асуудал гэсэн чиг хандлага
ажиглагдаж байна.
Тухайлбал Америкийн кембрижийн их сургуулийн
доктор Reto R.Gallati – ийн эрсдэлийн удирдлагын
тадаар бичсэн сурах бичигт зөвхөн энэ 3 эрсдэлийн
талаар л авч үзсэн.
- 45.
- 46.
Үйл ажиллагаанд учрахгол эрсдэлийг тодорхойлох нь
удирдлагын шийдвэр гаргалтыг хялбаршуулна.
Эрсдэлийн менежментийг амжилттай хэрэгжүүлэх
эсэх нь байгууллагын соёлын орчин, бодлого, журмын
хэрэгжилт, технологийн үр ашигтай хэрэглээ,
эрсдэлийн удирдлагын хараат бус байдал зэргээс
шалтгаална.
- 47.