More Related Content
PPTX
PDF
Sanhuugiin tailangiin shinjilgee 2
PPTX
PPT
PPTX
лекц №11 капиталын зардал хөшүүргийн шин
PPTX
PPTX
PDF
Бонд, бондын үнэлгээ, бондын зах зээл
What's hot
PPT
PPTX
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү...
PDF
PDF
Санхүүгийн эрсдэл ба өгөөж
PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт
PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 11 ШИДС
PPTX
PPT
PPTX
урт хугацаат өр төлбөрийн бүртгэл
PDF
Sanhuugiin tailangiin butets zohion baiguulalt
PPTX
PDF
Financial management lecture 1
PPTX
DOCX
PPTX
PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт
PPT
PDF
Lekts13. dinamik egnee jisheetei buten
Viewers also liked
PPTX
PPTX
PPTX
PPTX
PPTX
PPTX
PPTX
PPTX
PPTX
PDF
Biomaterials. Merging Materials Science with Biology.
PDF
Nội san Loisusong.net 2013-09
PPTX
PDF
Science and technology of multifunctional oxide and ultrananocrystalline diam...
PDF
PPTX
Facebook uygulamaları için performans pazarlama
PPT
PPTX
хөрсний морфологи сэдэв 2
PPTX
PDF
Opportunities at the Alexander von Humboldt Foundation (AvH).
PDF
Retrato paulista oficial (corretor humberto)
Similar to Lecture 6
PDF
PPTX
Хөрөнгө оруулалтын өгөөж ба эрсдэл
PDF
PPSX
Lecture 4-Risk _ Return.ppsx
PDF
PDF
PPT
DOC
Л.Одгэрэл Б.Тунгалагтамир - МОНГОЛЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ ДЭХ ОНОВЧТОЙ ПОРТФЕЛ...
DOC
Л.Одгэрэл Б.Тунгалагтамир - МОНГОЛЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ ДЭХ ОНОВЧТОЙ ПОРТФЕЛ...
DOCX
хас банкинд хийсэн Camels шинжилгээ
PPT
PPTX
PDF
Хувьцааны өгөөж түүнд нөлөөлж буй хүчин зүйлсийн шинжилгээ
PPSX
менежментийн эдийн засаг лекц №1
DOCX
эрсдлийн удирдлага хичээл бие даалт
DOCX
Ганболд овогтой Мөнгөнцэцэг-БАГЦЫН ГҮЙЦЭТГЭЛИЙГ ҮНЭЛЭХ ХАРЬЦААНУУДЫН СУДАЛГ...
PPT
PDF
PDF
PDF
More from Bbujee
PDF
PDF
PDF
PDF
PDF
PDF
PDF
PDF
PDF
Зардлын бүртгэл Лекц 15, 16
PDF
Зардлын бүртгэл Лекц 13. 14
PDF
Financial management lecture 6
PDF
Financial management lecture 14, 15
PDF
Financial management lecture 12, 13
PDF
Financial management lecture 11
PDF
Financial management lecture 9, 10
PDF
Financial management lecture 8
PDF
Financial management lecture 7
PDF
Financial management lecture 5
PDF
Financial management lecture 4
PDF
Financial management lecture 3
Lecture 6 1. Аж ахуйн нэгжийн санхүү
Лекц 6
Өгөөж ба эрсдэл
Хичээлийн индекс: BA 301
Хичээлийн кредит: 3
Судлах анги: СМ-3, ҮМ-4
2. Өгөөжийн тухай ойлголт, түүний
төрлүүд
Эрсдлийн
тухай ойлголт, өгөөж
эрсдлийн хоорондын хамаарал
CAPM загвар ба бета коэффициент
3.
Компаний үнэ цэнэ буюу хувь нийлүүлэгчийн хөрөнгө
баялгийн үнэ цэнэд нөлөөлдөг гол хүчин зүйл нь
өгөөж ба эрсдэл байдаг.
Санхүүгийн шийдвэр болгон өөртөө тодорхой
хэмжээний өгөөж ба эрсдэлийг агуулж байдаг тул
шийдвэр гаргалт бүрд эрсдэл өгөөж тэдгээрийн
хувьцааны үнэд нөлөөлөх нөлөөллийг шалгуур
болгон авах хэрэгтэй болдог.
Санхүүгийн менежер хүний гол зорилго нь “хувьцаа
эзэмшигчдийнхээ хөрөнгө баялгийг боломжит
дээд хэмжээнд хүргэх явдал” билээ.
4.
Аливаа хөрөнгөөс олох өгөөжийн хэмжээ нь:
Хөрөнгийн үнийн өсөлт
Тухайн хөрөнгөнөөс тодорхой хугацаанд орж ирэх мөнгөн
урсгалын хэмжээнээс хамаардаг.
5.
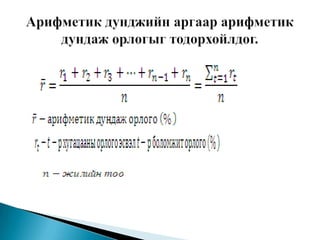
Аливаа санхүүгийн активыг удаан хугацаагаар
эзэмших тохиолдолд дараалан орж ирэх орлогын
түвшин харилцан адилгүй байдаг. Иймд дундаж
орлогыг тодорхойлох шаардлагатай байдаг.
Дундаж орлогыг тодорхойлох үндсэн 2 арга бий.
1) Арифметик дунджийн арга
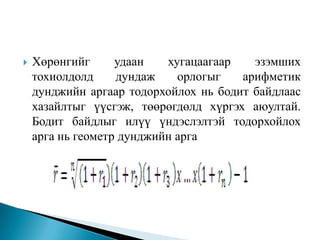
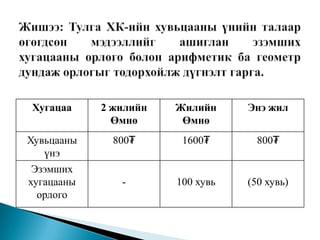
2) Геометр дунджийн арга
7. 8. 10.
Эрсдэл бол алдагдал хүлээж болзошгүй байдал
юм.
Алдагдал хүлээх боломж ихтэй активыг эрсдэл
өндөртэй гэж тодорхойлно. Нөгөө талаар эрсдэл
нь тодорхойгүй байдал, өгөөжийн хэлбэлзэл юм.
Урьдчилан тодорхойлох боломж хэдий хэр бага
байна тэр хэмжээгээр эрсдэл өндөр байна. Эрсдэл
нь сонголттой холбоотой. Сонголт хийх
боломжгүй тохиолдолд эрсдэл байхгүй.
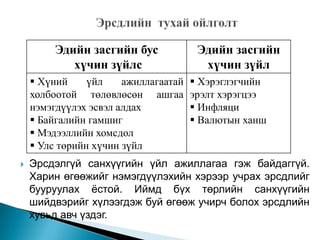
11. Эдийн засгийн бус
хүчин зүйлс
Хүний
үйл
ажиллагаатай
холбоотой төлөвлөсөн ашгаа
нэмэгдүүлэх эсвэл алдах
Байгалийн гамшиг
Мэдээллийн хомсдол
Улс төрийн хүчин зүйл
Эдийн засгийн
хүчин зүйл
Хэрэглэгчийн
эрэлт хэрэгцээ
Инфляци
Валютын ханш
Эрсдэлгүй санхүүгийн үйл ажиллагаа гэж байдаггүй.
Харин өгөөжийг нэмэгдүүлэхийн хэрээр учрах эрсдлийг
бууруулах ѐстой. Иймд бүх төрлийн санхүүгийн
шийдвэрийг хүлээгдэж буй өгөөж учирч болох эрсдлийн
хувьд авч үздэг.
12.
Мэдрэмжийн шинжилгээгээр нөхцөл байдлын
өөрчлөлтөд үр дүн хэр мэдрэмжтэйгээр
өөрчлөгдөж байгааг тодорхойлдог. Янз бүрийн
нөхцөл байдалд байж болох үр дүнгүүдийг
тодорхойлоод эдгээрийн хэлбэлзлийн хүрээг
тооцож гаргана. Үүнийг боломжит хамгийн их үр
дүнгээс хамгийн бага үр дүнг хасах журмаар
тодорхойлно. Хэлбэлзлийн цар хүрээ их байх
тусам эрсдэл өндөр байна.
13. 14. Магадлалыг ашиглан эрсдлийг илүү нарийн
тооцох боломжтой. Магадлал бол аливаа
нэг үзэгдлийн тохиолдох боломж юм.
Байж болох боломжит утгуудыг тохиолдох
магадлалаар нь илэрхийлснийг магадлалын
тархалт гэнэ. Магадлалын тархалтын
энгийн аргуудын нэг нь графикийн арга
байдаг.
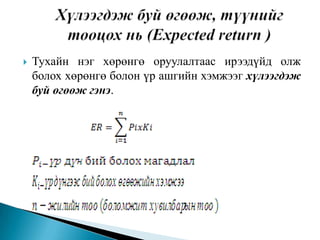
15.
Тухайн нэг хөрөнгө оруулалтаас ирээдүйд олж
болох хөрөнгө болон үр ашгийн хэмжээг хүлээгдэж
буй өгөөж гэнэ.
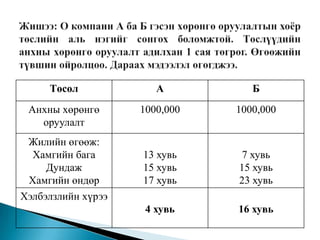
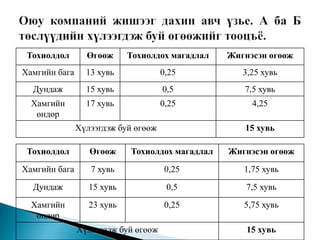
16. Тохиолдол
Өгөөж
Тохиолдох магадлал
Жигнэсэн өгөөж
Хамгийн бага
13 хувь
0,25
3,25 хувь
Дундаж
15 хувь
0,5
7,5 хувь
Хамгийн
өндөр
17 хувь
0,25
4,25
Хүлээгдэж буй өгөөж
15 хувь
Тохиолдол
Өгөөж
Тохиолдох магадлал
Жигнэсэн өгөөж
Хамгийн бага
7 хувь
0,25
1,75 хувь
Дундаж
15 хувь
0,5
7,5 хувь
Хамгийн
өндөр
23 хувь
0,25
5,75 хувь
Хүлээгдэж буй өгөөж
15 хувь
17. 18.
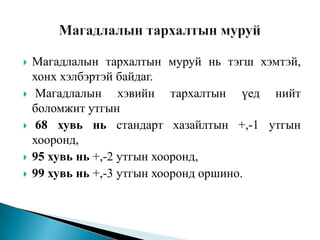
Магадлалын тархалтын муруй нь тэгш хэмтэй,
хонх хэлбэртэй байдаг.
Магадлалын хэвийн тархалтын үед нийт
боломжит утгын
68 хувь нь стандарт хазайлтын +,-1 утгын
хооронд,
95 хувь нь +,-2 утгын хооронд,
99 хувь нь +,-3 утгын хооронд оршино.
19.
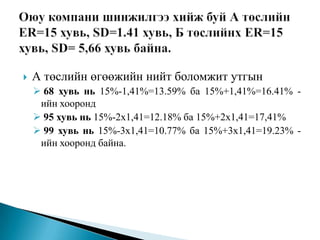
А төслийн өгөөжийн нийт боломжит утгын
68 хувь нь 15%-1,41%=13.59% ба 15%+1,41%=16.41% ийн хооронд
95 хувь нь 15%-2х1,41=12.18% ба 15%+2х1,41=17,41%
99 хувь нь 15%-3х1,41=10.77% ба 15%+3х1,41=19.23% ийн хооронд байна.
20.
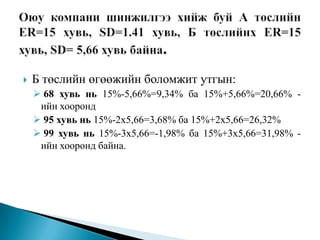
Б төслийн өгөөжийн боломжит утгын:
68 хувь нь 15%-5,66%=9,34% ба 15%+5,66%=20,66% ийн хооронд
95 хувь нь 15%-2х5,66=3,68% ба 15%+2х5,66=26,32%
99 хувь нь 15%-3х5,66=-1,98% ба 15%+3х5,66=31,98% ийн хооронд байна.
21.
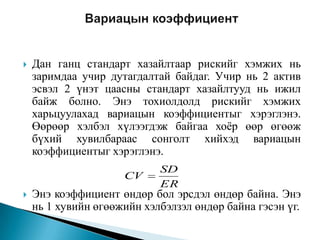
Дан ганц стандарт хазайлтаар рискийг хэмжих нь
заримдаа учир дутагдалтай байдаг. Учир нь 2 актив
эсвэл 2 үнэт цаасны стандарт хазайлтууд нь ижил
байж болно. Энэ тохиолдолд рискийг хэмжих
харьцуулахад вариацын коэффициентыг хэрэглэнэ.
Өөрөөр хэлбэл хүлээгдэж байгаа хоѐр өөр өгөөж
бүхий хувилбараас сонголт хийхэд вариацын
коэффициентыг хэрэглэнэ.
CV
SD
ER
Энэ коэффициент өндөр бол эрсдэл өндөр байна. Энэ
нь 1 хувийн өгөөжийн хэлбэлзэл өндөр байна гэсэн үг.
22.
Èõýíõ ñàíõ¿¿ãèéí àêòèâ íü òóñãààðëàãäìàë áèå äààñàí
õýëáýðýýð áàéäàãã¿é á¿ãä ÿìàð íýãýí ïîðòôåëèéí áóþó
áàãöûí á¿ðýëäýõ¿¿í õýñýãò áàãòàæ áàéäàã.
Хэсэг бүлэг активуудын /хөрөнгүүдийн/ цуглуулгыг
багц гэнэ.
Санхүүгийн менежерийн зорилго нь эрсдлийн
тодорхой түвшинд өгөөжийг боломжит дээд
хэмжээнд хүргэх буюу өгөөжийн тодорхой
түвшинд эрсдлийг боломжит доод түвшинд
хүргэх замаар үр ашигтай багцыг бүрдүүлэхэд
оршино.
24. 25. 26. 27.
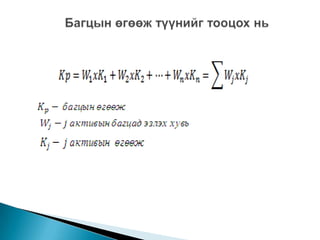
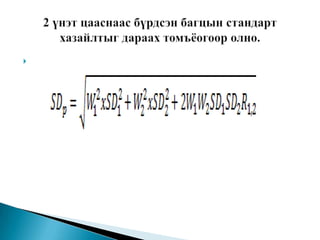
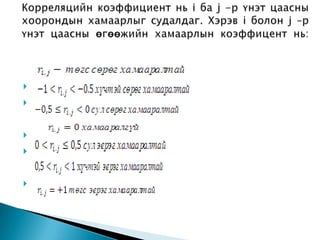
Хоорондоо сөрөг хамааралтай активуудаар багц
бүрдүүлбэл багцын өгөөжийн хэлбэлзэл багасч
улмаар багцын эрсдэл буурна. Нэг активын өгөөж
буурч байхад нөгөөгийнх нь өсөх замаар нэг
нэгнийхээ алдагдлыг нөхөн ерөнхийдөө өгөөжийн
тогтвортой байдлыг бий болгодог. Ийм багцын
нийт эрсдэл нь багцад орсон актив тус бүрийн
эрсдлээс бага байх боломжтой. Багцад орсон
активууд маш бага эерэг хамааралтай байгаа
тохиолдолд мөн багцын нийт эрсдэл бага
түвшинд байна.
28.
НИЙТ РИСК = СИСТЕМИЙН РИСК + СИСТЕМИЙН БУС
РИСК
Системийн бус риск гэдэг нь зөвхөн тухайн 1 үнэт
цаасанд л нөлөөлдөг, өөрөөр хэлбэл зохицуулж болох
риск. Тухайлбал диверсификацийн аргаар энэ рискийг
бууруулж болдог.
Диверсификаци гэдэг нь үнэт
цаасныхаа тоог олон янз төрөл болгох арга юм.
Системийн риск гэдэг нь дээр дурдсанчлан
диверсификаци хийх замаар зохицуулж болдоггүй риск
юм.
Энэ риск нь бүх үнэт цаасанд нөлөөлж байдаг. Энэ риск
нь дайн байлдаан, инфляци, олон улсын харилцаа гэх
мэт шалтгаануудаас нөлөөлөн үүсдэг. Энэ рискийг Бета
коэффициентээр хэмжинэ.
29.
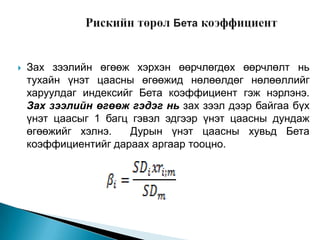
Зах зээлийн өгөөж хэрхэн өөрчлөгдөх өөрчлөлт нь
тухайн үнэт цаасны өгөөжид нөлөөлдөг нөлөөллийг
харуулдаг индексийг Бета коэффициент гэж нэрлэнэ.
Зах зээлийн өгөөж гэдэг нь зах зээл дээр байгаа бүх
үнэт цаасыг 1 багц гэвэл эдгээр үнэт цаасны дундаж
өгөөжийг хэлнэ.
Дурын үнэт цаасны хувьд Бета
коэффициентийг дараах аргаар тооцно.
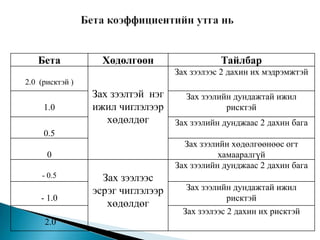
30. Бета
Хөдөлгөөн
Тайлбар
Зах зээлээс 2 дахин их мэдрэмжтэй
2.0 (рисктэй )
1.0
Зах зээлтэй нэг
ижил чиглэлээр
хөдөлдөг
Зах зээлийн дундажтай ижил
рисктэй
Зах зээлийн дунджаас 2 дахин бага
0.5
Зах зээлийн хөдөлгөөнөөс огт
хамааралгүй
Зах зээлийн дунджаас 2 дахин бага
0
- 0.5
- 1.0
2.0
Зах зээлээс
эсрэг чиглэлээр
хөдөлдөг
Зах зээлийн дундажтай ижил
рисктэй
Зах зээлээс 2 дахин их рисктэй
31.
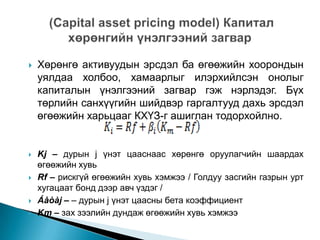
Хөрөнгө активуудын эрсдэл ба өгөөжийн хоорондын
уялдаа холбоо, хамаарлыг илэрхийлсэн онолыг
капиталын үнэлгээний загвар гэж нэрлэдэг. Бүх
төрлийн санхүүгийн шийдвэр гаргалтууд дахь эрсдэл
өгөөжийн харьцааг КХҮЗ-г ашиглан тодорхойлно.
Kj – дурын j үнэт цааснаас хөрөнгө оруулагчийн шаардах
өгөөжийн хувь
Rf – рискгүй өгөөжийн хувь хэмжээ / Голдуу засгийн газрын урт
хугацаат бонд дээр авч үздэг /
Áåòàj – – дурын j үнэт цаасны бета коэффициент
Km – зах зээлийн дундаж өгөөжийн хувь хэмжээ
32.
Л. Жаргал, Ж. Бат-Өлзий “Санхүүгийн менежмент”
гуравдугаар хэвлэл, УБ хот 2008 он
Р. Баянсан “Бизнесийн санхүү” УБ хот 2003 он
Б. Бүжинлхам “Санхүүгийн удирдлага” УБ хот
2004 он
Ц. Аюурзана “Компаний санхүү” УБ хот 2009 он
Stephen A.Ross, Randolph W.Westerfield, Jeffrey
F.Jaffe “ Corporate finance” 1996 In the United
States of America