Skip to main content
Download free for 30 days
Sign in
Upload
Language (EN)
Support
Business
Mobile
Social Media
Marketing
Technology
Art & Photos
Career
Design
Education
Presentations & Public Speaking
Government & Nonprofit
Healthcare
Internet
Law
Leadership & Management
Automotive
Engineering
Software
Recruiting & HR
Retail
Sales
Services
Science
Small Business & Entrepreneurship
Food
Environment
Economy & Finance
Data & Analytics
Investor Relations
Sports
Spiritual
News & Politics
Travel
Self Improvement
Real Estate
Entertainment & Humor
Health & Medicine
Devices & Hardware
Lifestyle
EN
Upload
Download free for 30 days
Sign in
Uploaded by
wada, kazumi
PPTX, PDF
746 views
自然科学の統計学2.2 slideshare
輪講の担当分です。テキストは東京大学教養学部統計学教室編(1992)「自然科学の統計学」東京大学出版会
Education
◦
Read more
0
Save
Share
Embed
Save to Drive
Download now
Download to read offline
1
/ 18
2
/ 18
3
/ 18
4
/ 18
5
/ 18
6
/ 18
7
/ 18
8
/ 18
9
/ 18
10
/ 18
11
/ 18
12
/ 18
13
/ 18
14
/ 18
15
/ 18
16
/ 18
17
/ 18
18
/ 18
More Related Content
PPTX
Mobilenet
by
harmonylab
18 slides
10.6K views
PPTX
オープンソースの情報共有の仕組み"Knowledge"のご紹介
by
koda3
14 slides
679K views
PDF
BigQueryで集計するシステムを作って分かったKPI集計ツール作成
by
(shibao)芝尾 (kouichiro)幸一郎
55 slides
23.1K views
PPTX
WkWebViewのキャッシュについて調べた
by
firewood
23 slides
21.4K views
PDF
Tokyo r15 異常検知入門
by
Yohei Sato
55 slides
10.8K views
PDF
20180305_ppl2018_演繹から帰納へ~新しいシステム開発パラダイム~
by
Preferred Networks
50 slides
15.9K views
PDF
Transformerを用いたAutoEncoderの設計と実験
by
myxymyxomatosis
18 slides
6.6K views
PDF
よく聞くけど、「SharePoint リストの 5,000 件問題」ってなんなの?
by
Hirofumi Ota
61 slides
14.9K views
Mobilenet
by
harmonylab
18 slides
10.6K views
オープンソースの情報共有の仕組み"Knowledge"のご紹介
by
koda3
14 slides
679K views
BigQueryで集計するシステムを作って分かったKPI集計ツール作成
by
(shibao)芝尾 (kouichiro)幸一郎
55 slides
23.1K views
WkWebViewのキャッシュについて調べた
by
firewood
23 slides
21.4K views
Tokyo r15 異常検知入門
by
Yohei Sato
55 slides
10.8K views
20180305_ppl2018_演繹から帰納へ~新しいシステム開発パラダイム~
by
Preferred Networks
50 slides
15.9K views
Transformerを用いたAutoEncoderの設計と実験
by
myxymyxomatosis
18 slides
6.6K views
よく聞くけど、「SharePoint リストの 5,000 件問題」ってなんなの?
by
Hirofumi Ota
61 slides
14.9K views
What's hot
PDF
Modeling in the Agile Age - JP
by
Kenji Hiranabe
52 slides
20.9K views
PDF
那些我們都曾經學過 ,但是卻幾乎沒有人知道自己學過的《歐氏幾何》
by
鍾誠 陳鍾誠
237 slides
6.3K views
PDF
レイヤードアーキテクチャを意識したPHPアプリケーションの構築
by
Masashi Shinbara
34 slides
20.5K views
PDF
SQLアンチパターン - 開発者を待ち受ける25の落とし穴 (拡大版)
by
Takuto Wada
89 slides
74.2K views
PPTX
データモデリング・テクニック
by
Hidekatsu Izuno
30 slides
18.2K views
PDF
REBOKを社内展開する際の障壁
by
mkoszk
41 slides
4.3K views
PDF
【Unity道場】VectorGraphicsで作る エモい表現
by
Unity Technologies Japan K.K.
62 slides
15.3K views
PDF
SPA時代のOGPとの戦い方
by
Yoichi Toyota
23 slides
37.3K views
PDF
Sqlアンチパターン(メタデータトリブル)
by
Tomoaki Uchida
18 slides
4.5K views
PDF
Python 機械学習プログラミング データ分析演習編
by
Etsuji Nakai
26 slides
20.9K views
PDF
Aurora
by
maruyama097
253 slides
3.4K views
PDF
Go初心者がGoでコマンドラインツールの作成に挑戦した話
by
dcubeio
66 slides
6.5K views
PDF
ナレッジグラフ推論チャレンジ:応募に向けた「技術勉強会」資料
by
KnowledgeGraph
77 slides
8.9K views
PDF
JP1/AJS2オペレータ勉強会
by
mizuky fujitani
38 slides
15.6K views
PDF
テストを書こう、Unity編
by
Hiroto Imoto
43 slides
22.2K views
PDF
Tableauで実現するAI時代の次世代データ活用 (後編)
by
Tomohiro Iwahashi
37 slides
385 views
PDF
MLOps に基づく AI/ML 実運用最前線 ~画像、動画データにおける MLOps 事例のご紹介~(映像情報メディア学会2021年冬季大会企画セッショ...
by
NTT DATA Technology & Innovation
55 slides
5.8K views
PDF
Ansibleで始めるインフラ構築自動化
by
dcubeio
63 slides
57.3K views
PDF
リクルートグループの現場事例から見る AI/ディープラーニング ビジネス活用の勘所
by
Recruit Technologies
35 slides
29.7K views
PPTX
H2Oを使ったノーコードのAutoML
by
西岡 賢一郎
9 slides
812 views
Modeling in the Agile Age - JP
by
Kenji Hiranabe
52 slides
20.9K views
那些我們都曾經學過 ,但是卻幾乎沒有人知道自己學過的《歐氏幾何》
by
鍾誠 陳鍾誠
237 slides
6.3K views
レイヤードアーキテクチャを意識したPHPアプリケーションの構築
by
Masashi Shinbara
34 slides
20.5K views
SQLアンチパターン - 開発者を待ち受ける25の落とし穴 (拡大版)
by
Takuto Wada
89 slides
74.2K views
データモデリング・テクニック
by
Hidekatsu Izuno
30 slides
18.2K views
REBOKを社内展開する際の障壁
by
mkoszk
41 slides
4.3K views
【Unity道場】VectorGraphicsで作る エモい表現
by
Unity Technologies Japan K.K.
62 slides
15.3K views
SPA時代のOGPとの戦い方
by
Yoichi Toyota
23 slides
37.3K views
Sqlアンチパターン(メタデータトリブル)
by
Tomoaki Uchida
18 slides
4.5K views
Python 機械学習プログラミング データ分析演習編
by
Etsuji Nakai
26 slides
20.9K views
Aurora
by
maruyama097
253 slides
3.4K views
Go初心者がGoでコマンドラインツールの作成に挑戦した話
by
dcubeio
66 slides
6.5K views
ナレッジグラフ推論チャレンジ:応募に向けた「技術勉強会」資料
by
KnowledgeGraph
77 slides
8.9K views
JP1/AJS2オペレータ勉強会
by
mizuky fujitani
38 slides
15.6K views
テストを書こう、Unity編
by
Hiroto Imoto
43 slides
22.2K views
Tableauで実現するAI時代の次世代データ活用 (後編)
by
Tomohiro Iwahashi
37 slides
385 views
MLOps に基づく AI/ML 実運用最前線 ~画像、動画データにおける MLOps 事例のご紹介~(映像情報メディア学会2021年冬季大会企画セッショ...
by
NTT DATA Technology & Innovation
55 slides
5.8K views
Ansibleで始めるインフラ構築自動化
by
dcubeio
63 slides
57.3K views
リクルートグループの現場事例から見る AI/ディープラーニング ビジネス活用の勘所
by
Recruit Technologies
35 slides
29.7K views
H2Oを使ったノーコードのAutoML
by
西岡 賢一郎
9 slides
812 views
Viewers also liked
DOC
Izobraževanje LIFEGENMON MANFOR ZGS GIS
by
LIFEGENMON
1 slide
143 views
PDF
Internet Protocol Address
by
adil raja
5 slides
376 views
KEY
Enterprise Risk Management - Deddy Jacobus
by
Deddy Jacobus
21 slides
990 views
PDF
Getting Uphill on a Candle: Crushed Spines, Detached Retinas and One Small Step
by
Brian Troutwine
219 slides
1.1K views
PPTX
Vegetables grown in Pakistan A Lecture by Allah Dad Khan
by
Mr.Allah Dad Khan
52 slides
3.9K views
PPTX
knitrBootstrapを使ってHTMLレポートをかわいくする
by
imuyaoti
32 slides
2.2K views
PDF
Sept2016 sv illumina
by
GenomeInABottle
14 slides
572 views
PPTX
Eu amo minha família.
by
Danielly Carvalho
5 slides
3.1K views
PPTX
Bottle gourd diseases A lecture on ToT training of FFS By Mr Allah Dad Kha...
by
Mr.Allah Dad Khan
46 slides
5.8K views
PPSX
sOFTsKILLs Time Management
by
Aamer Quazy
25 slides
8.7K views
PDF
Bear tail(dr.wallet)×sansan 合同lt会-勉強会esaki
by
Hisumi Esaki
16 slides
5K views
PPTX
統計環境R_はじめの一歩2016
by
wada, kazumi
32 slides
552 views
PPTX
OCRは古い技術
by
Koji Kobayashi
25 slides
12K views
Izobraževanje LIFEGENMON MANFOR ZGS GIS
by
LIFEGENMON
1 slide
143 views
Internet Protocol Address
by
adil raja
5 slides
376 views
Enterprise Risk Management - Deddy Jacobus
by
Deddy Jacobus
21 slides
990 views
Getting Uphill on a Candle: Crushed Spines, Detached Retinas and One Small Step
by
Brian Troutwine
219 slides
1.1K views
Vegetables grown in Pakistan A Lecture by Allah Dad Khan
by
Mr.Allah Dad Khan
52 slides
3.9K views
knitrBootstrapを使ってHTMLレポートをかわいくする
by
imuyaoti
32 slides
2.2K views
Sept2016 sv illumina
by
GenomeInABottle
14 slides
572 views
Eu amo minha família.
by
Danielly Carvalho
5 slides
3.1K views
Bottle gourd diseases A lecture on ToT training of FFS By Mr Allah Dad Kha...
by
Mr.Allah Dad Khan
46 slides
5.8K views
sOFTsKILLs Time Management
by
Aamer Quazy
25 slides
8.7K views
Bear tail(dr.wallet)×sansan 合同lt会-勉強会esaki
by
Hisumi Esaki
16 slides
5K views
統計環境R_はじめの一歩2016
by
wada, kazumi
32 slides
552 views
OCRは古い技術
by
Koji Kobayashi
25 slides
12K views
Similar to 自然科学の統計学2.2 slideshare
PPTX
統計的学習の基礎_3章
by
Shoichi Taguchi
81 slides
10.5K views
PDF
カステラ本勉強会 第三回
by
ke beck
45 slides
3.3K views
PDF
PRML復々習レーン#3 3.1.3-3.1.5
by
sleepy_yoshi
21 slides
3.1K views
PDF
[PRML勉強会資料] パターン認識と機械学習 第3章 線形回帰モデル (章頭-3.1.5)(p.135-145)
by
Itaru Otomaru
17 slides
5.7K views
PDF
線形識別モデル
by
貴之 八木
75 slides
7.5K views
PDF
Sparse estimation tutorial 2014
by
Taiji Suzuki
75 slides
8.2K views
PDF
0712-2
by
RIKEN Center for Integrative Medical Science Center (IMS-RCAI)
21 slides
230 views
PDF
PRML 第4章
by
Akira Miyazawa
94 slides
14.5K views
PDF
[PRML] パターン認識と機械学習(第3章:線形回帰モデル)
by
Ryosuke Sasaki
46 slides
3.7K views
PDF
20140514_水曜セミナー発表資料_中村知繁
by
Tomoshige Nakamura
89 slides
1.5K views
PDF
PATTERN RECOGNITION AND MACHINE LEARNING (1.1)
by
Yuma Yoshimoto
73 slides
820 views
PDF
PRML10-draft1002
by
Toshiyuki Shimono
13 slides
156 views
PDF
わかりやすいパターン認識 4章
by
Motokawa Tetsuya
58 slides
4.5K views
PDF
20140512_水曜セミナードラフトv1
by
Tomoshige Nakamura
93 slides
2.5K views
PDF
2014年5月14日_水曜セミナー発表内容_FINAL
by
Tomoshige Nakamura
68 slides
2.5K views
PDF
統計的推定の基礎 1 -- 期待値の推定
by
Wataru Shito
7 slides
266 views
PPTX
一般線形モデル
by
MatsuiRyo
30 slides
2.3K views
PDF
グラフィカル Lasso を用いた異常検知
by
Yuya Takashina
35 slides
16.7K views
PDF
20190721 gaussian process
by
Yoichi Tokita
49 slides
988 views
PDF
統計的学習の基礎 5章前半(~5.6)
by
Kota Mori
53 slides
7.1K views
統計的学習の基礎_3章
by
Shoichi Taguchi
81 slides
10.5K views
カステラ本勉強会 第三回
by
ke beck
45 slides
3.3K views
PRML復々習レーン#3 3.1.3-3.1.5
by
sleepy_yoshi
21 slides
3.1K views
[PRML勉強会資料] パターン認識と機械学習 第3章 線形回帰モデル (章頭-3.1.5)(p.135-145)
by
Itaru Otomaru
17 slides
5.7K views
線形識別モデル
by
貴之 八木
75 slides
7.5K views
Sparse estimation tutorial 2014
by
Taiji Suzuki
75 slides
8.2K views
0712-2
by
RIKEN Center for Integrative Medical Science Center (IMS-RCAI)
21 slides
230 views
PRML 第4章
by
Akira Miyazawa
94 slides
14.5K views
[PRML] パターン認識と機械学習(第3章:線形回帰モデル)
by
Ryosuke Sasaki
46 slides
3.7K views
20140514_水曜セミナー発表資料_中村知繁
by
Tomoshige Nakamura
89 slides
1.5K views
PATTERN RECOGNITION AND MACHINE LEARNING (1.1)
by
Yuma Yoshimoto
73 slides
820 views
PRML10-draft1002
by
Toshiyuki Shimono
13 slides
156 views
わかりやすいパターン認識 4章
by
Motokawa Tetsuya
58 slides
4.5K views
20140512_水曜セミナードラフトv1
by
Tomoshige Nakamura
93 slides
2.5K views
2014年5月14日_水曜セミナー発表内容_FINAL
by
Tomoshige Nakamura
68 slides
2.5K views
統計的推定の基礎 1 -- 期待値の推定
by
Wataru Shito
7 slides
266 views
一般線形モデル
by
MatsuiRyo
30 slides
2.3K views
グラフィカル Lasso を用いた異常検知
by
Yuya Takashina
35 slides
16.7K views
20190721 gaussian process
by
Yoichi Tokita
49 slides
988 views
統計的学習の基礎 5章前半(~5.6)
by
Kota Mori
53 slides
7.1K views
More from wada, kazumi
PPTX
Rによる繰り返しの並列処理
by
wada, kazumi
27 slides
426 views
PDF
2018Rユーザ会用
by
wada, kazumi
43 slides
589 views
DOCX
Ⅳ. 可視化事例集 2017
by
wada, kazumi
31 slides
611 views
DOCX
Ⅲ. 資料編 2017
by
wada, kazumi
16 slides
303 views
DOCX
Ⅱ. データ分析編 2017
by
wada, kazumi
28 slides
359 views
DOCX
Ⅰ. Rの基礎 2017
by
wada, kazumi
22 slides
423 views
PDF
2017Rユーザ会用
by
wada, kazumi
41 slides
339 views
DOCX
Rデモ03_データ分析編2016
by
wada, kazumi
12 slides
446 views
DOCX
Rデモ02_入出力編2016
by
wada, kazumi
7 slides
337 views
DOCX
Rデモ01_はじめの一歩2016
by
wada, kazumi
4 slides
370 views
PPTX
統計環境R_データ分析編2016
by
wada, kazumi
46 slides
423 views
PPTX
統計環境R_データ入出力編2016
by
wada, kazumi
44 slides
205 views
PPTX
Rプログラミング03 データ分析編
by
wada, kazumi
14 slides
998 views
PDF
Rプログラミング03 「データ分析編」デモ
by
wada, kazumi
2 slides
259 views
PPTX
Rプログラミング02 データ入出力編
by
wada, kazumi
47 slides
2.7K views
PDF
Rプログラミング02 「データ入出力編」デモ
by
wada, kazumi
3 slides
310 views
PDF
Rプログラミング01 「はじめの一歩」 演習デモ
by
wada, kazumi
3 slides
268 views
PPTX
Rプログラミング01 はじめの一歩
by
wada, kazumi
30 slides
727 views
PPTX
Rでのtry関数によるエラー処理
by
wada, kazumi
8 slides
8.1K views
PPTX
Rによる大規模データのプロット
by
wada, kazumi
9 slides
3.1K views
Rによる繰り返しの並列処理
by
wada, kazumi
27 slides
426 views
2018Rユーザ会用
by
wada, kazumi
43 slides
589 views
Ⅳ. 可視化事例集 2017
by
wada, kazumi
31 slides
611 views
Ⅲ. 資料編 2017
by
wada, kazumi
16 slides
303 views
Ⅱ. データ分析編 2017
by
wada, kazumi
28 slides
359 views
Ⅰ. Rの基礎 2017
by
wada, kazumi
22 slides
423 views
2017Rユーザ会用
by
wada, kazumi
41 slides
339 views
Rデモ03_データ分析編2016
by
wada, kazumi
12 slides
446 views
Rデモ02_入出力編2016
by
wada, kazumi
7 slides
337 views
Rデモ01_はじめの一歩2016
by
wada, kazumi
4 slides
370 views
統計環境R_データ分析編2016
by
wada, kazumi
46 slides
423 views
統計環境R_データ入出力編2016
by
wada, kazumi
44 slides
205 views
Rプログラミング03 データ分析編
by
wada, kazumi
14 slides
998 views
Rプログラミング03 「データ分析編」デモ
by
wada, kazumi
2 slides
259 views
Rプログラミング02 データ入出力編
by
wada, kazumi
47 slides
2.7K views
Rプログラミング02 「データ入出力編」デモ
by
wada, kazumi
3 slides
310 views
Rプログラミング01 「はじめの一歩」 演習デモ
by
wada, kazumi
3 slides
268 views
Rプログラミング01 はじめの一歩
by
wada, kazumi
30 slides
727 views
Rでのtry関数によるエラー処理
by
wada, kazumi
8 slides
8.1K views
Rによる大規模データのプロット
by
wada, kazumi
9 slides
3.1K views
自然科学の統計学2.2 slideshare
1.
自然科学の統計学 2.2節 最小二乗法 輪講 2016.05.14 担当
和田
2.
2.2.1 最小二乗法の原理 線形モデル 𝒚 =
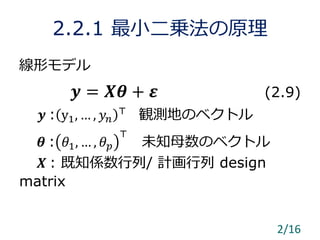
𝑿𝜽 + 𝜺 (2.9) 𝒚 : y1, … , 𝑦𝑛 ⊤ 観測地のベクトル 𝜽 : 𝜃1, … , 𝜃 𝑝 ⊤ 未知母数のベクトル 𝑿 : 既知係数行列/ 計画行列 design matrix 2/16
3.
線形推定量 未知母数 𝜽 の任意の係数
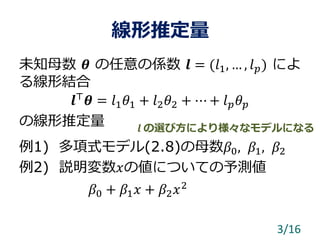
𝒍 = (𝑙1, … , 𝑙 𝑝) によ る線形結合 𝒍⊤ 𝜽 = 𝑙1 𝜃1 + 𝑙2 𝜃2 + ⋯ + 𝑙 𝑝 𝜃 𝑝 の線形推定量 例1) 多項式モデル(2.8)の母数𝛽0, 𝛽1, 𝛽2 例2) 説明変数𝑥の値についての予測値 𝛽0 + 𝛽1 𝑥 + 𝛽2 𝑥2 3/16 𝒍 の選び方により様々なモデルになる
4.
最小二乗法の原理 データ 𝒚 とその期待値の二乗和 𝑆
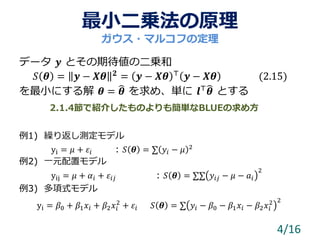
𝜽 = 𝒚 − 𝑿𝜽 𝟐 = 𝒚 − 𝑿𝜽 ⊤ 𝒚 − 𝑿𝜽 (2.15) を最小にする解 𝜽 = 𝜽 を求め、単に 𝒍⊤ 𝜽 とする 例1) 繰り返し測定モデル yi = 𝜇 + 𝜀𝑖 : 𝑆 𝜽 = ∑ 𝑦𝑖 − 𝜇 2 例2) 一元配置モデル yij = 𝜇 + 𝛼𝑖 + 𝜀𝑖𝑗 : 𝑆 𝜽 = ∑∑ 𝑦𝑖𝑗 − 𝜇 − 𝑎𝑖 2 例3) 多項式モデル yi = 𝛽0 + 𝛽1 𝑥𝑖 + 𝛽2 𝑥𝑖 2 + 𝜀𝑖 𝑆 𝜽 = ∑ 𝑦𝑖 − 𝛽0 − 𝛽1 𝑥𝑖 − 𝛽2 𝑥𝑖 2 2 4/16 ガウス・マルコフの定理 2.1.4節で紹介したものよりも簡単なBLUEの求め方
5.
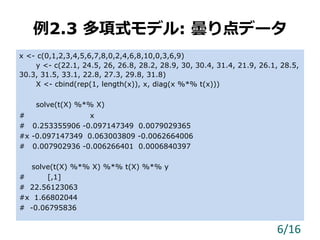
2.2.2 正規方程式 線形モデル 𝒚
= 𝑿𝜽 + 𝜺 についての正規方程式 𝑿⊤ 𝑿𝜽 = 𝑿⊤ 𝒚 これを満たす 𝜽 = 𝜽 は、偏差二乗和 𝑆 𝜽 を最小にする。 𝑆 𝜽 = 𝒚 − 𝑿 𝜽 + 𝑿 𝜽 − 𝜽 ⊤ 𝒚 − 𝑿 𝜽 + 𝑿 𝜽 − 𝜽 = 𝒚 − 𝑿 𝜽 ⊤ 𝒚 − 𝑿 𝜽 + 𝑿 𝜽 − 𝑿𝜽 ⊤ 𝑿 𝜽 − 𝑿𝜽 ≥ 𝑆 𝜽 例2.3 多項式モデル: 曇り点データ 5/16 Sθ 𝑆 𝜽
6.
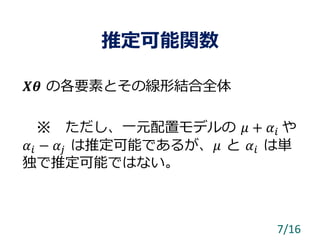
例2.3 多項式モデル: 曇り点データ x
<- c(0,1,2,3,4,5,6,7,8,0,2,4,6,8,10,0,3,6,9) y <- c(22.1, 24.5, 26, 26.8, 28.2, 28.9, 30, 30.4, 31.4, 21.9, 26.1, 28.5, 30.3, 31.5, 33.1, 22.8, 27.3, 29.8, 31.8) X <- cbind(rep(1, length(x)), x, diag(x %*% t(x))) solve(t(X) %*% X) # x # 0.253355906 -0.097147349 0.0079029365 #x -0.097147349 0.063003809 -0.0062664006 # 0.007902936 -0.006266401 0.0006840397 solve(t(X) %*% X) %*% t(X) %*% y # [,1] # 22.56123063 #x 1.66802044 # -0.06795836 6/16
7.
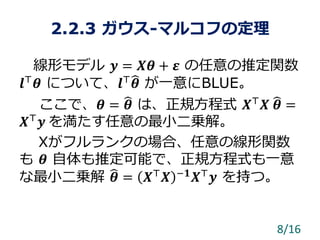
推定可能関数 𝑿𝜽 の各要素とその線形結合全体 ※ ただし、一元配置モデルの
𝜇 + 𝛼𝑖 や 𝛼𝑖 − 𝛼𝑗 は推定可能であるが、𝜇 と 𝛼𝑖 は単 独で推定可能ではない。 7/16
8.
2.2.3 ガウス-マルコフの定理 線形モデル 𝒚
= 𝑿𝜽 + 𝜺 の任意の推定関数 𝒍⊤ 𝜽 について、𝒍⊤ 𝜽 が一意にBLUE。 ここで、𝜽 = 𝜽 は、正規方程式 𝑿⊤ 𝑿 𝜽 = 𝑿⊤ 𝒚 を満たす任意の最小二乗解。 Xがフルランクの場合、任意の線形関数 も 𝜽 自体も推定可能で、正規方程式も一意 な最小二乗解 𝜽 = 𝑿⊤ 𝑿 −𝟏 𝑿⊤ 𝒚 を持つ。 8/16
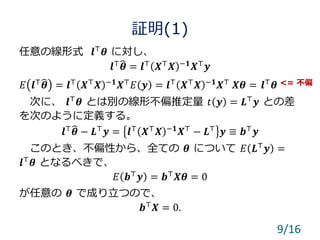
9.
証明(1) 任意の線形式 𝒍⊤ 𝜽 に対し、 𝒍⊤ 𝜽
= 𝒍⊤ 𝑿⊤ 𝑿 −𝟏 𝑿⊤ 𝒚 𝐸 𝒍⊤ 𝜽 = 𝒍⊤ 𝑿⊤ 𝑿 −𝟏 𝑿⊤ 𝐸 𝒚 = 𝒍⊤ 𝑿⊤ 𝑿 −𝟏 𝑿⊤ 𝑿𝜽 = 𝒍⊤ 𝜽 次に、 𝒍⊤ 𝜽 とは別の線形不偏推定量 𝑡 𝒚 = 𝑳⊤ 𝒚 との差 を次のように定義する。 𝒍⊤ 𝜽 − 𝑳⊤ 𝒚 = 𝒍⊤ 𝑿⊤ 𝑿 −𝟏 𝑿⊤ − 𝑳⊤ 𝒚 ≡ 𝒃⊤ 𝒚 このとき、不偏性から、全ての 𝜽 について 𝐸 𝑳⊤ 𝒚 = 𝒍⊤ 𝜽 となるべきで、 𝐸 𝒃⊤ 𝒚 = 𝒃⊤ 𝑿𝜽 = 0 が任意の 𝜽 で成り立つので、 𝒃⊤ 𝑿 = 0. 9/16 <= 不偏
10.
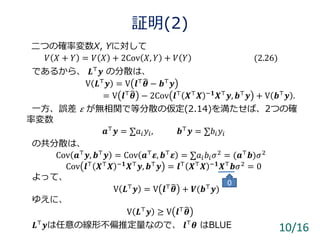
証明(2) 10/16 二つの確率変数X, Yに対して 𝑉 𝑋
+ 𝑌 = 𝑉 𝑋 + 2Cov 𝑋, 𝑌 + 𝑉 𝑌 (2.26) であるから、 𝑳⊤ 𝒚 の分散は、 V 𝑳⊤ 𝒚 = V 𝒍⊤ 𝜽 − 𝒃⊤ 𝒚 = V 𝒍⊤ 𝜽 − 2Cov 𝒍⊤ 𝑿⊤ 𝑿 −𝟏 𝑿⊤ 𝒚, 𝒃⊤ 𝒚 + V 𝒃⊤ 𝒚 . 一方、誤差 ε が無相関で等分散の仮定(2.14)を満たせば、2つの確 率変数 𝒂⊤ 𝒚 = ∑𝑎𝑖 𝑦𝑖, 𝒃⊤ 𝒚 = ∑𝑏𝑖 𝑦𝑖 の共分散は、 Cov 𝒂⊤ 𝒚, 𝒃⊤ 𝒚 = Cov 𝒂⊤ 𝜺, 𝒃⊤ 𝜺 = ∑𝑎𝑖 𝑏𝑖 𝜎2 = (𝒂⊤ 𝒃)𝜎2 Cov 𝒍⊤ 𝑿⊤ 𝑿 −𝟏 𝑿⊤ 𝒚, 𝒃⊤ 𝒚 = 𝒍⊤ 𝑿⊤ 𝑿 −𝟏 𝑿⊤ 𝒃𝜎2 = 0 よって、 V 𝑳⊤ 𝒚 = V 𝒍⊤ 𝜽 + 𝑽(𝒃⊤ 𝒚) ゆえに、 V 𝑳⊤ 𝒚 ≥ V 𝒍⊤ 𝜽 𝑳⊤ 𝒚は任意の線形不偏推定量なので、 𝒍⊤ 𝜽 はBLUE 0
11.
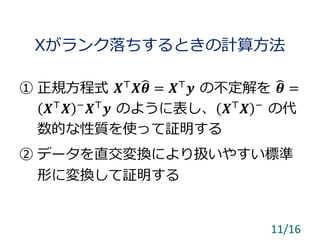
Xがランク落ちするときの計算方法 ① 正規方程式 𝑿⊤ 𝑿
𝜽 = 𝑿⊤ 𝒚 の不定解を 𝜽 = 𝑿⊤ 𝑿 − 𝑿⊤ 𝒚 のように表し、 𝑿⊤ 𝑿 − の代 数的な性質を使って証明する ② データを直交変換により扱いやすい標準 形に変換して証明する 11/16
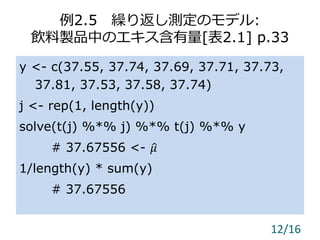
12.
例2.5 繰り返し測定のモデル: 飲料製品中のエキス含有量[表2.1] p.33 y
<- c(37.55, 37.74, 37.69, 37.71, 37.73, 37.81, 37.53, 37.58, 37.74) j <- rep(1, length(y)) solve(t(j) %*% j) %*% t(j) %*% y # 37.67556 <- 𝜇 1/length(y) * sum(y) # 37.67556 12/16
13.
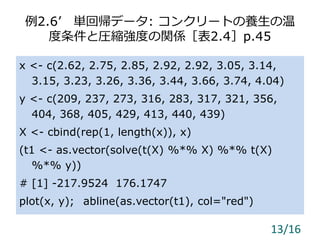
例2.6’ 単回帰データ: コンクリートの養生の温 度条件と圧縮強度の関係[表2.4]p.45 x
<- c(2.62, 2.75, 2.85, 2.92, 2.92, 3.05, 3.14, 3.15, 3.23, 3.26, 3.36, 3.44, 3.66, 3.74, 4.04) y <- c(209, 237, 273, 316, 283, 317, 321, 356, 404, 368, 405, 429, 413, 440, 439) X <- cbind(rep(1, length(x)), x) (t1 <- as.vector(solve(t(X) %*% X) %*% t(X) %*% y)) # [1] -217.9524 176.1747 plot(x, y); abline(as.vector(t1), col="red") 13/16
14.
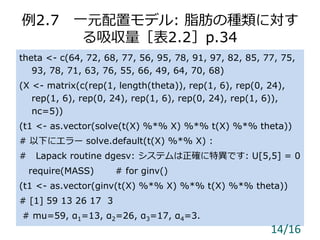
例2.7 一元配置モデル: 脂肪の種類に対す る吸収量[表2.2]p.34 theta
<- c(64, 72, 68, 77, 56, 95, 78, 91, 97, 82, 85, 77, 75, 93, 78, 71, 63, 76, 55, 66, 49, 64, 70, 68) (X <- matrix(c(rep(1, length(theta)), rep(1, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6)), nc=5)) (t1 <- as.vector(solve(t(X) %*% X) %*% t(X) %*% theta)) # 以下にエラー solve.default(t(X) %*% X) : # Lapack routine dgesv: システムは正確に特異です: U[5,5] = 0 require(MASS) # for ginv() (t1 <- as.vector(ginv(t(X) %*% X) %*% t(X) %*% theta)) # [1] 59 13 26 17 3 # mu=59, α1=13, α2=26, α3=17, α4=3. 14/16
15.
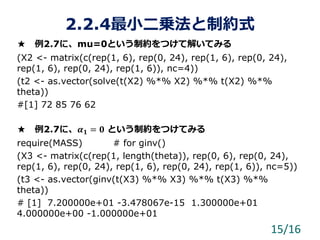
2.2.4最小二乗法と制約式 ★ 例2.7に、mu=0という制約をつけて解いてみる (X2 <-
matrix(c(rep(1, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6)), nc=4)) (t2 <- as.vector(solve(t(X2) %*% X2) %*% t(X2) %*% theta)) #[1] 72 85 76 62 ★ 例2.7に、𝜶 𝟏 = 𝟎 という制約をつけてみる require(MASS) # for ginv() (X3 <- matrix(c(rep(1, length(theta)), rep(0, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6)), nc=5)) (t3 <- as.vector(ginv(t(X3) %*% X3) %*% t(X3) %*% theta)) # [1] 7.200000e+01 -3.478067e-15 1.300000e+01 4.000000e+00 -1.000000e+01 15/16
16.
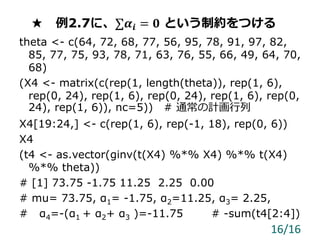
★ 例2.7に、∑𝜶𝒊 =
𝟎 という制約をつける theta <- c(64, 72, 68, 77, 56, 95, 78, 91, 97, 82, 85, 77, 75, 93, 78, 71, 63, 76, 55, 66, 49, 64, 70, 68) (X4 <- matrix(c(rep(1, length(theta)), rep(1, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6), rep(0, 24), rep(1, 6)), nc=5)) # 通常の計画行列 X4[19:24,] <- c(rep(1, 6), rep(-1, 18), rep(0, 6)) X4 (t4 <- as.vector(ginv(t(X4) %*% X4) %*% t(X4) %*% theta)) # [1] 73.75 -1.75 11.25 2.25 0.00 # mu= 73.75, α1= -1.75, α2=11.25, α3= 2.25, # α4=-(α1 + α2+ α3 )=-11.75 # -sum(t4[2:4]) 16/16
17.
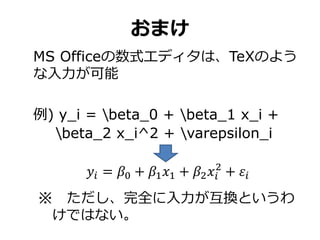
おまけ MS Officeの数式エディタは、TeXのよう な入力が可能 例) y_i
= beta_0 + beta_1 x_i + beta_2 x_i^2 + varepsilon_i 𝑦𝑖 = 𝛽0 + 𝛽1 𝑥1 + 𝛽2 𝑥𝑖 2 + 𝜀𝑖 ※ ただし、完全に入力が互換というわ けではない。
18.
おわり @足利フラワーパーク