ХӨРӨНГӨ ОРУУЛАЛТЫН
МЕНЕЖМЕНТ - ВА305
Лекц 11.12.
Хувьцааны үнэлгээ
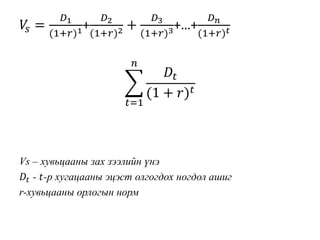
Хувьцааны үнэлгээг тухайн хувьцаанаас ирээдүйд
олгогдохоор хүлээгдэж буй ногдол ашгуудын
өнөөгийн үнэ цэнүүдийн нийлбэрийг тодорхойлох
замаар хийдэг.
𝑉𝑠 =
𝐷1
(1+𝑟)1+
𝐷2
(1+𝑟)2 +
𝐷3
(1+𝑟)3+…+
𝐷 𝑛
(1+𝑟) 𝑡
𝑡=1
𝑛
𝐷𝑡
(1 + 𝑟) 𝑡
Vs – хувьцааны зах зээлийн үнэ
𝐷𝑡 - 𝑡-р хугацааны эцэст олгогдох ногдол ашиг
r-хувьцааны орлогын норм
• Хувьцаа нь урьдчилан тодорхойлсон тодорхой эргэн
төлөгдөх хугацаагүй, хөрөнгө эзэмшлийн шинж чанартай
үнэт цаас.
• Хувьцааг энгийн болон давуу эрхийн хувьцаа гэсэн 2
үндсэн төрөлд ангилна.
Давуу эрхийн хувьцаа, түүний үнэлгээ
• Давуу эрхтэй хувьцаа бол бонд ба энгийн хувьцаа 2-ын аль
алиных нь шинж чанарыг агуулсан чанартай үнэт цаас.
• Давуу эрхтэй хувьцаа нь хувь нийлүүлсний баталгаа
болдог, ногдол ашиг төлдөг шинжүүдээрээ энгийн
хувьцаатай төстэй боловч төлөх ногдол ашиг нь тогтмол
байдаг, удирдлагад оролцох эрхгүй зэрэг шинжүүдээрээ
бондтой адил.
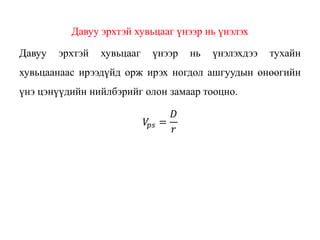
Давуу эрхтэй хувьцааг үнээр нь үнэлэх
Давуу эрхтэй хувьцааг үнээр нь үнэлэхдээ тухайн
хувьцаанаас ирээдүйд орж ирэх ногдол ашгуудын өнөөгийн
үнэ цэнүүдийн нийлбэрийг олон замаар тооцно.
𝑉𝑝𝑠 =
𝐷
𝑟
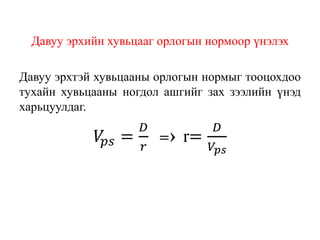
Давуу эрхийн хувьцааг орлогын нормоор үнэлэх
Давуу эрхтэй хувьцааны орлогын нормыг тооцохдоо
тухайн хувьцааны ногдол ашгийг зах зээлийн үнэд
харьцуулдаг.
𝑉𝑝𝑠 =
𝐷
𝑟
=› r=
𝐷
𝑉𝑝𝑠
Энгий хувьцааны үнэлгээ
Энгийн хувьцаа нь нэг талаас тухайн хувьцаат
компанид хувь оруулсан бөгөөд оруулсан хувийнхаа
хэмжээгээр ногдол ашиг авах баталгаа болдог, нөгөө
талаас компанийн удирдлагад оролцох эрхийн бичиг.
Энгийн хувьцааг үнээр нь үнэлэх
Энгийн хувьцааг үнээр нь үнэлэхдээ тухайн
хувьцаанаас ирээдүйд орж ирэх мөнгөн урсгалуудын
өнөөгийн үнэ цэнүүдийн нийлбэрийг олох замаар
үнэлдэг.
Энгийн хувьцааг эзэмших хугацааг харгалзан үнээр
нь дараах 2 чиглэлээр үнэлнэ.
1. Нэг жил эзэмших энгийн хувьцаа
2. Олон жил эзэмших энгийн хувьцаа
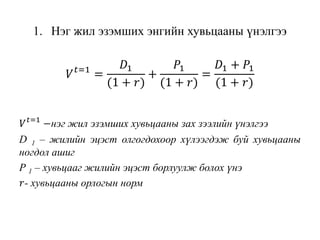
1. Нэг жил эзэмших энгийн хувьцааны үнэлгээ
𝑉 𝑡=1
=
𝐷1
(1 + 𝑟)
+
𝑃1
(1 + 𝑟)
=
𝐷1 + 𝑃1
(1 + 𝑟)
𝑉 𝑡=1
−нэг жил эзэмших хувьцааны зах зээлийн үнэлгээ
D 1 – жилийн эцэст олгогдохоор хүлээгдэж буй хувьцааны
ногдол ашиг
Р 1 – хувьцааг жилийн эцэст борлуулж болох үнэ
𝑟- хувьцааны орлогын норм
Нэг жил эзэмших энгийн хувьцааг
орлогын нормоор үнэлэх нь
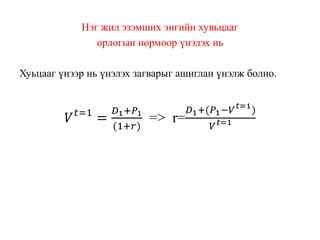
Хуьцааг үнээр нь үнэлэх загварыг ашиглан үнэлж болно.
𝑉 𝑡=1
=
𝐷1+𝑃1
(1+𝑟)
=> r=
𝐷1+(𝑃1−𝑉 𝑡=1
)
𝑉 𝑡=1
2. Олон жил эзэмших энгийн хувьцааны үнэлгээ
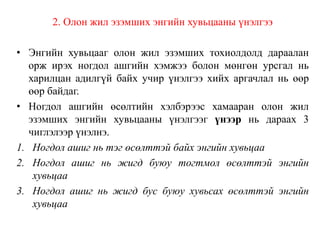
• Энгийн хувьцааг олон жил эзэмших тохиолдолд дараалан
орж ирэх ногдол ашгийн хэмжээ болон мөнгөн урсгал нь
харилцан адилгүй байх учир үнэлгээ хийх аргачлал нь өөр
өөр байдаг.
• Ногдол ашгийн өсөлтийн хэлбэрээс хамааран олон жил
эзэмших энгийн хувьцааны үнэлгээг үнээр нь дараах 3
чиглэлээр үнэлнэ.
1. Ногдол ашиг нь тэг өсөлттэй байх энгийн хувьцаа
2. Ногдол ашиг нь жигд буюу тогтмол өсөлттэй энгийн
хувьцаа
3. Ногдол ашиг нь жигд бус буюу хувьсах өсөлттэй энгийн
хувьцаа
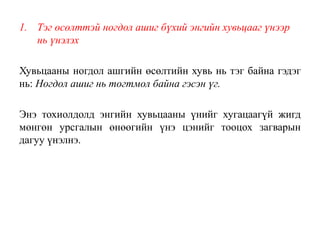
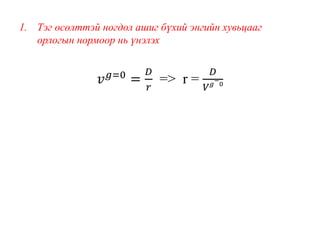
1. Тэг өсөлттэй ногдол ашиг бүхий энгийн хувьцааг үнээр
нь үнэлэх
Хувьцааны ногдол ашгийн өсөлтийн хувь нь тэг байна гэдэг
нь: Ногдол ашиг нь тогтмол байна гэсэн үг.
Энэ тохиолдолд энгийн хувьцааны үнийг хугацаагүй жигд
мөнгөн урсгалын өнөөгийн үнэ цэнийг тооцох загварын
дагуу үнэлнэ.
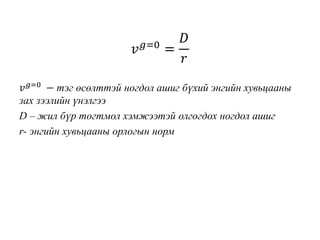
𝑣 𝑔=0
=
𝐷
𝑟
𝑣 𝑔=0 − тэг өсөлттэй ногдол ашиг бүхий энгийн хувьцааны
зах зээлийн үнэлгээ
D – жил бүр тогтмол хэмжээтэй олгогдох ногдол ашиг
r- энгийн хувьцааны орлогын норм
1. Тэг өсөлттэй ногдол ашиг бүхий энгийн хувьцааг
орлогын нормоор нь үнэлэх
𝑣 𝑔=0
=
𝐷
𝑟
=> r =
𝐷
𝑉 𝑔
=
0
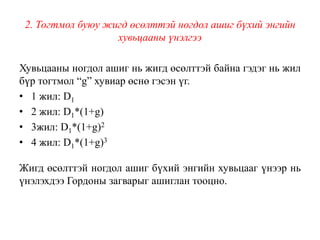
2. Тогтмол буюу жигд өсөлттэй ногдол ашиг бүхий энгийн
хувьцааны үнэлгээ
Хувьцааны ногдол ашиг нь жигд өсөлттэй байна гэдэг нь жил
бүр тогтмол “g” хувиар өснө гэсэн үг.
• 1 жил: D1
• 2 жил: D1*(1+g)
• 3жил: D1*(1+g)2
• 4 жил: D1*(1+g)3
Жигд өсөлттэй ногдол ашиг бүхий энгийн хувьцааг үнээр нь
үнэлэхдээ Гордоны загварыг ашиглан тооцно.
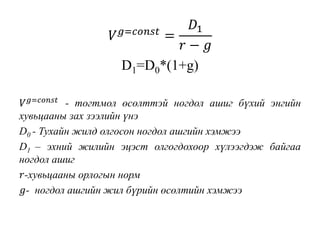
𝑉 𝑔=𝑐𝑜𝑛𝑠𝑡
=
𝐷1
𝑟 − 𝑔
D1=D0*(1+g)
𝑉 𝑔=𝑐𝑜𝑛𝑠𝑡 - тогтмол өсөлттэй ногдол ашиг бүхий энгийн
хувьцааны зах зээлийн үнэ
D0 - Тухайн жилд олгосон ногдол ашгийн хэмжээ
D1 – эхний жилийн эцэст олгогдохоор хүлээгдэж байгаа
ногдол ашиг
𝑟-хувьцааны орлогын норм
𝑔- ногдол ашгийн жил бүрийн өсөлтийн хэмжээ
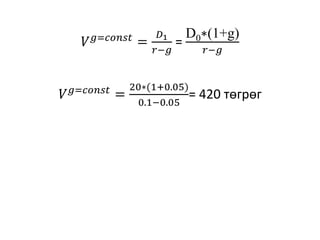
𝑉 𝑔=𝑐𝑜𝑛𝑠𝑡
=
𝐷1
𝑟−𝑔
=
D0∗(1+g)
𝑟−𝑔
𝑉 𝑔=𝑐𝑜𝑛𝑠𝑡
=
20∗(1+0.05)
0.1−0.05
= 420 төгрөг
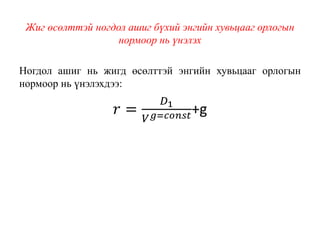
Жиг өсөлттэй ногдол ашиг бүхий энгийн хувьцааг орлогын
нормоор нь үнэлэх
Ногдол ашиг нь жигд өсөлттэй энгийн хувьцааг орлогын
нормоор нь үнэлэхдээ:
𝑟 =
𝐷1
𝑉 𝑔=𝑐𝑜𝑛𝑠𝑡+g
3. Хувьсах буюу жигд бус өсөлттэй ногдол ашиг бүхий
энгийн хувьцааны үнэлгээ
• Хувьцааны ирээдүйн ногдол ашгийн өсөлтийн хэмжээ нь
зах зээлийн хүчин зүйлийн нөлөөллөөс болж өөрчлөгддөг.
Энэ үед хувьцааг үнэлэхдээ ногдол ашгийн хувьсах
өсөлттэй загварыг ашиглана.
• Үүний тулд хувьцааны ногдол ашгийн өсөлтийн хувь
хэмжээнд гарах өөрчлөлт, өөрчлөлт гарах хугацаа
зэргийг тодорхойлж, ирээдүйн цаг хугацааны тодорхой
үечлэл бүрт тухайн хувьцаанаас орох мөнгөн урсгалыг
тооцож, тэдгээр мөнгөн урсгалуудын өнөөгийн үнэ
цэнүүдийн нийлбэрийг авах замаар үнэлгээг хийнэ.
Ногдол ашгийн өсөлтөнд зөвхөн нэг удаа өөрчлөлт
гарна гэж үзвэл ногдол ашгийн анхны өсөлтийн
хэмжээг g1 хувь, өөрчлөгдсөн өсөлтийн хэмжээг g2
хувь гэж үзээд тооцооллыг дараахь үе шаттайгаар
хийнэ.
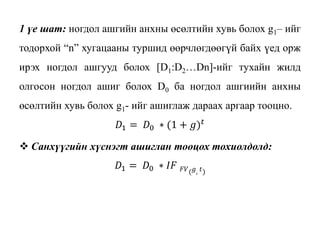
1 үе шат: ногдол ашгийн анхны өсөлтийн хувь болох g1– ийг
тодорхой “n” хугацааны туршид өөрчлөгдөөгүй байх үед орж
ирэх ногдол ашгууд болох [D1:D2…Dn]-ийг тухайн жилд
олгосон ногдол ашиг болох D0 ба ногдол ашгиийн анхны
өсөлтийн хувь болох g1- ийг ашиглаж дараах аргаар тооцно.
𝐷1 = 𝐷0 ∗ (1 + 𝑔) 𝑡
 Санхүүгийн хүснэгт ашиглан тооцох тохиолдолд:
𝐷1 = 𝐷0 ∗ 𝐼𝐹 𝐹𝑉( 𝑔, 𝑡)
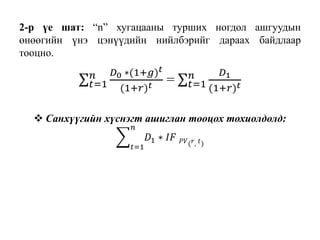
2-р үе шат: “n” хугацааны турших ногдол ашгуудын
өнөөгийн үнэ цэнүүдийн нийлбэрийг дараах байдлаар
тооцно.
𝑡=1
𝑛 𝐷0 ∗(1+𝑔) 𝑡
(1+𝑟) 𝑡 = 𝑡=1
𝑛 𝐷1
(1+𝑟) 𝑡
 Санхүүгийн хүснэгт ашиглан тооцох тохиолдолд:
𝑡=1
𝑛
𝐷1 ∗ 𝐼𝐹 𝑃𝑉( 𝑟, 𝑡)
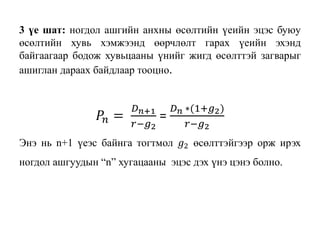
3 үе шат: ногдол ашгийн анхны өсөлтийн үеийн эцэс буюу
өсөлтийн хувь хэмжээнд өөрчлөлт гарах үеийн эхэнд
байгаагаар бодож хувьцааны үнийг жигд өсөлттэй загварыг
ашиглан дараах байдлаар тооцно.
𝑃𝑛 =
𝐷 𝑛+1
𝑟−𝑔2
=
𝐷 𝑛 ∗(1+𝑔2)
𝑟−𝑔2
Энэ нь n+1 үеэс байнга тогтмол 𝑔2 өсөлттэйгээр орж ирэх
ногдол ашгуудын “n” хугацааны эцэс дэх үнэ цэнэ болно.
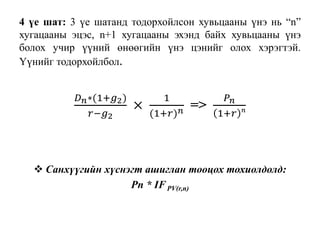
4 үе шат: 3 үе шатанд тодорхойлсон хувьцааны үнэ нь “n”
хугацааны эцэс, n+1 хугацааны эхэнд байх хувьцааны үнэ
болох учир үүний өнөөгийн үнэ цэнийг олох хэрэгтэй.
Үүнийг тодорхойлбол.
𝐷 𝑛∗(1+𝑔2)
𝑟−𝑔2
×
1
(1+𝑟) 𝑛 =>
𝑃 𝑛
1+𝑟 𝑛
 Санхүүгийн хүснэгт ашиглан тооцох тохиолдолд:
Pn * IFPV(r,n)
Ашигласан материал
• Д.Төмөрбат “Хөрөнгө оруулалтын менежмент ба багцын онолын үндэс, УБ2012
• “Хөрөнгө оруулалтын шинжлэх ухаан” Орчуулгын ном УБ 2013
• Ноэл Аменк, “Багцын онол ба үр дүнгийн шинжилгээ” УБ2014
• Charles L.Jones “INVESTMENT-ANALYSIS AND MANAGEMENT” Fourth Edition, 1993
• Frank J.Fabozzi “Bond Markets, Analysis and strategies” Third Edition
• Zvi Bodie, Alex Kane, Alan Marcus, Investments, international edition, 2014, ISBN-0-07-
123229-X
• Edwin J.Elton and Martin J.Gruber, Modern portfolio theory and investment analysis, 5th
edition, 2003
• Harry Markowitz, Portfolio Selection, The Journal of Finance, Vol. 7, No 1 (Mar.,1952), pp
77-91
• Harry Markowitz, Foundations of Portfolio Theory, Nobel lecture, December 7, 1990
• William F.Sharpe, Capital Asset Prices: A Theory of Market Equilibrium under Conditions
of Risk, The Journal of Finance, Vol. 19, Issue 3 (Sep.,1964), pp 425-442
• Үнэт цаасны зах зээлийн тухай хууль
• www.mse.mn
• www.mongolbank.mn
• www.legalinfo.mn