More Related Content

PPT
монгол улсын татварын тогтолцоо 
PPTX

PPTX

PPTX

PPTX

PPT

PPTX

PPTX
What's hot

PPTX

PDF
Чанарын судалгаа - SICA llc 
PPTX

PDF
Үндэсний тооцооны систем /Үндэсний нийт бүтээгдэхүүн, Дотоодын нийт бүтээгдэх... 
PDF
Санхүүгийн эрсдэл ба өгөөж 
PPTX

PDF
Төрийн эдийн засгийн зохицуулалт, татвар, төсөв 
PDF
Дадлага хийсэн тухай тодорхойлолт /формат/ 
PPT

PPTX

PPTX
байгууллагын зан төлвийн үндэс, түүний судлах зүйлс 
PDF

PPTX

PPTX

PDF
Үйлдвэрлэлийн хүчин зүйлс 
PPTX

PPTX

PDF

PPTX

PPT
Viewers also liked

PPTX

PDF

DOCX

PDF
Tatvariin mun chanar ba togtoltsoo 
PPT
монгол улсын татварын тогтолцоо 
DOCX

DOC

PPTX

PPT

DOC

PDF

PDF

DOCX
М. Оюунжаргал, А.Хэрлэн, Ж. Батцэцэг - ТАТВАРЫН ЗАРЧМЫН ХЭРЭГЖИЛТ 
PPTX

ODP

PDF

DOCX
эдийн засагийн сэтгэлгээний түүх #2 
DOCX

PPTX

PDF
Similar to Shuud ba shuud bus tatwar

PDF
Б.Баасандорж Ч.Баттөр С.Дашдорж - МОНГОЛ УЛСЫН ЗАХ ЗЭЭЛИЙН ЭДИЙН ЗАСАГТ ШИЛЖС... 
PDF
Turuun sanhuu L10.2019- 2020 
PPTX

PDF

DOCX

PDF
2014.02.19 Татварын багц хуулийн өөрчлөлт хувийн хэвшилд, Ч. Хашчулуун 
PDF
2014.02.19 Татварын багц хуулийн өөрчлөлт хувийн хэвшилд, Ч. Хашчулуун 
PDF

DOC

PPTX

PDF
lecture7.2-2022- 2023.pdf 
PPTX
Tatvariin bagts huuliin haritsuulalt 
PDF
Tatvariin bodlogo mehanizm 
PDF

PDF

PDF

DOC
Aj ahui negjiin orlogiin alban tatvariin tuhai 
PPTX

PPTX

PDF
2014.02.20 Улсын төсөвт нүүрсний салбарын үзүүлэх нөлөө, татварын орчин шинэч... More from Buka King

DOCX

DOCX

PDF

PDF
улаанбаатар хотын эдийн засгийн хөгжлийн стратеги 
PDF
улаанбаатар хотын эдийн засгийн хөгжлийн стратеги 
PDF
улаанбаатар хотын хөгжлийн корпораци байгуулах, дүрэм 
PDF

PDF

DOCX
Hadgalamj zeeliin horshoo durem u0437u0430u0441u0432u0430u0440u043 bu0430u... 
PDF

PDF

DOCX

PDF
terguulegchdeer heleltseh asuudal 
PDF
Bulgiin 2013 onii ehnii hagas jiliin tailan 
PDF

PDF

PDF

PDF

PDF

PDF
Ger horoolliin hogliin gazar Shuud ba shuud bus tatwar
- 1.
Шууд ба шуудбус татвар,Шууд ба шууд бус татвар,
тэдгээрийн төсөвт эзлэх байртэдгээрийн төсөвт эзлэх байр
суурьсуурь
С.Будрагчаа
Ц.Сувдаа
Д.Шинэбаяр
А.Цэвээнпүрэв
Б.Батмэнд
П.Мөнхбат
- 2.
∗ Татвар ньхүн төрөлхтний соёл
иргэншлийн эхэн үед нийгмийн анхдагч
хэрэгцээтэй холбоотойгоор бий болжээ.
Татварын орлогогүйгээр нэг ч төр, улс оршин
тогтнох аргагүй юм. 20-р зууны оросын эрдэмтэн
А.Соколов “Эдийн засгийн бодлогыг хэрэгжүүлэх,
төрийн зардлыг нөхөх зорилготойгоор аж ахуй ба
аж ахуй эрхлэгчдээс хариу төлбөргүйгээр
албадан цуглуулж буй хөрөнгө бол татвар юм”
хэмээн тодорхойлжээ.
∗ “Төрийн санхүүгийн удирдлага”, Г.Энхбаяр,
Л.Отгонтуяа, 2009, Хуудас 167-168
- 3.
- 4.
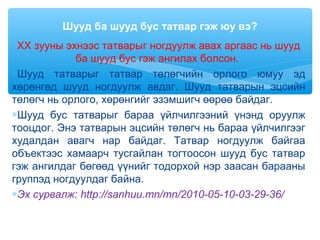
XX зууны эхнээстатварыг ногдуулж авах аргаас нь шууд
ба шууд бус гэж ангилах болсон.
∗Шууд татварыг татвар төлөгчийн орлого юмуу эд
хөрөнгөд шууд ногдуулж авдаг. Шууд татварын эцсийн
төлөгч нь орлого, хөрөнгийг эзэмшигч өөрөө байдаг.
∗Шууд бус татварыг бараа үйлчилгээний үнэнд оруулж
тооцдог. Энэ татварын эцсийн төлөгч нь бараа үйлчилгээг
худалдан авагч нар байдаг. Татвар ногдуулж байгаа
объектээс хамаарч тусгайлан тогтоосон шууд бус татвар
гэж ангилдаг бөгөөд үүнийг тодорхой нэр заасан барааны
группэд ногдуулдаг байна.
∗Эх сурвалж: http://sanhuu.mn/mn/2010-05-10-03-29-36/
Шууд ба шууд бус татвар гэж юу вэ?
- 5.
∗ Аж ахуйннэгжийн орлогын албан татварын
тухай
∗ хувь хүний орлогын албан татварын тухай
∗ Өв залгамжлал, бэлэглэлийн албан татварын
тухай
∗ үл хөдлөх эд хөрөнгийн албан татварын тухай
Хуулиуд нь шууд татварууд юм. Эдгээр
татваруудыг эд хөрөнгө эзэмшигч, орлого
ологчийн эд хөрөнгө, орлогод ноогдуулан шууд
авдаг.
Шууд татваруудыг нэрлэвэл:
- 6.
∗ Гаалийн тариф,гаалийн татварын тухай
∗ Онцгой албан татварын тухай
∗ нэмэгдсэн өртгийн албан татварын тухай
Хуулиудыг тус тус нэрлэж болно. Дээрх
татваруудыг бараа ажил үйлчилгээний борлуулалт
хэрэглээнээс авч байгаа татвар юм. Дээрх
татваруудын эцсийн төлөгч нь хэрэглэгчид байдаг.
Таны худалдан авсан талх бүрт НӨАТ, машиндаа
хийсэн шатахууны литр тутам гаалийн болон
онцгой албан татварыг шингээсэн байдаг.
Шууд бус татваруудыг нэрлэвэл
- 7.
∗ Төсөв гэдэгүг нь дундад зууны Английн уут, цүнх,
түрийвч буюу “Budget” гэсэн үгнээс гаралтай. 16-17-р
зуунд Английн хүй элгэний танхим хаанл олгох
мөнгөн тусламжийг баталдаг байжээ. Чуулган хаахын
өмнө төрийн сангийн канцлер буюу сангийн сайд
тухайн хуулийн төсөлтэй холбогдох баримттай
цүнхийг нээдэг байв. Энэ нь “төсвийг нээх” гэж
нэрлэгдэж байсан бас сүүлд нь цүнхний нэр нь түүн
доторх баримт бичгийн нэр болж хувирсан байна. 17-
р зууны сүүлчээс парламентаар батлагддаг төрийн
орлого, зарлагын төлөвлөгөөг багтаасан баримт
бичгийг төсөв гэж нэрлэх болжээ.
∗ Г.Энхбаяр, Л.Отгонтуяа “Төрийн санхүүгийн
удирдлага” 2009, Улаанбаатар, Хуудас 37
Төсөв гэж юу вэ?
- 8.
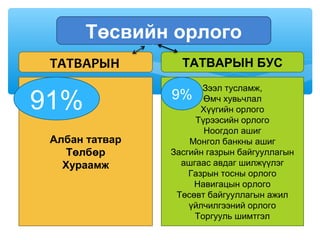
Төсвийн орлого
ТАТВАРЫН ТАТВАРЫНБУС
Албан татвар
Төлбөр
Хураамж
Зээл тусламж,
Өмч хувьчлал
Хүүгийн орлого
Түрээсийн орлого
Ноогдол ашиг
Монгол банкны ашиг
Засгийн газрын байгууллагын
ашгаас авдаг шилжүүлэг
Газрын тосны орлого
Навигацын орлого
Төсөвт байгууллагын ажил
үйлчилгээний орлого
Торгууль шимтгэл
91% 9%
- 11.
- 12.
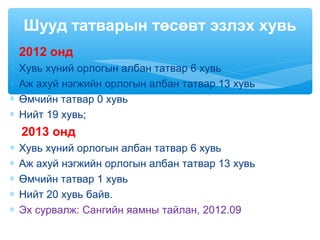
∗ 2012 онд
∗Хувь хүний орлогын албан татвар 6 хувь
∗ Аж ахуй нэгжийн орлогын албан татвар 13 хувь
∗ Өмчийн татвар 0 хувь
∗ Нийт 19 хувь;
2013 онд
∗ Хувь хүний орлогын албан татвар 6 хувь
∗ Аж ахуй нэгжийн орлогын албан татвар 13 хувь
∗ Өмчийн татвар 1 хувь
∗ Нийт 20 хувь байв.
∗ Эх сурвалж: Сангийн яамны тайлан, 2012.09
Шууд татварын төсөвт эзлэх хувь
- 13.
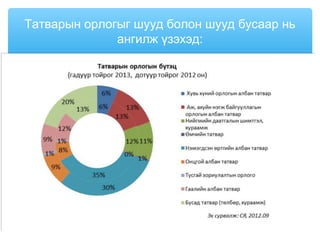
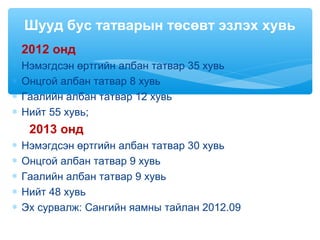
∗ 2012 онд
∗Нэмэгдсэн өртгийн албан татвар 35 хувь
∗ Онцгой албан татвар 8 хувь
∗ Гаалийн албан татвар 12 хувь
∗ Нийт 55 хувь;
2013 онд
∗ Нэмэгдсэн өртгийн албан татвар 30 хувь
∗ Онцгой албан татвар 9 хувь
∗ Гаалийн албан татвар 9 хувь
∗ Нийт 48 хувь
∗ Эх сурвалж: Сангийн яамны тайлан 2012.09
Шууд бус татварын төсөвт эзлэх хувь
- 14.
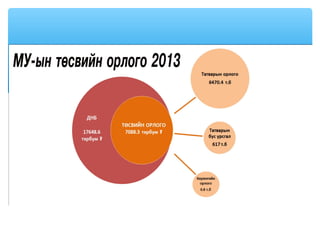
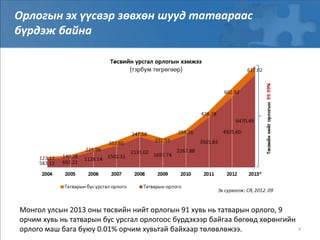
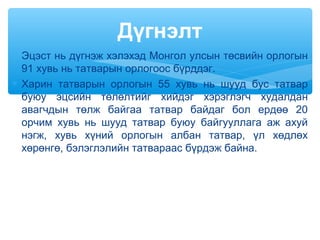
∗ Эцэст ньдүгнэж хэлэхэд Монгол улсын төсвийн орлогын
91 хувь нь татварын орлогоос бүрддэг.
∗ Харин татварын орлогын 55 хувь нь шууд бус татвар
буюу эцсийн төлөлтийг хийдэг хэрэглэгч худалдан
авагчдын төлж байгаа татвар байдаг бол ердөө 20
орчим хувь нь шууд татвар буюу байгууллага аж ахуй
нэгж, хувь хүний орлогын албан татвар, үл хөдлөх
хөрөнгө, бэлэглэлийн татвараас бүрдэж байна.
Дүгнэлт
- 15.