Skip to main content More Related Content

PPTX
хөдөлмөрийн зардлын бүртгэл 
PPTX

DOCX

DOCX

PDF

PPTX

PPTX

PDF
What's hot

PPT

PPTX
зардал өртгийн тухай ойлголт 
PPTX

PPTX

PPTX

DOCX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PDF
Лекц №10 Нэгж бүтээгдэхүүний өртөг тооцох аргууд 
PDF

PDF

PDF

PDF

PPTX

PPTX

PPTX

PPTX

PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PPTX

PPTX

PPT
Зардал үйлдвэрлэл агшийн хамаарлын шинжилгээ Similar to Xx xxx1

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX

PPTX

PPTX

PDF

PPTX

PDF

PDF
Udirtgal hicheel lecture 1 
PDF

DOC
Cost accounting todorhoilolt 
PPTX

PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 More from Amaraa Bat

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

DOCX
лекц №1 зардлын мөн чанар 
PDF

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX
лекц №4 хяналтын системийн бүтэй 
PPTX
Xx xxx1
- 1.
- 3.
Санхүүгийн нягтлан бодохбүртгэлд энэхүү үнэт зүйлсэд мөнгөн хөрөнгө, түүхий
эд материал, бараа, бүтээгдэхүүний зарцуулалт, барилга, тоног төхөөрөмжийн
элэгдэл хорогдол гэх мэт болон гүйцэтгүүлсэн ажлын хөлсийг хамруулан авч үздэг.
Уäèðäëàãûí á¿ðòãýëä çàðäàë ãýäýã íýð òîìú¸î íü òºëºâëºëò, õÿíàëò , øèéäâýð
ãàðãàõ àñóóäàëòàé õîëáîãäóóëàí îëîí талаас нь өөр өөрөөр тодорхойлон авч үздэг.
Энэ нь түүнийг хэрхэн ангилан авч үзэж байгаагаас хамаардаг.
- 5.
1. Зарим төрлийнзардал бараа, бүтээгдэхүүн, үйлчилгээг
бий болгоход оролцож, өртгийг бүрдүүлдэг бол зарим
төрлийн зардал нь өртгийг бүрдүүлдэггүй. Нэгэнт бий
болсон бараа, бүтээгдэхүүний, үйлчилгээг борлуулахтай
холбоотй эсвэл байгууллагын үйл ажиллагаа, зохион
байгууллалттай холбоотой зардал байдаг.
2. Бараа бүтээгдэхүүний, үйлчилгээний өртгийг
бүрдүүлдэг зардлууд нь тэдгээрийг борлуулж, орлогыг нь
хүлээн зөвшөөрөх хүртэл хөрөнгө болдог бол өртгийг
бүрдүүлдэггүй зардлууд нь шууд тухайн хугацааны зардал
болдог.
- 6.
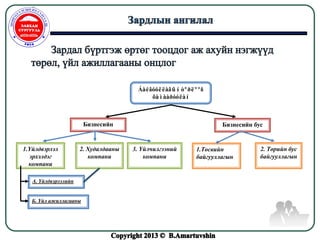
Áàéãóóëëàãûí òºð뺺ñ
õàìààðóóëàí
Бизнесийн Бизнесийн бус
1.Үйлдвэрлэл 2. Худалдааны 3. Үйлчилгээний 1.Төсвийн 2. Төрийн бус
эрхэлдэг компани компани байгууллагын байгууллагын
компани
А. Үйлдвэрлэлийн
Б. Үйл ажиллагааны
- 9.
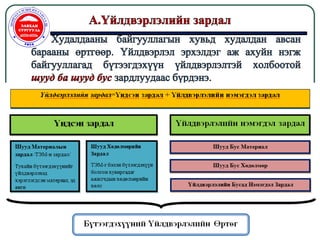
Шууд материалын зардал:
Бүтээгдэхүүний үйлдвэрлэлд зарцуулсан түүхий эд
материалын зардал юм. Жишээлбэл: Тавилга
үйлдвэрлэлд зарцуулсан банз, ислэг хавтан, хуулга гэх мэт
үндсэн түүхий эд нь уг үйлдвэрийн шууд материалын
зардал болдог.
Шууд хөдөлмөрийн зардал:
Бүтээгдэхүүний үйлдвэрлэлд гардан оролцож буй
ажилчдын цалин хөлсний зардал. Өмнөх жишээнд банз,
ислэг хавтан зүсэж, харуулдсан, хуулга нааж тавилгын
бэлдцийг бэлтгэсэн, түүнийг угсарч бэлэн болгосон
ажилчдын цалин хөлс нь үйлдвэрлэлийн шууд хөдөлмөрийн
зардал болно.
- 10.
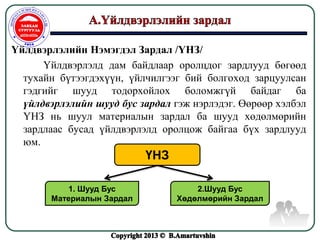
Үйлдвэрлэлийн Нэмэгдэл Зардал/ҮНЗ/
Үйлдвэрлэлд дам байдлаар оролцдог зардлууд бөгөөд
тухайн бүтээгдэхүүн, үйлчилгээг бий болгоход зарцуулсан
гэдгийг шууд тодорхойлох боломжгүй байдаг ба
үйлдвэрлэлийн шууд бус зардал гэж нэрлэдэг. Өөрөөр хэлбэл
ҮНЗ нь шуул материалын зардал ба шууд хөдөлмөрийн
зардлаас бусад үйлдвэрлэлд оролцож байгаа бүх зардлууд
юм.
ҮНЗ
1. Шууд Бус 2.Шууд Бус
Материалын Зардал Хөдөлмөрийн Зардал
- 11.
Шууд Бус МатериалынЗардал
Үйлдвэрлэлд зарцуулсан туслах түүхий эд материал.
Өмнөх жишээнд тавилга үйлдвэрлэхэд зарцуулсан цавуу,
эрэг шураг, хаалганы бариул, тогтоогуур зэрэг юм.
Шууд Бус Хөдөлмөрийн Зардал
Бүтээгдэхүүн үйлдвэрлэлд үйлдвэрлэлд гардан
оролцдоггүй боловч түүнд дам байдлаар оролцож,
үйлдвэрлэлийн хэвийн үйл ажиллагааг хангадаг цехийн
мастер, инженер техникчид, хянагчид, засварчид зэрэг
хүмүүсийн цалин хөлсний зардлаас бүрддэг. Мөн шууд
хөдөлмөрийн ба шууд бус хөдөлмөрийн ажилчдын
ээлжийн амралтын мөнгө, хөдөлмөрийн чадвараа түр
алдсаны тэтгэмж, НД, ЭМД гэх мэт орно.
- 12.
- 13.
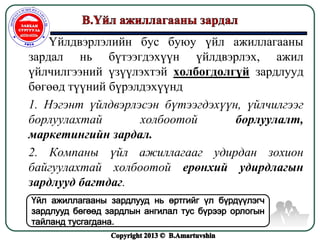
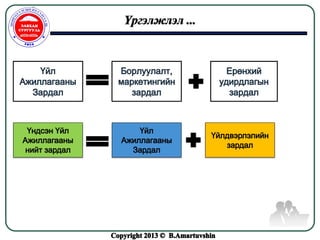
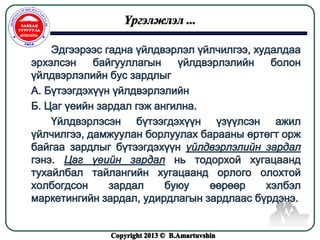
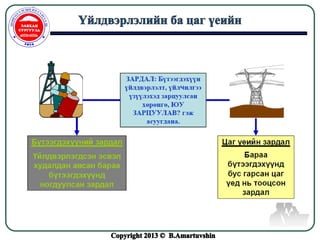
Үйлдвэрлэлийн бус буюуүйл ажиллагааны
зардал нь бүтээгдэхүүн үйлдвэрлэх, ажил
үйлчилгээний үзүүлэхтэй холбогдолгүй зардлууд
бөгөөд түүний бүрэлдэхүүнд
1. Нэгэнт үйлдвэрлэсэн бүтээгдэхүүн, үйлчилгээг
борлуулахтай холбоотой борлуулалт,
маркетингийн зардал.
2. Компаны үйл ажиллагааг удирдан зохион
байгуулахтай холбоотой ерөнхий удирдлагын
зардлууд багтдаг.
- 17.
Орлого, Үр дүнгийнтайланд үйлдвэрлэлийн болон бусад зардлуудыг
дараах байдлаар ангилдаг.
1. Борлуулалтын өртөг
/Худалдааны байгууллагын хувьд борлогдсон бараанд ноогдох худалдан
авсан барааны өртөг. Үйлдвэрлэл, үйлчилгээний байгууллагын хувьд
борлогдсон ББ, үйлчилгээнд ноогдох үйлдвэрлэлийн зардал/
2. Үйл ажиллагааны зардал
/Орлогын тайланд цалингын зардал, элэгдлийн зардал, ашиглалтын зардал,
шуудан холбооны зардал/
3. Үндсэн бус үйл ажиллагааны зардал ба гарз
/Байгууллагын туслах аж ахуйн зардал, үндсэн хөрөнгө, ТЭМ-г
ашиглалтаас хассаны борлуулсны алдагдал, банкны болон зээлийн хүү,
вальютын ханшын зөрүүний алдагдал/
4. Ердийн бус үйл ажиллагааны гарз
/Газар хөдлөлт, байгалийн гамшгийн улмаас учирсан гарз хохирол, хулгай
алдсан зүйлийн өртөг/
- 18.
- 19.
Үйлдвэрлэлийн хэмжээтэй хамааралтай
зардлын ангилал
Үйлдвэрлэлийн хэмжээтэй шууд хамааралтайгаар
гардаг бол зарим нь тогтмол хэмжээгээр гардаг. Зардлын
энэ шинж чанараас нь хамааруулан хувьсах болон тогтмол
зардал хэсэгчлэн хувьсах зардал гэж ангилдаг.
¯éëäâýðëýñýí á¿òýýãäýõ¿¿í, ã¿éöýòãýñýí àæèë
¿éëчèëãýýíèé õýìæýý ººðчëºãäºõºä íèéò õýìæýý íü
ººðчëºãääºã çàðäëûã õóâüñàõ çàðäàë ãýíý.
Õóâüñàõ çàðäàë åðºíõèé人 äàðààõü øèíæ чàíàðòàé.
¯éëäâýðëýëèéí õýìæýýòýé øóóä õàìààðàëòàéãààð íèéò ä¿í íü ºñíº
Õîëáîãäëûí õ¿ðýýíä ¿éëäâýðëýëèéí õýìæýý ººðчëºãäºõºä íýãæèä
íîîãäîõ çàðäàë òîãòìîë áàéíà.
¯éë àæèëëàãààíû àíõàí øàòíû óäèðäëàãûí ò¿âøèíä õÿíàæ áîëîõóéö
çàðäàë áàéíà.
- 20.
- 21.
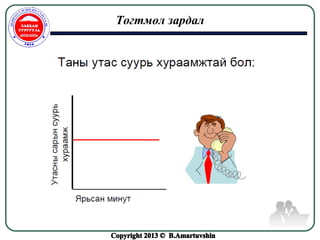
Тогтмол зардал
¯éëäâýðëýë ¿éëчèëãýýíèé õýìæýý ºññºí ч áóóðñàí ч
õàðüöàíãóé òîãòìîë áàéäàã çàðäëûã òîãòìîë çàðäàë ãýíý.
Òîãòмîë çàðäàë äàðààõü øèíæ áàéäàëòàé .
Õîëáîãäîõ õ¿ðýýíä äîòîð á¿òýýãäýõ¿¿íèé õýìæýý
ººðчëºãäñºí ч íèéò ä¿í íü òîãòìîë áàéíà.
¯éëäâýðëýëèéí õýìæýý ºñºõºä íýãæèä íîîãäîõ çàðäàë
áóóðíà.
Õÿíàëòûí õàðèóöëàãà íü ¿é àæèëëãààíû óäèðäëàãàä
áàéõààñàà èë¿¿ ã¿éöýòãýëèéí óäèðäëàãàä áàéíà.
- 22.
- 23.
Удирдлагын шийдвэр гаргалт,төлөвлөлт, хянах
ажиллагаатай холбоотой зардал
Хянагдахуйц зардал, үл хянагдахуйц зардал
Øóóä áà øóóä áóñ çàðäëûí íýãýí àäèë çàðäëûã
óäèðäëàãûí òîäîðõîé ¿å øàòíû ò¿âøèíä õÿíàãäàõ áà
õÿíàãäàõã¿é çàðäàë ãýæ àíãèëíà. Á¿õ çàðäàë óäèðäëàãûí
çàðèì ò¿âøèíä õÿíàãäàæ áàéäàã áà ò¿¿íèéã õÿíàãäàõ ,
õÿíàãäàõ áîëîìæã¿é áàéâàë ò¿¿íèéã õÿíàãäàõã¿é çàðäàë
ãýæ íýðëýíý.
Хамаарах ба үл хамаарах зардал
Боломжит хувилбаруудыг үнэлж, удирдлагын
шийдвэр гаргахад зайлшгүй нөлөөтэй зардлуудыг
шийдвэр гаргалтанд хамаарах зардал, харин шийдвэр
гаргахад нөлөө үзүүлэхгүй зардлуудыг шийдвэр
гаргалтанд үл хамаарах зардал гэнэ.
- 24.
Äýâø¿¿ëæ áàéãàà øèéäâýð¿éë ÿâäàë áîëîí ººðчëºëòòýé
óÿëäóóëàí çàðäëûã àíãèëàõ íü
Ýíý àíãèëàëààð çàðäëûã àíãèëàõäàà:
1. ªíãºðñºí çàðäàë
2. Àëäàãäñàí áîëîìæèéí ºðòºã
ªíãºðñºí çàðäàë áóþó õºâºõ çàðäàë íü àëü ýðò ãàðñàí
áîëîâч îäîî áîëîí èðýýä¿éí àëü íýãýí øèéäâýð ãàðãàõàä
ººðчëºãääºãã¿é çàðäàë þì . Öàã õóãàöàà ýñâýë õ¿чèí
ç¿éëèéã õýðýãëýõ õóâèëáàðóóä äîòðîîñ ñîíãîîã¿é þì óó
àøèãëàõààñ òàòãàëçñàíû óëìàñ àëäñàí îðëîãûã
áîëîìæèéí ºðòºã ãýíý.
- 25.