Merkittävimmät vientiyritykset: lähimenneisyys?
•Viennillä viitataan tässä julkaisemattomaan
kokonaisviennin yritystilastoon, joita hyödynnettiin
myös ensimmäisessä esitelmässä
- Viennillä tarkoitetaan yhteenlaskettua tavara- ja
palveluvientiä, tavaravienti sisältää myös globaalin
tuotannon myynnit
- Yrityksillä tarkoitetaan y-tunnuksia
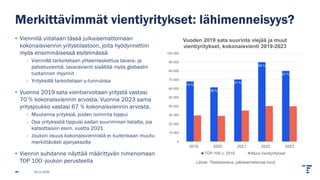
• Vuonna 2019 sata vientiarvoltaan yritystä vastasi
70 % kokonaisviennin arvosta. Vuonna 2023 sama
yritysjoukko vastasi 67 % kokonaisviennin arvosta.
- Muutamia yrityksiä, joiden toiminta loppui
- Osa yrityksistä tippuisi sadan suurimman listalta, jos
katsottaisiin esim. vuotta 2021
- Joukon osuus kokonaisviennistä ei kuitenkaan muutu
merkittävästi ajanjaksolla
• Viennin suhdanne näyttää määrittyvän nimenomaan
TOP 100 -joukon perusteella
25.11.2025
70 %
68 %
67 %
69 %
67 %
0
10 000
20 000
30 000
40 000
50 000
60 000
70 000
80 000
90 000
100 000
2019 2020 2021 2022 2023
Lähde: Tilastokeskus, julkaisemattomat luvut
Vuoden 2019 sata suurinta viejää ja muut
vientiyritykset, kokonaisvienti 2019-2023
TOP-100 v. 2019 Muut vientiyritykset
3.
Viime aikojen kehitysjohtuu enemmän hinnoista
kuin määristä?
0
20 000
40 000
60 000
80 000
100 000
120 000
140 000
2019 2020 2021 2022 2023*
Lähde: Tilastokeskus, kansantalouden tilinpito
Tavaroiden ja palvelujen ulkomaankauppa käyvin ja kiintein hinnoin 2019-2023*
Tavaroiden ja palvelujen tuonti
käyvin hinnoin
Tavaroiden ja palvelujen tuonti
viitevuoden 2015 hinnoin
Tavaroiden ja palvelujen vienti
käyvin hinnoin
Tavaroiden ja palvelujen vienti
viitevuoden 2015 hinnoin
25.11.2025
4.
Vuoden 2019 TOP100 -viejät
kehitys vuodesta 2019 vuoteen 2023
25.11.2025
Miten viennin arvo muuttui? Yritysten
lukumäärä
Muutoksen kokonaisarvo,
milj. euroja
Kasvoi yli 33% 31 17 476
Kasvoi 10-33% 20 2 336
Pysyi suunnilleen ennallaan (+-10 %) 16 959
Laski 10-33% 17 -3 112
Laski yli 33 % 16 -5 739
Yhteensä 100 11 920
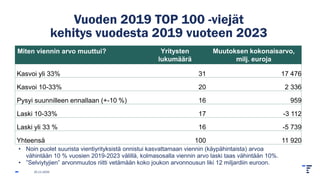
• Noin puolet suurista vientiyrityksistä onnistui kasvattamaan viennin (käypähintaista) arvoa
vähintään 10 % vuosien 2019-2023 välillä, kolmasosalla viennin arvo laski taas vähintään 10%.
• ”Selviytyjien” arvonmuutos riitti vetämään koko joukon arvonnousun liki 12 miljardiin euroon.
5.
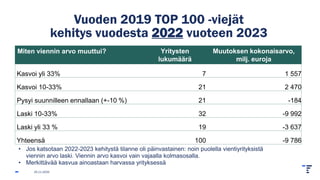
Vuoden 2019 TOP100 -viejät
kehitys vuodesta 2022 vuoteen 2023
25.11.2025
Miten viennin arvo muuttui? Yritysten
lukumäärä
Muutoksen kokonaisarvo,
milj. euroja
Kasvoi yli 33% 7 1 557
Kasvoi 10-33% 21 2 470
Pysyi suunnilleen ennallaan (+-10 %) 21 -184
Laski 10-33% 32 -9 992
Laski yli 33 % 19 -3 637
Yhteensä 100 -9 786
• Jos katsotaan 2022-2023 kehitystä tilanne oli päinvastainen: noin puolella vientiyrityksistä
viennin arvo laski. Viennin arvo kasvoi vain vajaalla kolmasosalla.
• Merkittävää kasvua ainoastaan harvassa yrityksessä
6.
Perustietoa Globaalit arvoketjut-kyselystä
•Perusjoukko kattaa vähintään 50 henkeä työllistävät yritykset toimialoilta B-N -> noin 4 000 yritystä
• Vastausten määrä reilu 2000, julkaisua varten nämä on kerrottu korotuskertoimilla vastaamaan perusjoukkoa
- Vuoden 2019 sadasta suurimmasta vientiyrityksestä enemmistö vastasi kyselyyn, seuraavilla dioilla on otettu mukaan
nämä vastaukset
• Kysely sisältää tietoja mm. yritysten arvoketjuihin vaikuttaneista rajoitteista ja yritysten tekemien arvoketjujen
uudelleenjärjestelyistä koetun merkittävyyden mukaan vuosien 2021-2023 aikana
- Kyselyn vastaaja siis arvioi lomakkeella olevien kohtien merkittävyyttä yrityksen kannalta omasta näkökulmastaan
- Vastaaja voi valita vain lomakkeella olevista vaihtoehdoista
• Yrityksiltä tiedusteltiin (vuonna 2024) lomakekysymyksestä riippuen joko vuosien 2021-2023 tai vuoden
2023 tilanteesta. Voi spekuloida, että vastaajalla on paremmin muistissa tuoreemmat vuodet.
- Esim. nimenomaan vuosien 2022-2023 välinen muutos?
• Laadullisten kysymysten sisältö oletettavasti ymmärretään vaihtelevasti vastaajasta riippuen
- Esim. haasteen merkittävyys tilanteessa, jossa ongelma vaikuttaa suurelta, mutta onnistutaan kuitenkin
ratkaisemaan? Oliko merkittävä vai ainoastaan jossain määrin merkittävä haaste?
• Kysely ei paljasta, kuinka paljon esim. yrityksen liikevaihto muuttui tietyn ongelmakohdan vuoksi
25.11.2025
7.
25.11.2025
• Miten vuoden2019 merkittävimpien vientiyritysten vastaukset eroavat kaikista kyselyssä mukana olleista
yrityksistä?
• Laitetaan yhteen vastaukset, joissa vastaaja on ilmoittanut ongelmakohdan tai uudelleenjärjestelyn joko
merkittäväksi tai jossain määrin merkittäväksi
- Riippuu oletettavasti aika paljon yksittäisen vastaajan omasta arviosta ja kokemuksesta, ilmoitetaanko jokin ongelma
merkittäväksi vai ainoastaan jossain määrin merkittäväksi
• Onko merkittävimpien vientiyritysten vastauksissa eroa sen mukaan
- Onko niiden viennin arvo kasvanut vai laskenut (vähintään 10%) vuosien 2022 ja 2023 välillä?
- Vastaavat diat vuosien 2019-2023 kehityksestä tämän osion lopussa
8.
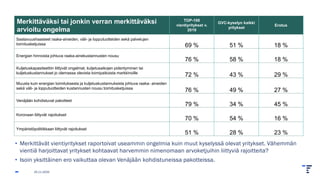
• Merkittävät vientiyrityksetraportoivat useammin ongelmia kuin muut kyselyssä olevat yritykset. Vähemmän
vientiä harjoittavat yritykset kohtaavat harvemmin nimenomaan arvoketjuihin liittyviä rajoitteita?
• Isoin yksittäinen ero vaikuttaa olevan Venäjään kohdistuneissa pakotteissa.
25.11.2025
Merkittäväksi tai jonkin verran merkittäväksi
arvioitu ongelma
TOP-100
vientiyritykset v.
2019
GVC-kyselyn kaikki
yritykset
Erotus
Saatavuushaasteet raaka-aineiden, väli- ja lopputuotteiden sekä palvelujen
toimitusketjuissa 69 % 51 % 18 %
Energian hinnoista johtuva raaka-ainekustannusten nousu
76 % 58 % 18 %
Kuljetuskapasiteettiin liittyvät ongelmat, kuljetusaikojen pidentyminen tai
kuljetuskustannukset jo olemassa olevista toimipaikoista markkinoille
72 % 43 % 29 %
Muusta kuin energian toimituksesta ja kuljetuskustannuksista johtuva raaka- aineiden
sekä väli- ja lopputuotteiden kustannusten nousu toimitusketjuissa
76 % 49 % 27 %
Venäjään kohdistuvat pakotteet
79 % 34 % 45 %
Koronaan liittyvät rajoitukset
70 % 54 % 16 %
Ympäristöpolitiikkaan liittyvät rajoitukset
51 % 28 % 23 %
9.
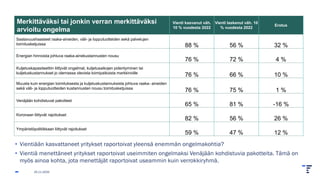
• Vientiään kasvattaneetyritykset raportoivat yleensä enemmän ongelmakohtia?
• Vientiä menettäneet yritykset raportoivat useimmiten ongelmaksi Venäjään kohdistuvia pakotteita. Tämä on
myös ainoa kohta, jota menettäjät raportoivat useammin kuin verrokkiryhmä.
25.11.2025
Merkittäväksi tai jonkin verran merkittäväksi
arvioitu ongelma
Vienti kasvanut väh.
10 % vuodesta 2022
Vienti laskenut väh. 10
% vuodesta 2022
Erotus
Saatavuushaasteet raaka-aineiden, väli- ja lopputuotteiden sekä palvelujen
toimitusketjuissa 88 % 56 % 32 %
Energian hinnoista johtuva raaka-ainekustannusten nousu
76 % 72 % 4 %
Kuljetuskapasiteettiin liittyvät ongelmat, kuljetusaikojen pidentyminen tai
kuljetuskustannukset jo olemassa olevista toimipaikoista markkinoille
76 % 66 % 10 %
Muusta kuin energian toimituksesta ja kuljetuskustannuksista johtuva raaka- aineiden
sekä väli- ja lopputuotteiden kustannusten nousu toimitusketjuissa
76 % 75 % 1 %
Venäjään kohdistuvat pakotteet
65 % 81 % -16 %
Koronaan liittyvät rajoitukset
82 % 56 % 26 %
Ympäristöpolitiikkaan liittyvät rajoitukset
59 % 47 % 12 %
10.
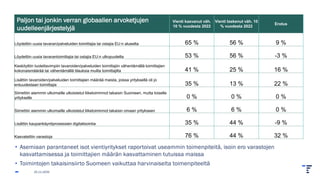
• Asemiaan parantaneetisot vientiyritykset raportoivat useammin toimenpiteitä, isoin ero varastojen
kasvattamisessa ja toimittajien määrän kasvattaminen tutuissa maissa
• Toimintojen takaisinsiirto Suomeen vaikuttaa harvinaiselta toimenpiteeltä
25.11.2025
Paljon tai jonkin verran globaalien arvoketjujen
uudelleenjärjestelyjä
Vienti kasvanut väh.
10 % vuodesta 2022
Vienti laskenut väh. 10
% vuodesta 2022
Erotus
Löydettiin uusia tavaran/palveluiden toimittajia tai ostajia EU:n alueelta 65 % 56 % 9 %
Löydettiin uusia tavarantoimittajia tai ostajia EU:n ulkopuolelta 53 % 56 % -3 %
Keskityttiin luotettavimpiin tavaroiden/palveluiden toimittajiin vähentämällä toimittajien
kokonaismäärää tai vähentämällä tilauksia muilta toimittajilta 41 % 25 % 16 %
Lisättiin tavaroiden/palveluiden toimittajien määrää maista, joissa yrityksellä oli jo
entuudestaan toimittajia 35 % 13 % 22 %
Siirrettiin aiemmin ulkomaille ulkoistetut liiketoiminnot takaisin Suomeen, mutta toiselle
yritykselle 0 % 0 % 0 %
Siirrettiin aiemmin ulkomaille ulkoistetut liiketoiminnot takaisin omaan yritykseen 6 % 6 % 0 %
Lisättiin kaupankäyntiprosessien digitalisointia 35 % 44 % -9 %
Kasvatettiin varastoja 76 % 44 % 32 %
11.
Summa summarum
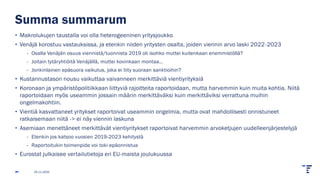
• Makrolukujentaustalla voi olla heterogeeninen yritysjoukko
• Venäjä korostuu vastauksissa, ja etenkin niiden yritysten osalta, joiden viennin arvo laski 2022-2023
- Osalla Venäjän osuus viennistä/tuonnista 2019 oli isohko muttei kuitenkaan enemmistöllä?
- Joitain tytäryhtiöitä Venäjällä, muttei kovinkaan montaa…
- Jonkinlainen epäsuora vaikutus, joka ei liity suoraan sanktioihin?
• Kustannustason nousu vaikuttaa vaivanneen merkittäviä vientiyrityksiä
• Koronaan ja ympäristöpolitiikkaan liittyviä rajoitteita raportoidaan, mutta harvemmin kuin muita kohtia. Niitä
raportoidaan myös useammin jossain määrin merkittäväksi kuin merkittäviksi verrattuna muihin
ongelmakohtiin.
• Vientiä kasvattaneet yritykset raportoivat useammin ongelmia, mutta ovat mahdollisesti onnistuneet
ratkaisemaan niitä -> ei näy viennin laskuna
• Asemiaan menettäneet merkittävät vientiyritykset raportoivat harvemmin arvoketjujen uudelleenjärjestelyjä
- Etenkin jos katsoo vuosien 2019-2023 kehitystä
- Raportoitukin toimenpide voi toki epäonnistua
• Eurostat julkaisee vertailutietoja eri EU-maista joulukuussa
25.11.2025
25.11.2025
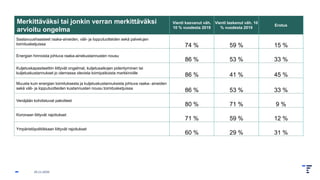
Merkittäväksi tai jonkinverran merkittäväksi
arvioitu ongelma
Vienti kasvanut väh.
10 % vuodesta 2019
Vienti laskenut väh. 10
% vuodesta 2019
Erotus
Saatavuushaasteet raaka-aineiden, väli- ja lopputuotteiden sekä palvelujen
toimitusketjuissa 74 % 59 % 15 %
Energian hinnoista johtuva raaka-ainekustannusten nousu
86 % 53 % 33 %
Kuljetuskapasiteettiin liittyvät ongelmat, kuljetusaikojen pidentyminen tai
kuljetuskustannukset jo olemassa olevista toimipaikoista markkinoille
86 % 41 % 45 %
Muusta kuin energian toimituksesta ja kuljetuskustannuksista johtuva raaka- aineiden
sekä väli- ja lopputuotteiden kustannusten nousu toimitusketjuissa
86 % 53 % 33 %
Venäjään kohdistuvat pakotteet
80 % 71 % 9 %
Koronaan liittyvät rajoitukset
71 % 59 % 12 %
Ympäristöpolitiikkaan liittyvät rajoitukset
60 % 29 % 31 %
14.
25.11.2025
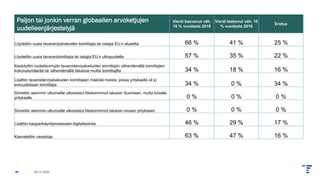
Paljon tai jonkinverran globaalien arvoketjujen
uudelleenjärjestelyjä
Vienti kasvanut väh.
10 % vuodesta 2019
Vienti laskenut väh. 10
% vuodesta 2019
Erotus
Löydettiin uusia tavaran/palveluiden toimittajia tai ostajia EU:n alueelta 66 % 41 % 25 %
Löydettiin uusia tavarantoimittajia tai ostajia EU:n ulkopuolelta 57 % 35 % 22 %
Keskityttiin luotettavimpiin tavaroiden/palveluiden toimittajiin vähentämällä toimittajien
kokonaismäärää tai vähentämällä tilauksia muilta toimittajilta 34 % 18 % 16 %
Lisättiin tavaroiden/palveluiden toimittajien määrää maista, joissa yrityksellä oli jo
entuudestaan toimittajia 34 % 0 % 34 %
Siirrettiin aiemmin ulkomaille ulkoistetut liiketoiminnot takaisin Suomeen, mutta toiselle
yritykselle 0 % 0 % 0 %
Siirrettiin aiemmin ulkomaille ulkoistetut liiketoiminnot takaisin omaan yritykseen 0 % 0 % 0 %
Lisättiin kaupankäyntiprosessien digitalisointia 46 % 29 % 17 %
Kasvatettiin varastoja 63 % 47 % 16 %