More Related Content

PPTX
технологийн үе шатны аргаар өртөг тооцох 
PPT

PPTX
Batjargal orlogo huleen zuwshuurult орлого хүлээн зөвшөөрөлт 
DOCX

PPTX

PPTX
аудитын мэдээлэл цуглуулж аудитын технологийг хэрэгжүүлэх арга зүй 
PDF

PPTX
Нягтлан бодох бүртгэлийн үндэс Хичээл - 5 What's hot

PPTX

PDF

PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PDF

PPTX
санхүүгийн ахисан түвшний бүртгэл 
PPTX

PPTX

PDF
санхүүгийн тайлангийн маягт 
PPT
Нягтлан бодох бүртгэлийн тухай ойлголт 
PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 2 Шинэ Иргэншил Дээд Сургууль 
PPTX
ажлын захиалагын аргаар өртөг тооцох 
PDF
Лекц №10 Нэгж бүтээгдэхүүний өртөг тооцох аргууд 
PPTX

PPTX

PPT

PPTX
зардал өртгийн тухай ойлголт 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PPTX
Similar to Udirtgal hicheel lecture 1

PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PDF

PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
PDF

PPTX

PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPT

DOC
Cost accounting todorhoilolt 
DOCX

PPTX

PPTX

PPTX
зардлын ангилал, зардлын динамик шинжилгээ More from Bbujee

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF
Зардлын бүртгэл Лекц 15, 16 
PDF
Зардлын бүртгэл Лекц 13. 14 
PDF
Financial management lecture 6 
PDF
Financial management lecture 14, 15 
PDF
Financial management lecture 12, 13 
PDF
Financial management lecture 11 
PDF
Financial management lecture 9, 10 
PDF
Financial management lecture 8 
PDF
Financial management lecture 7 
PDF
Financial management lecture 5 
PDF
Financial management lecture 4 
PDF
Financial management lecture 3 
PDF
Зардлын бүртгэл Лекц 11,12 Udirtgal hicheel lecture 1
- 1.
•Лекц 1
•Зардлын бүртгэлийнтухай ойлголт
•Хичээлийн индекс: BA 352
Хичээлийн кредит: 3 кр
У
Олон Улсын Улаанбаатарын Их Сургууль
Бизнес менежментийн тэнхим
18:53:16
- 2.
Сэдвийн агуулга
Зардлынбүртгэлийн зорилго, үүрэг,
мэдээллийн систем ба ач холбогдол
Нягтлан бодох бүртгэлийн уялдаа холбоо
Зардлын бүртгэлийн судлах зүйл
Зардал өртгийн тухай ерөнхий
ойлголтууд
18:53:16
- 3.
Çардлын бүртгэлийн зорилго,үүрэг,
мэдээллийн систем ба ач холбогдол
Зардлын бүртгэл гэдэг нь зардлыã дансанд
бүртгэх төдий зүйл биш, харин
үйлдвэрлэлийн үйл явцыг хянах, зардлыг
бүртгэх, хувàарèлахтай холбогдсон
мэдээллээр удирдлагыг хангах, бизнесийн
төсөв, төлөвлөгөө боловсруулах, шинжилгээ
хийх гэх мэт олон бүрдэл хэсгийг хамарсан
бүхэл бүтэн систем юм.
18:53:16
- 4.
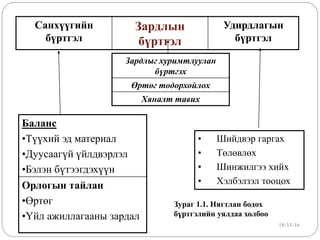
Зардлын бүртгэлийнүндсэн зорилго нь компаний
удирдлагыг санхүүгийн мэдээллээр хангах явдал
бөгөөд шийдвэр гаргахад нь суурь мэдээлэл
болдог. Иймээс зардлын бүртгэл нь удирдлагын
бүртгэл болон санхүүгийн бүртгэлтэй нягт
холбоотой.
Иймд зардлын бүртгэлээр бэлтгэгдсэн мэдээллийг
санхүү ба удирдлагын бүртгэлийн аль алинд
хэрэглэгдэж байгаа утгаар нь уг хоёр бүртгэлийг
холбогч гүүр гэж нэрлэдэг.
18:53:16
- 5.
- 6.
ЗАРДЛЫН БҮРТГЭЛИЙН ЗОРИЛГО:
1.Бүтээгдэхүүн үйлдвэрлэл /үйлчилгээ/ -
ний зардлыг үнэн, зөв хуримтлуулан
бүртгэх (бүтээгдэхүүний өртөгт
орох болон орохгүй зардлыг зөв
ялгах)
2. Бүтээгдэхүүний өөрийн өртгийг үнэн,
зөв тооцох (зардлаа зөв бүртгэж,
өртгөө зөв тооцох)
18:53:16
- 7.
Зардлын бүртгэлийн судлахзүйл
Зардлын бүртгэлийн объект болон зардлын зүйлээр
хуримтлуулан бүртгэж өөрийн өртөг тооцох арга,
зүйг судална. Үүнд:
Зардлыг хуримтлуулан бүртгэх
бүртгэлийн арга зүй
Үйлдвэрлэсэн бүтээгдэхүүн, үзүүлсэн
ажил үйлчилгээний өөрийн өртгийг
тооцох арга, түүний хувилбарууд
18:53:16
- 8.
Зардлын бүртгэлийн судлахзүйл
Үйлдвэрлэлийн нэмэгдэл зардлыг хуримтлуулан
хуваарилах
Үйлчилгээний хэсгийн зардлыг тооцож,
хуваарилах
Өртөг зардлын хэтрэлт, хэмнэлтийг
тодорхойлон шинжилж, шалтгааныг нь
илрүүлэх, холбогдох шийдвэр гаргах
Стандарт зардлаар өртөг тооцож байгаа
нөхцөлд зардлын хэлбэлзлийг тодорхойлж,
бүртгэх гэх мэт
18:53:16
- 9.
Зардал өртгийн тухайойлголтууд
ЗАРДАЛ ГЭДЭГ НЬ аливаа нэг үйл ажиллагаа
явуулахтай холбогдон гарч байгаа хөрөнгө,
хөдөлмөрийн зарцуулалт, түүнийг мөнгөөр
илэрхийлэгдсэн хэмжээ юм.
Өөрөөр хэлбэл зардал гэдэг нь орлого олохын
тулд зарцуулж байгаа хөрөнгө хөдөлмөр бусад
холбогдох нөөцийн өртөг юм.
Бизнесийн байгууллагын хувьд зардал гэдэг нь
“найдвартай ашиг олохûн тулд одоо золиослож
байгаа хөрөнгийн бууралт” гэж тодорхойлсон
байдаг.
18:53:16
- 10.
Зардал өртгийн тухайерөнхий
ойлголтууд
Зардлыг үйл ажиллагааны тодорхой
объекттой холбогдон тодорхой хугацаагаар
зааглан хуримтлуулсныг өртөг гэнэ.
Тодорхой нэр төрлийн бүтээгдэхүүн
үйлчилгээний өртгийг тодорхойлохын тулд
бололцоотой объектоор нь зардлыг
хуримтлуулан бүртгэдэг. Ийнхүү зардлыг
хуримтлуулан бүртгэж байгаа объектыг
өртгийн объект гэж нэрлэнэ. (нэг болон хэд
хэдэн бүтээгдэхүүн, үйлдвэрлэлийн нэгж, хэсэг,
цех, тасаг, салбар, гэрээ, төсөл, ажлын
захиалга гэх мэт)
18:53:16
- 11.
Зардлын объектгэдэг нь өртгийг бүрдүүлж байгаа
элементүүд бөгөөд ямар төрлийн зардал болох вэ
гэдгийг тодорхойлж байгаа зардлын зүйл тус бүрийг
хэлдэг.
Дан ганц хөдөлмөрийн, халаалтын гэх мэт зардлууд нь
дангаараа өртгийг тодорхойлж чадахгүй.
Үйлдвэрлэлийн үйл ажиллагааны явцад гарч байгаа
зардлуудыг хуримтлуулж байгаа үйлдвэрлэлийн нэгж,
тодорхой хэсэг, бүтээгдэхүүн, захиалга, гэрээ гэх мэт
нь өртгийн объект болдог.
18:53:16
- 12.
Зардал өртгийн ялгаань дараах үндсэн 2
шалтгаанаар тайлбарлагдана. Үүнд:
1) Ихэнх төрлийн зардал өртгийн тодорхой
объекттой холбоотой байдаг боловч дангаараа
өртгийг бүрдүүлдэггүй.
2) Зарим төрлийн зардал өртгийн тодорхой
объекттой биш, бүх объекттой
хамааралтайгаар гардаг. Тухайлбал үйл
ажиллагааны зардал нь үйл ажиллагааны бүх
объекттой холбоотойгоор гардаг учраас
түүнийг өртөгт оруулдаггүй.
18:53:16
- 13.
Өртгийн объектоор зардлыг
хуримтлуулжбүртгэх
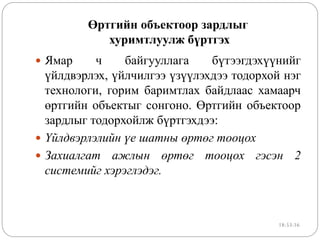
Ямар ч байгууллага бүтээгдэхүүнийг
үйлдвэрлэх, үйлчилгээ үзүүлэхдээ тодорхой нэг
технологи, горим баримтлах байдлаас хамаарч
өртгийн объектыг сонгоно. Өртгийн объектоор
зардлыг тодорхойлж бүртгэхдээ:
Үйлдвэрлэлийн үе шатны өртөг тооцох
Захиалгат ажлын өртөг тооцох гэсэн 2
системийг хэрэглэдэг.
18:53:16
- 14.
Өртгийн объектоор зардлыг
хуримтлуулжбүртгэх
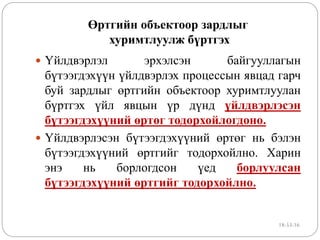
Үйлдвэрлэл эрхэлсэн байгууллагын
бүтээгдэхүүн үйлдвэрлэх процессын явцад гарч
буй зардлыг өртгийн объектоор хуримтлуулан
бүртгэх үйл явцын үр дүнд үйлдвэрлэсэн
бүтээгдэхүүний өртөг тодорхойлогдоно.
Үйлдвэрлэсэн бүтээгдэхүүний өртөг нь бэлэн
бүтээгдэхүүний өртгийг тодорхойлно. Харин
энэ нь борлогдсон үед борлуулсан
бүтээгдэхүүний өртгийг тодорхойлно.
18:53:16
- 15.