More Related Content

PPTX
Зах зээлийн идэвхижилийн шинжилгээ 
PDF
Хувьцааны өгөөж түүнд нөлөөлж буй хүчин зүйлсийн шинжилгээ 
PPT
Хувьцаа, хувьцааны үнэлгээ 
PDF
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь 
PDF
Санхүүгийн тайлангийн шинжилгээ - Part 1 
PDF
Бонд, бондын үнэлгээ, бондын зах зээл 
PPTX
Lekts 6 sanhuugiin togtwortoi baidal 
PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ What's hot

PPTX
Оруулсан хөрөнгө капиталын шин 
PPT

PPT

PPTX
технологийн үе шатны аргаар өртөг тооцох 
PPTX
Batjargal orlogo huleen zuwshuurult орлого хүлээн зөвшөөрөлт 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PDF
Sanhuugiin tailangiin shinjilgee 2 
PDF
Санхүү тайлангийн шинжилгээ 
PPTX

PPTX
Lekts 5 tulburiin chadwar [repaired] 
PPTX

PDF

PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү... 
PPTX

PPTX

PPTX
Үл хөдлөх хөрөнгийн үнэлгээнд зах зээлийн жишиг үнийн хандлагыг хэрэглэх нь 
PPTX
Санхүүгийн ба санхүүгийн бус хөрөнгө 
PDF

PPT
Viewers also liked

PPTX
өртгийн систем, өртөг тооцох аргууд 
PDF

PDF

PPTX

XLSX

PPTX
СТОУС 10 НЭГТГЭСЭН САНХҮҮГИЙН ТАЙЛАН 
PPTX
зардлыг хуримтлуулан бүртгэх арга зүй 
PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PPTX

PDF
Санхүүгийн тайланд-шинжилгээ-хийх-үлгэрчилсэн-загвар-сангийн-сайдын-2013-№277 
PPTX

DOCX
їйлдвэрлэлийн нэмэгдэл зардлыг бїтээгдэхїїний єртєгт шингээх арга зїй 
PDF
Financial statements analysis presentation санхүүгийн тайлангийн шинжилгээ та... 
PPT

DOCX

PPTX

DOCX

PPTX

PPTX
хөдөлмөрийн зардлын бүртгэл 
PPTX
Similar to зах зээлийн идэвхжилийн шинжилгээ

PPTX

DOCX
Г.Халиунаа - МОНГОЛЫН ҮНЭТ ЦААСНЫ БАГЦ СОНГОЛТ, ЭРСДЛИЙН ҮНЭЛГЭЭ, ХУВЬЦААНЫ Х... 
DOCX
Ц.Баярмагнай Г.Халиунаа - ХУВЬЦААНЫ ХАНШИЙН ТААМАГЛАЛЫН ШИНЖИЛГЭЭ 
PDF

PDF
Г. Мөнх-Эрдэнэ C.Тулга Б.Шүрэнцэцэг Э.Мягмарсүрэн - МОНГОЛЫН ХӨРӨНГИЙН БИРЖИЙ... 
DOC
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ 
DOC
Б. Мөнхбат - МОНГОЛЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛИЙН ӨНӨӨГИЙН БАЙДАЛ, ТУЛГАМДАЖ БУЙ АС... 
DOC
С.Батсайхан - Үнэт цаасны индексийг таамаглах, техникийн шинжилгээ хийх, мэ... 
PPT

DOCX
Sedev 12 nemelt material 2 
PPTX
Бизнесийн хөрөнгө оруулалт 
PPTX

PDF
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ 
PDF

PDF

PDF
Д.Батцэнгэл Б.Ганбаяр - САНХҮҮГИЙН ХАРЬЦААНД ТУЛГУУРЛАСАН АШИГТ АЖИЛЛАГААНЫ ... 
PPTX

DOC
Санхүүгийн тайланд шинжилгээ хийх үлгэрчилсэн заавар 
PPTX

DOC
С.Уянга С.Сарнай - ҮНЭТ ЦААСНЫ ЗАХ ЗЭЭЛИЙГ ХӨГЖҮҮЛЭХ МЭДЭЭЛЛИЙН ХЭРЭГСЛИЙГ СА... More from Enebish Vandandulam

PPTX

PPTX

PPTX
СТОУС 15: Үйлчлүүлэгчтэй байгуулсан гэрээ 
DOCX
СТОУС 16: Түрээсийн бүртгэл 
PPTX
биет бус-хөрөнгө-байгалийн-нөөц-богино.-2pptx 
PPTX

PPTX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PPTX
зардал өртгийн тухай ойлголт 
PPTX

PPTX

PPTX
санхүүгийн ахисан түвшний бүртгэл зах зээлийн идэвхжилийн шинжилгээ
- 1.
;
тоодундажэнЭБЭХЖинэлс
ашигногдолныДЭХЦА
НХНА
Компанийн зах зээлийнидэвхжилийн шинжилгээ
МУИС-ийн Орхон сургуулийн НББ-ийн багш Э.Вандандулам /БУМ, МНБ/
Компанийн зах зээлийн үнэлэмжийг нээлттэй компанийн хувьд гаргасан хувьцааны зах
зээлийн үнээр хаалттай (хх) компани болон бусад аж ахуйн нэгжийн үнэлгээг хөрөнгийн
болоод бизнесийн үнэлгээгээр тодорхойлно.
Компанийн засаглалын ил тод, нээлттэй хараат бус байдал, хөрөнгийн зах зээл дээр
өөрийгөө таниулан хувьцаа гаргаж нэмэлт санхүүжилт олж авах, хөрөнгө оруулагчдад
итгэл үнэмшил төрүүлж, тэдгээрийн хөрөнгө оруулах, хамтарч ажиллах сонирхолыг
татах, өрийн бичиг гаргаж санхүүжилт олж авах, арилжаалагдаж байгаа хувьцааны үнэ
ханш, тогтвортой хадгалагдахад чиглэгдсэн бодлого, үйл ажиллагааг хэрэгжүүлэх
зэргийг бүхэлд нь компанийн хөрөнгийн зах зээл дэх идэвхтэй үйл ажиллагаа гэдэг.
Компанийн зах зээлийн идэвхжилийн шинжилгээг Таван толгой ХК-ийн 2008-2011 он
санхүүгийн үзүүлэлтүүдэд үндэслэн хийлээ.
Зах зээлийн идэвжилийн шинжилгээг дараах гурван бүлэг үзүүлэлтүүдийн хүрээнд авч
үзье.
1. Зах зээлийн идэвхжлийг тодорхойлогч үзүүлэлтүүд
2. Үнэт цаасны зах зээлийнн үнийн индексүүд
3. Ногдол ашгийн бодлого
I. Зах зээлийн идэвхжилийг харуулдаг 8 үндсэн үзүүлэлт байдаг.
1. Нэгж хувьцаанд ногдох ашиг
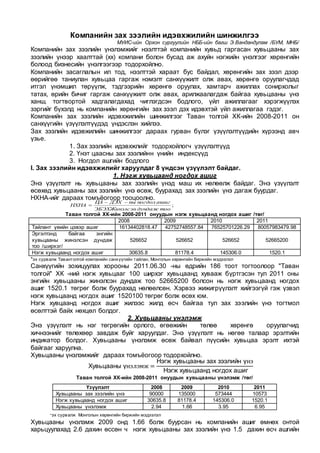
Энэ үзүүлэлт нь хувьцааны зах зээлийн үнэд маш их нөлөөлж байдаг. Энэ үзүүлэлт
өсөхөд хувьцааны зах зээлийн үнэ өсөж, буурахад зах зээлийн үнэ дагаж буурдаг.
НХНА-ийг дараах томъёогоор тооцоолно.
Таван толгой ХК-ийн 2008-2011 онуудын нэгж хувьцаанд ногдох ашиг /төг/
2008 2009 2010 2011
Тайлант үеийн цэвэр ашиг 16134402818.47 42752748557.84 76525701226.29 80057983479.98
Эргэлтэнд байгаа энгийн
хувьцааны жинэлсэн дундаж
тоо /ширхэг/
526652 526652 526652 52665200
Нэгж хувьцаанд ногдох ашиг 30635.8 81178.4 145306.0 1520.1
*эх сурвалж Тавантолгой компанийн санхүүгийн тайлан, Монголын хөрөнгийн биржийн мэдээлэл
Санхүүгийн зохицуулах хорооны 2011.06.30 -ны өдрийн 186 тоот тогтоолоор "Таван
толгой" ХК -ний нэгж хувьцааг 100 ширхэг хувьцаанд хувааж бүртгэсэн тул 2011 оны
энгийн хувьцааны жинэлсэн дундаж тоо 52665200 болсон нь нэгж хувьцаанд ногдох
ашиг 1520.1 төгрөг болж буурахад нөлөөлсөн. Хэрвээ жижигрүүлэлт хийгээгүй гэж үзвэл
нэгж хувьцаанд ногдох ашиг 1520100 төгрөг болж өсөх юм.
Нэгж хувцаанд ногдох ашиг жилээс жилд өсч байгаа тул зах зээлийн үнэ тогтмол
өсөлттэй байх нөхцөл болдог.
2. Хувьцааны үнэлэмж
Энэ үзүүлэлт нь нэг төгрөгийн орлого, өгөөжийн төлөө хөрөнгө оруулагчид
хичнээнийг төлөхөөр завдаж буйг харуулдаг. Энэ үзүүлэлт нь нөгөө талаар эрэлтийн
индикатор болдог. Хувьцааны үнэлэмж өсөж байвал пүүсийн хувьцаа эрэлт ихтэй
байгааг харуулна.
Хувьцааны үнэлэмжийг дараах томъёогоор тодорхойлно.
Хувьцааны үнэлэмж =
Нэгж хувьцааны зах зээлийн үнэ
Нэгж хувьцаанд ногдох ашиг
Таван толгой ХК-ийн 2008-2011 онуудын хувьцааны үнэлэмж /төг/
*эх сурвалж Монголын хөрөнгийн биржийн мэдээлэл
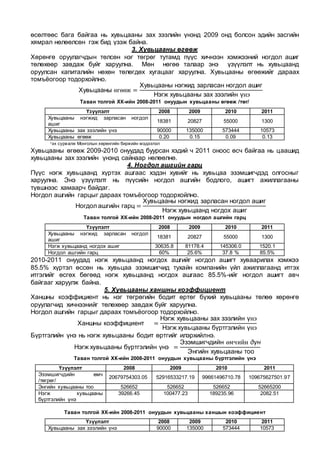
Хувьцааны үнэлэмж 2009 онд 1.66 болж буурсан нь компанийн ашиг өмнөх онтой
харьцуулахад 2.6 дахин өссөн ч нэгж хувьцааны зах зээлийн үнэ 1.5 дахин өсч ашгийн
Үзүүлэлт 2008 2009 2010 2011
Хувьцааны зах зээлийн үнэ 90000 135000 573444 10573
Нэгж хувьцаанд ногдох ашиг 30635.8 81178.4 145306.0 1520.1
Хувьцааны үнэлэмж 2.94 1.66 3.95 6.95
- 2.
өсөлтөөс бага байгаань хувьцааны зах зээлийн үнэнд 2009 онд болсон эдийн засгийн
хямрал нөлөөлсөн гэж бид үзэж байна.
3. Хувьцааны өгөөж
Хөрөнгө оруулагчдын төлсөн нэг төгрөг тутамд пүүс хичнээн хэмжээний ногдол ашиг
төлөхөөр завдаж буйг харуулна. Мөн нөгөө талаар энэ үзүүлэлт нь хувьцаанд
оруулсан капиталийн нөхөн төлөгдөх хугацааг харуулна. Хувьцааны өгөөжийг дараах
томъёогоор тодорхойлно.
Хувьцааны өгөөж =
Хувьцааны нэгжид зарласан ногдол ашиг
Нэгж хувьцааны зах зээлийн үнэ
Таван толгой ХК-ийн 2008-2011 онуудын хувьцааны өгөөж /төг/
*эх cурвалж Монголын хөрөнгийн биржийн мэдээлэл
Хувьцааны өгөөж 2009-2010 онуудад буурсан хэдий ч 2011 оноос өсч байгаа нь цаашид
хувьцааны зах зээлийн үнэнд сайнаар нөлөөлнө.
4. Ногдол ашгийн гарц
Пүүс нэгж хувьцаанд хүртэх ашгаас хэдэн хувийг нь хувьцаа эзэмшигчдэд олгосныг
харуулна. Энэ үзүүлэлт нь пүүсийн ногдол ашгийн бодлого, ашигт ажиллагааны
түвшнээс хамаарч байдаг.
Ногдол ашгийн гарцыг дараах томъёогоор тодорхойлно.
Ногдол ашгийн гарц =
Хувьцааны нэгжид зарласан ногдол ашиг
Нэгж хувьцаанд ногдох ашиг
Таван толгой ХК-ийн 2008-2011 онуудын ногдол ашгийн гарц
2010-2011 онуудад нэгж хувьцаанд ногдох ашгийг ногдол ашигт хуваарилах хэмжээ
85.5% хүртэл өссөн нь хувьцаа эзэмшигчид тухайн компанийн үйл ажиллагаанд итгэх
итгэлийг өсгөх бөгөөд нэгж хувьцаанд ногдох ашгаас 85.5%-ийг ногдол ашигт авч
байгааг харуулж байна.
5. Хувьцааны ханшны коэффициент
Ханшны коэффициент нь нэг төгрөгийн бодит өртөг бүхий хувьцааны төлөө хөрөнгө
оруулагчид хичнээнийг төлөхөөр завдаж буйг харуулна.
Ногдол ашгийн гарцыг дараах томъёогоор тодорхойлно.
Ханшны коэффициент =
Нэгж хувьцааны зах зээлийн үнэ
Нэгж хувьцааны бүртгэлийн үнэ
Бүртгэлийн үнэ нь нэгж хувьцааны бодит өртгийг илэрхийлнэ.
Нэгж хувьцааны бүртгэлийн үнэ =
Эзэмшигчдийн өмчийн дүн
Энгийн хувьцааны тоо
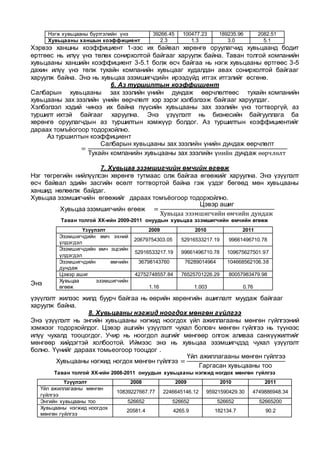
Таван толгой ХК-ийн 2008-2011 онуудын хувьцааны бүртгэлийн үнэ
Таван толгой ХК-ийн 2008-2011 онуудын хувьцааны ханшын коэффициент
Үзүүлэлт 2008 2009 2010 2011
Хувьцааны нэгжид зарласан ногдол
ашиг
18381 20827 55000 1300
Хувьцааны зах зээлийн үнэ 90000 135000 573444 10573
Хувьцааны өгөөж 0.20 0.15 0.09 0.13
Үзүүлэлт 2008 2009 2010 2011
Хувьцааны нэгжид зарласан ногдол
ашиг
18381 20827 55000 1300
Нэгж хувьцаанд ногдох ашиг 30635.8 81178.4 145306.0 1520.1
Ногдол ашгийн гарц 60% 25.6% 37.8 % 85.5%
Үзүүлэлт 2008 2009 2010 2011
Эзэмшигчдийн өмч
/төгрөг/
20679754303.05 52916533217.19 99661496710.78 109675627501.97
Энгийн хувьцааны тоо 526652 526652 526652 52665200
Нэгж хувьцааны
бүртгэлийн үнэ
39266.45 100477.23 189235.96 2082.51
Үзүүлэлт 2008 2009 2010 2011
Хувьцааны зах зээлийн үнэ 90000 135000 573444 10573
- 3.
Хэрвээ ханшны коэффициент1-ээс их байвал хөрөнгө оруулагчид хувьцаанд бодит
өртгөөс нь илүү үнэ төлөх сонирхолтой байгааг харуулж байна. Таван толгой компанийн
хувьцааны ханшийн коэффициент 3-5.1 болж өсч байгаа нь нэгж хувьцааны өртгөөс 3-5
дахин илүү үнэ төлж тухайн компанийн хувьцааг худалдан авах сонирхолтой байгааг
харуулж байна. Энэ нь хувьцаа эзэмшигчдийн ирээдүйд итгэх итгэлийг өсгөнө.
6. Аз туршилтын коэффициент
Салбарын хувьцааны зах зээлийн үнийн дундаж өөрчлөлтөөс тухайн компанийн
хувьцааны зах зээлийн үнийн өөрчлөлт хэр зэрэг хэлбэлзэж байгааг харуулдаг.
Хэлбэлзэл хэдий чинээ их байна пүүсийн хувьцааны зах зээлийн үнэ тогтворгүй, аз
туршилт ихтэй байгааг харуулна. Энэ үзүүлэлт нь бизнесийн байгууллага ба
хөрөнгө оруулагчдын аз туршилтын хэмжүүр болдог. Аз туршилтын коэффициентийг
дараах томъёогоор тодорхойлно.
Аз туршилтын коэффициент
=
Салбарын хувьцааны зах зээлийн үнийн дундаж өөрчлөлт
Тухайн компанийн хувьцааны зах зээлийн үнийн дундаж өөрчлөлт
7. Хувьцаа эзэмшигчийн өмчийн өгөөж
Нэг төгрөгийн нийлүүлсэн хөрөнгө тутмаас олж байгаа өгөөжийг харуулна. Энэ үзүүлэлт
өсч байвал эдийн засгийн өсөлт тогтвортой байна гэж үздэг бөгөөд мөн хувьцааны
ханшид нөлөөлж байдаг.
Хувьцаа эзэмшигчийн өгөөжийг дараах томъёогоор тодорхойлно.
Хувьцаа эзэмшигчийн өгөөж =
Цэвэр ашиг
Хувьцаа эзэмшигчийн өмчийн дундаж
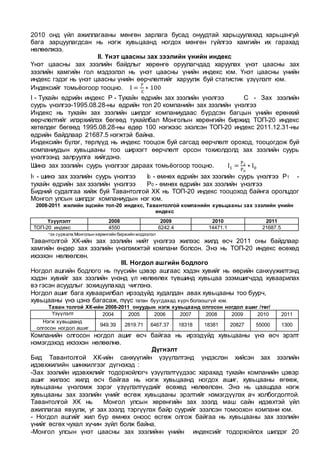
Таван толгой ХК-ийн 2009-2011 онуудын хувьцаа эзэмшигчийн өмчийн өгөөж
Энэ
үзүүлэлт жилээс жилд буурч байгаа нь өөрийн хөрөнгийн ашиглалт муудаж байгааг
харуулж байна.
8. Хувьцааны нэгжид ноогдох мөнгөн гүйлгээ
Энэ үзүүлэлт нь энгийн хувьцааны нэгжид ноогдох үйл ажиллагааны мөнгөн гүйлгээний
хэмжээг тодорхойлдог. Цэвэр ашгийн үзүүлэлт чухал боловч мөнгөн гүйлгээ нь түүнээс
илүү чухалд тооцогдог. Учир нь ноогдол ашгийг мөнгөөр олгож аливаа санхүүжилтийг
мөнгөөр хийдэгтэй холбоотой. Иймээс энэ нь хувьцаа эзэмшигчдэд чухал үзүүлэлт
болно. Үүнийг дараах томьеогоор тооцдог .
Хувьцааны нэгжид ногдох мөнгөн гүйлгээ =
Үйл ажиллагааны мөнгөн гүйлгээ
Гаргасан хувьцааны тоо
Таван толгой ХК-ийн 2008-2011 онуудын хувьцааны нэгжид ногдох мөнгөн гүйлгээ
Нэгж хувьцааны бүртгэлийн үнэ 39266.45 100477.23 189235.96 2082.51
Хувьцааны ханшын коэффициент 2.3 1.3 3.0 5.1
Үзүүлэлт 2009 2010 2011
Эзэмшигчдийн өмч эхний
үлдэгдэл
20679754303.05 52916533217.19 99661496710.78
Эзэмшигчдийн өмч эцсийн
үлдэгдэл
52916533217.19 99661496710.78 109675627501.97
Эзэмшигчдийн өмчийн
дундаж
36798143760 76289014964 104668562106.38
Цэвэр ашиг 42752748557.84 76525701226.29 80057983479.98
Хувьцаа эзэмшигчийн
өгөөж 1.16 1.003 0.76
Үзүүлэлт 2008 2009 2010 2011
Үйл ажиллагааны мөнгөн
гүйлгээ
10839227667.77 2246645146.12 95921590429.30 4749886948.34
Энгийн хувьцааны тоо 526652 526652 526652 52665200
Хувьцааны нэгжид ноогдох
мөнгөн гүйлгээ
20581.4 4265.9 182134.7 90.2
- 4.
2010 онд үйлажиллагааны мөнгөн зарлага бусад онуудтай харьцуулахад харьцангуй
бага зарцуулагдсан нь нэгж хувьцаанд ногдох мөнгөн гүйлгээ хамгийн их гарахад
нөлөөлжээ.
II. Үнэт цаасны зах зээлийн үнийн индекс
Үнэт цаасны зах зээлийн байдлыг хөрөнгө оруулагчдад харуулах үнэт цаасны зах
зээлийн хамгийн гол мэдээлэл нь үнэт цаасны үнийн индекс юм. Үнэт цаасны үнийн
индекс гэдэг нь үнэт цаасны үнийн өөрчлөлтийг харуулж буй статистик үзүүлэлт юм.
Индексийг томьёогоор тооцно. I =
P
C
∗ 100
I - Тухайн өдрийн индекс Р - Тухайн өдрийн зах зээлийн үнэлгээ С - Зах зээлийн
суурь үнэлгээ-1995.08.28-ны өдрийн топ 20 компанийн зах зээлийн үнэлгээ
Индекс нь тухайн зах зээлийн шилдэг компаниудаас бүрдсэн багцын үнийн ерөнхий
өөрчлөлтийг илэрхийлэх бөгөөд тухайлбал Монголын хөрөнгийн биржид ТОП-20 индекс
хөтөлдөг бөгөөд 1995.08.28-ны өдөр 100 нэгжээс эхэлсэн ТОП-20 индекс 2011.12.31-ны
өдрийн байдлаар 21687.5 нэгжтэй байна.
Индексийн бүлэг, төрлүүд нь индекс тооцож буй сагсад өөрчлөлт ороход, тооцогдож буй
компаниудын хувьцааны тоо ширхэгт өөрчлөлт орсон тохиолдолд зах зээлийн суурь
үнэлгээнд залруулга хийгдэнэ.
Шинэ зах зээлийн суурь үнэлгээг дараах томьёогоор тооцно. I1 =
P1
P0
∗ I0
I1 - шинэ зах зээлийн суурь үнэлгээ I0 - өмнөх өдрийн зах зээлийн суурь үнэлгээ Р1 -
тухайн өдрийн зах зээлийн үнэлгээ P0 - өмнөх өдрийн зах зээлийн үнэлгээ
Бидний судалгаа хийж буй Тавантолгой ХК нь ТОП-20 индекс тооцоход байнга оролцдог
Монгол улсын шилдэг компаниудын нэг юм.
2008-2011 жилийн эцсийн топ-20 индекс, Тавантолгой компанийн хувьцааны зах зээлийн үнийн
индекс
*эх cурвалж Монголын хөрөнгийн биржийн мэдээлэл
Тавантолгой ХК-ийн зах зээлийн нийт үнэлгээ жилээс жилд өсч 2011 оны байдлаар
хамгийн өндөр зах зээлийн үнэлэмжтэй компани болсон. Энэ нь ТОП-20 индекс өсөхөд
ихээхэн нөлөөлсөн.
III. Ногдол ашгийн бодлого
Ногдол ашгийн бодлого нь пүүсийн цэвэр ашгаас хэдэн хувийг нь өөрийн санхүүжилтэнд
хэдэн хувийг зах зээлийн үнэнд үл нөлөөлөх түвшинд хувьцаа эзэмшигчдэд хуваарилах
вэ гэсэн асуудлыг зохицуулахад чиглэнэ.
Ногдол ашиг бага хуваарилбал ирээдүйд худалдан авах хувьцааны тоо буурч,
хувьцааны үнэ цэнэ багасаж, пүүс татан буугдахад хүрч болзошгүй юм.
Таван толгой ХК-ийн 2008-2011 онуудын нэгж хувьцаанд олгосон ногдол ашиг /төг/
Үзүүлэлт 2004 2005 2006 2007 2008 2009 2010 2011
Нэгж хувьцаанд
олгосон ногдол ашиг
949.39 2819.71 6467.37 18318 18381 20827 55000 1300
Компанийн олгосон ногдол ашиг өсч байгаа нь ирээдүйд хувьцааны үнэ өсч эрэлт
нэмэгдэхэд ихээхэн нөлөөлнө.
Дүгнэлт
Бид Тавантолгой ХК-ийн санхүүгийн үзүүлэлтэнд үндэслэн хийсэн зах зээлийн
идэвхжилийн шинжилгээг дүгнэхэд :
-Зах зээлийн идэвхжлийг тодорхойлогч үзүүлэлтүүдээс харахад тухайн компанийн цэвэр
ашиг жилээс жилд өсч байгаа нь нэгж хувьцаанд ногдох ашиг, хувьцааны өгөөж,
хувьцааны үнэлэмж зэрэг үзүүлэлтүүдийг өсөхөд нөлөөлсөн. Энэ нь цаашдаа нэгж
хувьцааны зах зээлийн үнийг өсгөж хувьцааны эрэлтийг нэмэгдүүлэх ач холбогдолтой.
Тавантолгой ХК нь Монгол улсын хөрөнгийн зах зээлд маш сайн идэвхтэй үйл
ажиллагаа явуулж, уг зах зээлд тэргүүлэх байр суурийг эзэлсэн томоохон компани юм.
- Ногдол ашгийг жил бүр өмнөх оноос өсгөж олгож байгаа нь хувьцааны зах зээлийн
үнийг өсгөх чухал хүчин зүйл болж байна.
-Монгол улсын үнэт цаасны зах зээлийнн үнийн индексийг тодорхойлох шилдэг 20
Үзүүлэлт 2008 2009 2010 2011
ТОП-20 индекс 4550 6242.4 14471.1 21687.5
- 5.
компанийн зах зээлийнүнэлэмж хамгийн өндөр компани болж чадсан нь зах зээлийн
идэвжил маш сайн байгааг харуулж байна. Гэвч цаашид олон улсын хөрөнгийн зах
зээлд IPO хийж дэлхийн хэмжээнд үйл ажиллагаа явуулах хэрэгтэй.