Skip to main content
Download free for 30 days
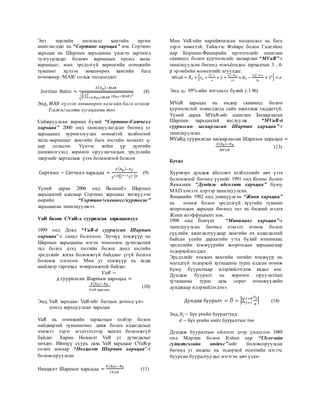
Sign in
Upload
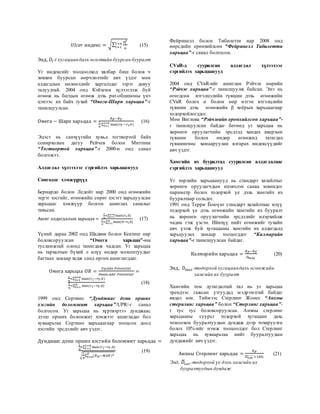
Language (EN)
Support
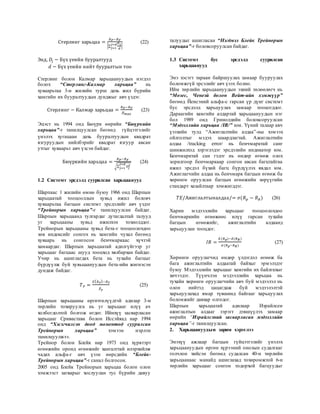
Business
Mobile
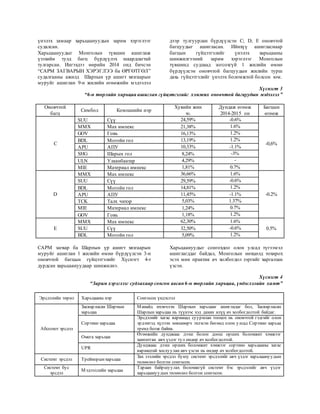
Social Media
Marketing
Technology
Art & Photos
Career
Design
Education
Presentations & Public Speaking
Government & Nonprofit
Healthcare
Internet
Law
Leadership & Management
Automotive
Engineering
Software
Recruiting & HR
Retail
Sales
Services
Science
Small Business & Entrepreneurship
Food
Environment
Economy & Finance
Data & Analytics
Investor Relations
Sports
Spiritual
News & Politics
Travel
Self Improvement
Real Estate
Entertainment & Humor
Health & Medicine
Devices & Hardware
Lifestyle
EN
Upload
Download free for 30 days
Sign in
Uploaded by
erdmiinshuvuu
DOCX, PDF
1,329 views
Ганболд овогтой Мөнгөнцэцэг-БАГЦЫН ГҮЙЦЭТГЭЛИЙГ ҮНЭЛЭХ ХАРЬЦААНУУДЫН СУДАЛГАА ба ЗАРИМ ХЭРЭГЛЭЭ
Ганболд овогтой Мөнгөнцэцэг-БАГЦЫН ГҮЙЦЭТГЭЛИЙГ ҮНЭЛЭХ ХАРЬЦААНУУДЫН СУДАЛГАА ба ЗАРИМ ХЭРЭГЛЭЭ
Education
◦
Read more
0
Save
Share
Embed
Save to Drive
Download now
Downloaded 19 times
1
/ 10
2
/ 10
3
/ 10
4
/ 10
5
/ 10
6
/ 10
7
/ 10
8
/ 10
9
/ 10
10
/ 10
More Related Content
DOCX
А.Цэрэндорж, Ц.Ананд. Э.Одбаяр-Эдийн засаг, бизнесийн удирдлагаар мэргэжилтэн...
by
erdmiinshuvuu
9 slides
713 views
PPTX
International Business Registers Report 2015
by
Corporate Registers Forum
23 slides
4.5K views
PDF
Төрийн нээлттэй өгөгдлийг Монгол улсад хөгжүүлэх боломж
by
Amarsanaa Ganbold
9 slides
481 views
DOCX
Э. МӨНХЖАВХЛАН, Г. ДАВААЦЭРЭН-НИЙТИЙН ТЭЭВРИЙН ҮЙЛЧИЛГЭЭНИЙ ЗАРИМ МАРШРУТЫГ Б...
by
erdmiinshuvuu
12 slides
755 views
PDF
Төрийн нээлттэй өгөгдлийг монгол улсад үүсгэх боломж (ММТ2014)
by
Amarsanaa Ganbold
12 slides
1.1K views
PDF
Open Data at smart resilient city of Ulaanbaatar
by
Amarsanaa Ganbold
18 slides
806 views
DOCX
Батсайхан овогтой Оргилбат-БИЗНЕНИСИЙН БАЙГУУЛЛАГЫН ХУДАЛДАН АВАХ АЖИЛЛАГАА...
by
erdmiinshuvuu
5 slides
499 views
DOCX
Shutis buhs-mygmarsuren
by
erdmiinshuvuu
5 slides
521 views
А.Цэрэндорж, Ц.Ананд. Э.Одбаяр-Эдийн засаг, бизнесийн удирдлагаар мэргэжилтэн...
by
erdmiinshuvuu
9 slides
713 views
International Business Registers Report 2015
by
Corporate Registers Forum
23 slides
4.5K views
Төрийн нээлттэй өгөгдлийг Монгол улсад хөгжүүлэх боломж
by
Amarsanaa Ganbold
9 slides
481 views
Э. МӨНХЖАВХЛАН, Г. ДАВААЦЭРЭН-НИЙТИЙН ТЭЭВРИЙН ҮЙЛЧИЛГЭЭНИЙ ЗАРИМ МАРШРУТЫГ Б...
by
erdmiinshuvuu
12 slides
755 views
Төрийн нээлттэй өгөгдлийг монгол улсад үүсгэх боломж (ММТ2014)
by
Amarsanaa Ganbold
12 slides
1.1K views
Open Data at smart resilient city of Ulaanbaatar
by
Amarsanaa Ganbold
18 slides
806 views
Батсайхан овогтой Оргилбат-БИЗНЕНИСИЙН БАЙГУУЛЛАГЫН ХУДАЛДАН АВАХ АЖИЛЛАГАА...
by
erdmiinshuvuu
5 slides
499 views
Shutis buhs-mygmarsuren
by
erdmiinshuvuu
5 slides
521 views
Viewers also liked
DOCX
Мөнхбаярын Маргадмөн-Банк Бус Санхүүгийн Байгууллагын Секторын Чанаргүй Зээл ...
by
erdmiinshuvuu
12 slides
1.2K views
PPTX
сем 4 сонгодог онол олон улсын худалдаанд
by
Sarangerel Saishaa
41 slides
4.1K views
PDF
Протфелийн онол ба бүрдүүлэлт, Үнэт цаасны багц бүрдүүлэлт
by
Adilbishiin Gelegjamts
24 slides
8.9K views
DOCX
Мөнхбаярын Маргадмөн-Хятад Улсын Эдийн Засаг Ба Таваарын Үнийн Идэвхжилийн ...
by
erdmiinshuvuu
9 slides
610 views
PDF
МЭДРЭЛИЙН ГҮН СҮЛЖЭЭ АШИГЛАН ХҮНИЙ ЦАРАЙ ТАНИХ АРГАЧЛАЛЫН СУДАЛГАА
by
Erkhembaatar M.
6 slides
1.8K views
PPTX
лекц5
by
Pmunkh
12 slides
5.2K views
PPTX
лекц3
by
Pmunkh
10 slides
3.7K views
PDF
Towards Open Data Development in Mongolia
by
Amarsanaa Ganbold
19 slides
1.1K views
PDF
Glossary 1
by
Baterdene Batchuluun
116 slides
2.3K views
PPTX
лекц2
by
Pmunkh
12 slides
3.6K views
PPTX
лекц1
by
Pmunkh
11 slides
6.5K views
DOCX
Бямбатогтохын Ууганцэцэг-Өгөгдлийн тандалтын зарим аргыг судлах нь
by
erdmiinshuvuu
8 slides
1.6K views
DOCX
Баярсайхан овогтой Зүчи-Уул уурхайн салбарын даатгалын тогтолцоог боловсронгу...
by
erdmiinshuvuu
8 slides
1K views
PDF
Олон улсын худалдаа /гадаад худалдаа/
by
Adilbishiin Gelegjamts
62 slides
42.5K views
DOCX
Shutis buhs-khaliun
by
erdmiinshuvuu
8 slides
1.4K views
DOCX
Ч.Ариунсолоно, Э.Дуламсүрэн, Д.Ачитмаа-БАЙГУУЛЛАГЫН АЖИЛЛАГЧДЫН КАРЬЕРЫГ ТӨЛӨ...
by
erdmiinshuvuu
12 slides
7.1K views
PDF
Fm 06
by
Bolortungalag Boney
26 slides
14.9K views
Мөнхбаярын Маргадмөн-Банк Бус Санхүүгийн Байгууллагын Секторын Чанаргүй Зээл ...
by
erdmiinshuvuu
12 slides
1.2K views
сем 4 сонгодог онол олон улсын худалдаанд
by
Sarangerel Saishaa
41 slides
4.1K views
Протфелийн онол ба бүрдүүлэлт, Үнэт цаасны багц бүрдүүлэлт
by
Adilbishiin Gelegjamts
24 slides
8.9K views
Мөнхбаярын Маргадмөн-Хятад Улсын Эдийн Засаг Ба Таваарын Үнийн Идэвхжилийн ...
by
erdmiinshuvuu
9 slides
610 views
МЭДРЭЛИЙН ГҮН СҮЛЖЭЭ АШИГЛАН ХҮНИЙ ЦАРАЙ ТАНИХ АРГАЧЛАЛЫН СУДАЛГАА
by
Erkhembaatar M.
6 slides
1.8K views
лекц5
by
Pmunkh
12 slides
5.2K views
лекц3
by
Pmunkh
10 slides
3.7K views
Towards Open Data Development in Mongolia
by
Amarsanaa Ganbold
19 slides
1.1K views
Glossary 1
by
Baterdene Batchuluun
116 slides
2.3K views
лекц2
by
Pmunkh
12 slides
3.6K views
лекц1
by
Pmunkh
11 slides
6.5K views
Бямбатогтохын Ууганцэцэг-Өгөгдлийн тандалтын зарим аргыг судлах нь
by
erdmiinshuvuu
8 slides
1.6K views
Баярсайхан овогтой Зүчи-Уул уурхайн салбарын даатгалын тогтолцоог боловсронгу...
by
erdmiinshuvuu
8 slides
1K views
Олон улсын худалдаа /гадаад худалдаа/
by
Adilbishiin Gelegjamts
62 slides
42.5K views
Shutis buhs-khaliun
by
erdmiinshuvuu
8 slides
1.4K views
Ч.Ариунсолоно, Э.Дуламсүрэн, Д.Ачитмаа-БАЙГУУЛЛАГЫН АЖИЛЛАГЧДЫН КАРЬЕРЫГ ТӨЛӨ...
by
erdmiinshuvuu
12 slides
7.1K views
Fm 06
by
Bolortungalag Boney
26 slides
14.9K views
Similar to Ганболд овогтой Мөнгөнцэцэг-БАГЦЫН ГҮЙЦЭТГЭЛИЙГ ҮНЭЛЭХ ХАРЬЦААНУУДЫН СУДАЛГАА ба ЗАРИМ ХЭРЭГЛЭЭ
PPTX
Lecture 6,7
by
Bbujee
40 slides
14.8K views
PPTX
Lecture 6
by
Bbujee
32 slides
12.6K views
PDF
Investment lecture 10,11
by
Gunjargal
19 slides
666 views
PPSX
Lecture 4-Risk _ Return.ppsx
by
anujinmunkhbat3
45 slides
575 views
PPTX
Хөрөнгө оруулалтын өгөөж ба эрсдэл
by
Adilbishiin Gelegjamts
44 slides
4K views
PDF
Investment lecture 5
by
Gunjargal
22 slides
1.9K views
PDF
Inv fin mkt_5
by
Adilbishiin Gelegjamts
45 slides
683 views
PDF
Санхүүгийн эрсдэл ба өгөөж
by
Adilbishiin Gelegjamts
57 slides
44.8K views
PDF
Lecture 5 6
by
Bbujee
50 slides
2.2K views
PDF
Г. Мөнх-Эрдэнэ C.Тулга Б.Шүрэнцэцэг Э.Мягмарсүрэн - МОНГОЛЫН ХӨРӨНГИЙН БИРЖИЙ...
by
batnasanb
40 slides
3.6K views
DOC
Л.Одгэрэл Б.Тунгалагтамир - МОНГОЛЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ ДЭХ ОНОВЧТОЙ ПОРТФЕЛ...
by
batnasanb
18 slides
419 views
DOC
Л.Одгэрэл Б.Тунгалагтамир - МОНГОЛЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ ДЭХ ОНОВЧТОЙ ПОРТФЕЛ...
by
batnasanb
18 slides
2.1K views
PPTX
1001 bolovsrol ez 2
by
Гончигжавын Болдбаатар
41 slides
1.9K views
PPT
Chp007
by
Baterdene Batchuluun
24 slides
357 views
DOCX
хас банкинд хийсэн Camels шинжилгээ
by
Bilgee Zaya
12 slides
9.8K views
PDF
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ
by
batnasanb
16 slides
10K views
PPTX
Lesson#1
by
Монгол Улсын Их Сургууль
16 slides
7.1K views
DOC
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ
by
batnasanb
18 slides
1.8K views
PPT
SM2-2
by
E-Gazarchin Online University
12 slides
451 views
PDF
Санхүүгийн тайлангийн шинжилгээ - Part 1
by
Azzaya L
4 slides
9.7K views
Lecture 6,7
by
Bbujee
40 slides
14.8K views
Lecture 6
by
Bbujee
32 slides
12.6K views
Investment lecture 10,11
by
Gunjargal
19 slides
666 views
Lecture 4-Risk _ Return.ppsx
by
anujinmunkhbat3
45 slides
575 views
Хөрөнгө оруулалтын өгөөж ба эрсдэл
by
Adilbishiin Gelegjamts
44 slides
4K views
Investment lecture 5
by
Gunjargal
22 slides
1.9K views
Inv fin mkt_5
by
Adilbishiin Gelegjamts
45 slides
683 views
Санхүүгийн эрсдэл ба өгөөж
by
Adilbishiin Gelegjamts
57 slides
44.8K views
Lecture 5 6
by
Bbujee
50 slides
2.2K views
Г. Мөнх-Эрдэнэ C.Тулга Б.Шүрэнцэцэг Э.Мягмарсүрэн - МОНГОЛЫН ХӨРӨНГИЙН БИРЖИЙ...
by
batnasanb
40 slides
3.6K views
Л.Одгэрэл Б.Тунгалагтамир - МОНГОЛЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ ДЭХ ОНОВЧТОЙ ПОРТФЕЛ...
by
batnasanb
18 slides
419 views
Л.Одгэрэл Б.Тунгалагтамир - МОНГОЛЫН ХӨРӨНГИЙН ЗАХ ЗЭЭЛ ДЭХ ОНОВЧТОЙ ПОРТФЕЛ...
by
batnasanb
18 slides
2.1K views
1001 bolovsrol ez 2
by
Гончигжавын Болдбаатар
41 slides
1.9K views
Chp007
by
Baterdene Batchuluun
24 slides
357 views
хас банкинд хийсэн Camels шинжилгээ
by
Bilgee Zaya
12 slides
9.8K views
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ
by
batnasanb
16 slides
10K views
Lesson#1
by
Монгол Улсын Их Сургууль
16 slides
7.1K views
Г.Мөнгөнцэцэг - CAPM ЗАГВАР ба ӨРГӨТГӨЛ
by
batnasanb
18 slides
1.8K views
SM2-2
by
E-Gazarchin Online University
12 slides
451 views
Санхүүгийн тайлангийн шинжилгээ - Part 1
by
Azzaya L
4 slides
9.7K views
More from erdmiinshuvuu
DOCX
Д.Бидэрян, Э.Болор, Б.Уянга, Х.Чанцалдулам-Байгууллагын хөгжил ба ажлын гүйцэ...
by
erdmiinshuvuu
12 slides
1.9K views
DOCX
Д.Бидэрян, Э.Болор, Б.Уянга, Х.Чанцалдулам-Байгууллагын хөгжил ба ажлын гүйцэ...
by
erdmiinshuvuu
12 slides
995 views
DOCX
Э.Дөлгөөн, Ц.Мөнхжаргал-Жолоочид зориулсан аппликейшн
by
erdmiinshuvuu
5 slides
551 views
DOCX
Shutis buhs-binderiya
by
erdmiinshuvuu
5 slides
622 views
DOCX
М.Биндэръяа,С.Цогзолцэцэг, Л.Цэндсүрэн, Э.Золбоо-ШУТИС-ийн оюутны WEB- ийг с...
by
erdmiinshuvuu
5 slides
483 views
DOCX
Гантөмөр овогтой Баттогтох-Эрүүл мэндийн даатгалын судалгаа
by
erdmiinshuvuu
9 slides
1.5K views
DOCX
Б.Баасанжав, Э.Энхтуяа-МЭДЭЭЛЭЛ, ХАРИЛЦАА ХОЛБООНЫ ТЕХНОЛОГИЙН ДАРАА ҮЕИЙН Т...
by
erdmiinshuvuu
7 slides
1.7K views
DOCX
Алтангэрэл овогтой Ариунбат-Мобайл маркетинг болон түүнийг бизнесийн байгуулл...
by
erdmiinshuvuu
6 slides
1.3K views
DOCX
А. АМАРМӨРӨН-“УХААЛАГ УТАСНЫ АППЛИКЕЙШНИЙГ ОРОН СУУЦНЫ ЗАХ ЗЭЭЛД ХЭРЭГЛЭХ НЬ”
by
erdmiinshuvuu
7 slides
633 views
DOCX
А.Цэрэндорж, Ц.Ананд. Э.Одбаяр-Эдийн засаг, бизнесийн удирдлагаар мэргэжилтэн...
by
erdmiinshuvuu
9 slides
1.4K views
DOCX
А.Цэрэндорж, Ц.Ананд. Э.Одбаяр-Эдийн засаг, бизнесийн удирдлагаар мэргэжилтэн...
by
erdmiinshuvuu
9 slides
969 views
DOCX
Шийрэв- Монголын даатгалын салбарын потенциалыг тодорхойлох нь: Олон улсууды...
by
erdmiinshuvuu
14 slides
1.1K views
DOCX
А.Цэрэндорж, Г.Гэрэлчимэг, П.Сувданчимэг, Х.Мөнхзул-Бизнес эрхлэх хүсэлтэй хү...
by
erdmiinshuvuu
7 slides
1.4K views
DOCX
Б.Цэрэндулам, Б.Пүрэвдаваа-Сангийн бодлогын инфляцид үзүүлэх нөлөө
by
erdmiinshuvuu
12 slides
1.4K views
DOCX
Б.Пүрэвдаваа, Д.Тунгалагтуяа-Tөв банкны хараат бус байдлын бодит үнэлгээ, түү...
by
erdmiinshuvuu
16 slides
829 views
DOCX
Г.Өсөхбаяр-Монгол улсын далд эдийн засгийн хэмжээ ба өсөлт: MIMIC загварын үн...
by
erdmiinshuvuu
8 slides
1.4K views
DOCX
П.Жавзандулам, Г.Номин-Эрдэнэ-Санхүүгийн зуучлал ба эдийн засгийн өсөлт-2
by
erdmiinshuvuu
10 slides
453 views
DOCX
Г.Өсөхбаяр-Макро эдийн засагт учирч болзошгүй эрсдлийг Crisis Risk загвараар ...
by
erdmiinshuvuu
9 slides
588 views
DOCX
П.Жавзандулам, Г.Номин-Эрдэнэ-Монгол улсын хөрөнгө оруулалтын үр ашигт авилгы...
by
erdmiinshuvuu
13 slides
833 views
DOCX
О.Бөлжинням, Э.Дөлгөөнзул, Б.Хонгорзул - Арилжааны банкны зорилтот зах зээлий...
by
erdmiinshuvuu
21 slides
2.7K views
Д.Бидэрян, Э.Болор, Б.Уянга, Х.Чанцалдулам-Байгууллагын хөгжил ба ажлын гүйцэ...
by
erdmiinshuvuu
12 slides
1.9K views
Д.Бидэрян, Э.Болор, Б.Уянга, Х.Чанцалдулам-Байгууллагын хөгжил ба ажлын гүйцэ...
by
erdmiinshuvuu
12 slides
995 views
Э.Дөлгөөн, Ц.Мөнхжаргал-Жолоочид зориулсан аппликейшн
by
erdmiinshuvuu
5 slides
551 views
Shutis buhs-binderiya
by
erdmiinshuvuu
5 slides
622 views
М.Биндэръяа,С.Цогзолцэцэг, Л.Цэндсүрэн, Э.Золбоо-ШУТИС-ийн оюутны WEB- ийг с...
by
erdmiinshuvuu
5 slides
483 views
Гантөмөр овогтой Баттогтох-Эрүүл мэндийн даатгалын судалгаа
by
erdmiinshuvuu
9 slides
1.5K views
Б.Баасанжав, Э.Энхтуяа-МЭДЭЭЛЭЛ, ХАРИЛЦАА ХОЛБООНЫ ТЕХНОЛОГИЙН ДАРАА ҮЕИЙН Т...
by
erdmiinshuvuu
7 slides
1.7K views
Алтангэрэл овогтой Ариунбат-Мобайл маркетинг болон түүнийг бизнесийн байгуулл...
by
erdmiinshuvuu
6 slides
1.3K views
А. АМАРМӨРӨН-“УХААЛАГ УТАСНЫ АППЛИКЕЙШНИЙГ ОРОН СУУЦНЫ ЗАХ ЗЭЭЛД ХЭРЭГЛЭХ НЬ”
by
erdmiinshuvuu
7 slides
633 views
А.Цэрэндорж, Ц.Ананд. Э.Одбаяр-Эдийн засаг, бизнесийн удирдлагаар мэргэжилтэн...
by
erdmiinshuvuu
9 slides
1.4K views
А.Цэрэндорж, Ц.Ананд. Э.Одбаяр-Эдийн засаг, бизнесийн удирдлагаар мэргэжилтэн...
by
erdmiinshuvuu
9 slides
969 views
Шийрэв- Монголын даатгалын салбарын потенциалыг тодорхойлох нь: Олон улсууды...
by
erdmiinshuvuu
14 slides
1.1K views
А.Цэрэндорж, Г.Гэрэлчимэг, П.Сувданчимэг, Х.Мөнхзул-Бизнес эрхлэх хүсэлтэй хү...
by
erdmiinshuvuu
7 slides
1.4K views
Б.Цэрэндулам, Б.Пүрэвдаваа-Сангийн бодлогын инфляцид үзүүлэх нөлөө
by
erdmiinshuvuu
12 slides
1.4K views
Б.Пүрэвдаваа, Д.Тунгалагтуяа-Tөв банкны хараат бус байдлын бодит үнэлгээ, түү...
by
erdmiinshuvuu
16 slides
829 views
Г.Өсөхбаяр-Монгол улсын далд эдийн засгийн хэмжээ ба өсөлт: MIMIC загварын үн...
by
erdmiinshuvuu
8 slides
1.4K views
П.Жавзандулам, Г.Номин-Эрдэнэ-Санхүүгийн зуучлал ба эдийн засгийн өсөлт-2
by
erdmiinshuvuu
10 slides
453 views
Г.Өсөхбаяр-Макро эдийн засагт учирч болзошгүй эрсдлийг Crisis Risk загвараар ...
by
erdmiinshuvuu
9 slides
588 views
П.Жавзандулам, Г.Номин-Эрдэнэ-Монгол улсын хөрөнгө оруулалтын үр ашигт авилгы...
by
erdmiinshuvuu
13 slides
833 views
О.Бөлжинням, Э.Дөлгөөнзул, Б.Хонгорзул - Арилжааны банкны зорилтот зах зээлий...
by
erdmiinshuvuu
21 slides
2.7K views
Ганболд овогтой Мөнгөнцэцэг-БАГЦЫН ГҮЙЦЭТГЭЛИЙГ ҮНЭЛЭХ ХАРЬЦААНУУДЫН СУДАЛГАА ба ЗАРИМ ХЭРЭГЛЭЭ
1.
БАГЦЫН ГҮЙЦЭТГЭЛИЙГ ҮНЭЛЭХ
ХАРЬЦААНУУДЫН СУДАЛГАА ба ЗАРИМ ХЭРЭГЛЭЭ Ганболд овогтой Мөнгөнцэцэг Монгол улс, Улаанбаатар хот, ШУТИС-Бизнесийн удирдлага, Хүмүүнлэгийн сургууль Санхүүгийн менежментийн 4-р дамжааны оюутан Э-хаяг: Mungunuu.94@gmail.com Удирдагч багш: Доктор, М.Банзрагч Хураангуй Манайд портфелийн гүйцэтгэлийн үнэлгээ нь Шарпын, Трейнорын харьцаа болон Женсоний альфа зэргээр хязгаарлагдаж байна. Энэхүү ажлаар портфелийн гүйцэтгэлийг үнэлдэг 40 гаруй харьцааг эрсдэлийн гурван бүлэгт хуваан ангилж, тус бүрийн давуу болон сул талуудыг тодорхойлон ангилал бүрээс эрсдлээр засварлагдсан 7 -н өөр төрлийн харьцааг сонгон Монголын хөрөнгийн зах зээлээс бүрдүүлсэн багцыг үнэлсэн нь онолын болон практикийн чухал ач холбогдолтой байлаа. Түлхүүр үг: Абсолют эрсдэл, Системт эрсдэл, Системт бус эрсдэл, Удиртгал 1966 онд Уильям Шарп “Шарпын харьцаа”-г танилцуулсан цагаас эхлэн багцын гүйцэтгэлийг үнэлэх олон янзын хэмжүүрүүд онол болон практикийн түвшинд хөгжсөөр байна. Олон улсад өнөөдрийн байдлаар 100 гаруй хэмжүүрийг 4-н төрөлд ангилан багцын гүйцэтгэлийг үнэлхэд ашиглаж байна. Эдгээрээс ашиглахад хамгийн хялбар төдийгүй хөрөнгө оруулагчдын гол анхаарал хандуулдаг ойлголт болох эрсдэлийг авч үздэг үзүүлэлт нь багцын гүйцэтгэлийг үнэлэх эрсдэлээр засварлагдсан харьцаанууд юм. Энэ төрлийн 40 орчим харьцаануудыг олон улсад хөрөнгө оруулалтын сангуудын гүйцэтгэлийг үнэлхэд ашиглагддаг бөгөөд тэрхүү үнэлгээнд үндэслэн хөрөнгө оруулагчид аль санд хөрөнгөө байршуулах тухай шийдвэрээ гаргадаг. Манай улсын хувьд багцын гүйцэтгэлийн тухай ойлголтыг онолын түвшинд авч үзсэн ганц ажил бол 2014 онд Г.Мөнх-Эрдэнэ, Б.Цэнгүүнжав, С.Тулга нарын орчуулсан Нол А., Соурд В.Л.-ийн “Багцын онол ба, үр дүнгийн шинжилгээ” ном юм. Уг номонд эрсдлээр засварлагдсан 10 орчим харьцааг авч үзсэн байдаг. Харин энэхүү судалгааны ажилд олон улсад танигдсан 40-н төрлийн харьцааг эрсдэлийн 3-н бүлэгт ангилан тус бүрийн онцогийг онолын түвшинд судалсан. Ийнхүү ангилал бүрээс төлөөлөл болгон хэд хэдэн харьцааг сонгож 6-н өөр төрлийн харьцаагаар Монголын хөрөнгийн зах зээлээс бүрдүүлсэн оновчтой багцын 2014-2015 оны гүйцэтгэлийг үнэлж зарим практик хэрэглээг туршиж үзсэн болно. Багцын гүйцэтгэлийн үнэлгээг зөвхөн Шарп, Трейнорын харьцаа болон Женсений альфа зэргээр хязгаарлан ойлгож байгаа өнөөгийн нөхцөлд багцын гүйцэтгэлийг үнэлэх 40-н төрлийн харьцаа, тэдгээрийн ангилалыг нарийвлан авч үзэн танилцуулж буй уг ажил нь онолын болоод пратктикийн чухал ач холбогдолтой байх нь гарцаагүй юм. 1. Онолын хэсэг Анх Уилям Шарп багцын бий болгосон нэмэлт өгөөжийг нийт эрсдэл буюу стандарт хазайлтад харьцуулах замаар Шарпын харьцааг танилцуулсан байдаг. Энэ үеэс хойш нийт эрсдэлийг авч үзэх ялгаатай хувилбаруудыг бусад эрдэмтэд санал болгож өдгөө 40 гаруй харьцаа боловсруулагдаад байна. Эдгээр харьцааг тооцоололдоо авч үзэж буй эрсдэлийн төрлөөс нь хамааруулан абсолют, системт болон системт бус гэсэн ерөнхий 3-н бүлэгт ангилах боломжтой.
2.
Хүснэгт 1. “Эрсдэлийн төрлөөс
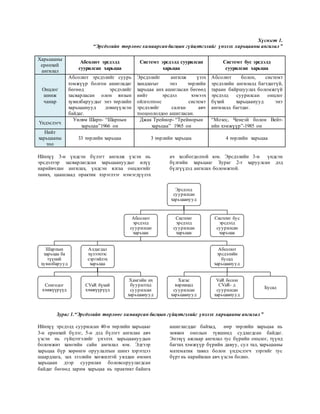
хамаарсанбагцын гүйцэтгэлийг үнэлэх харьцааны ангилал” Харьцааны ерөнхий ангилал Абсолют эрсдэлд суурилсан харьцаа Системт эрсдэлд суурилсан харьцаа Системт бус эрсдэлд суурилсан харьцаа Онцлог шинж чанар Абсолют эрсдэлийг суурь хэмжүүр болгон ашигладаг бөгөөд эрсдэлийг засварласан олон янзын хувилбаруудыг энэ төрлийн харьцаанууд дэвшүүлсэн байдаг. Эрсдэлийг ангилж үзэх хандлагыг энэ төрлийн харьцаа анх ашигласан бөгөөд нийт эрсдэл хэмээх ойлголтоос системт эрсдэлийг салган авч тооцоололдоо ашигласан. Абсолют болон, системт эрсдэлийн ангилалд багтдаггүй, тараан байршуулах боломжгүй эрсдэлд суурилсан онцлог бүхий харьцаанууд энэ ангилалд багтдаг. Үндэслэгч Уилям Шарп- “Шарпын харьцаа”1966 он Джак Трейнор- “Трейнорын харьцаа” 1965 он “Мозес, Ченеэй болон Вейт- ийн хэмжүүр”-1985 он Нийт харьцааны тоо 33 төрлийн харьцаа 3 төрлийн харьцаа 4 төрлийн харьцаа Ийнхүү 3-н үндсэн бүлэгт ангилж үзсэн нь эрсдэлээр засварлагдсан харьцаануудыг илүү нарийвчлан ангилах, үндсэн ялгаа онцлогийг таних, цаашлаад практик хэрэглээг нэмэгдүүлэх ач холбогдолтой юм. Эрсдэлийн 3-н үндсэн бүлгийн харьцааг Зураг 2-т харуулсан дэд бүлгүүдэд ангилах боломжтой. Зураг 1.“Эрсдэлийн төрлөөс хамаарсан багцын гүйцэтгэлийг үнэлэх харьцааны ангилал” Ийнхүү эрсдэлд суурилсан 40-н төрлийн харьцааг 3-н ерөнхий бүлэг, 5-н дэд бүлэгт ангилан авч үзсэн нь гүйцэтгэлийг үнэлэх харьцаануудын боломжит хамгийн сайн ангилал юм. Эдгээр харьцаа бүр хөрөнгө оруулалтын шинэ хэрэгцээ шаардлага, зах зээлийн хөгжилтэй уялдан өмнөх харьцаан дээр суурилан боловсоруулагдсан байдаг бөгөөд зарим харьцаа нь практикт байнга ашиглагддаг байхад, өөр төрлийн харьцаа нь зөвхөн онолын түвшинд судлагдсан байдаг. Энэхүү ажлаар ангилал тус бүрийн онцлог, түүнд багтах хэмжүүр бүрийн давуу, сул тал, харьцааны математик тавил болон үндэслэгч зэргийг тус бүрт нь нарийвлан авч үзсэн болно. Эрсдэлд суурилсан харьцаанууд Абсолют эрсдэлд суурилсан харьцаа Шарпын харьцаа ба түүний хувилбарууд Алдагдал хүлээхээс сэргийлэх харьцаа Сонгодог хэмжүүрүүд CVaR бүхий хэмжүүрүүд Хамгийн их бууралтад суурилсан харьцаанууд Абсолют эрсдэлийн бусад харьцаанууд Хагас вариацад суурилсан харьцаанууд VaR болон CVaR- д суурилсан харьцаанууд Бусад Системт эрсдэлд суурилсан харьцаа Системт бус эрсдэлд суурилсан харьцаа
3.
1.1. Абсолют эрсдэлд
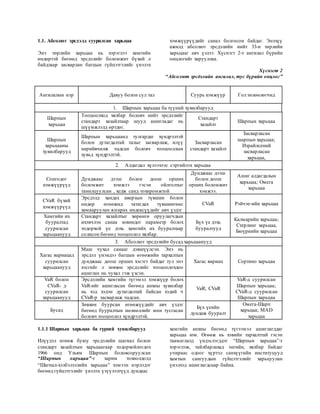
суурилсан харьцаа Энэ төрлийн харьцаа нь хэрэглээ хамгийн өндөртэй бөгөөд эрсдэлийг боломжит бүхий л байдлаар засварлан багцын гүйцэтгэлийг үнэлэх хэмжүүрүүдийг санал болгосон байдаг. Энэхүү ажилд абсолют эрсдэлийн нийт 33-н төрлийн харьцааг авч үзлээ. Хүснэгт 2-т ангилал бүрийн онцлогийг харууллаа. Хүснэгт 2 “Абсолют эрсдэлийн ангилал, тус бүрийн онцлог” Ангилалын нэр Давуу болон сул тал Суурь хэмжүүр Гол төлөөлөгчид 1. Шарпын харьцаа ба түүний хувилбарууд Шарпын харьцаа Тооцоолход хялбар боловч нийт эрсдэлийг стандарт хазайлтаар шууд ашигладаг нь шүүмжлэлд өртдөг. Стандарт хазайлт Шарпын харьцаа Шарпын харьцааны хувилбарууд Шарпын харьцаанд тулгардаг хүндрэлтэй болон дутагдалтай талыг засварлаж, илүү нарийвчилж чадсан боловч тооцооллын хувьд хүндрэлтэй. Засварласан стандарт хазайлт Засварласан шарпын харьцаа; Израйлсений засварласан харьцаа, 2. Алдагдал хүлээхээс сэргийлэх харьцаа Сонгодог хэмжүүрүүд Дунджаас дээш болон доош орших боломжит хэмжээ гэсэн ойлголтыг танилцуулсан , хедж санд тохиромжтой Дунджаас дээш болон доош орших боломжит хэмжээ. Ашиг алдагдалын харьцаа; Омега харьцаа CVaR бүхий хэмжүүрүүд Эрсдэлд хандах аверзын түвшин болон өндөр өгөөжид татагдах түвшингөөс хамааруулан ялгарах индексүүдийг авч үздэг CVaR Рэйчэе-ийн харьцаа Хамгийн их бууралтад суурилсан харьцаанууд Стандарт хазайлтыг хөрөнгө оруулагчдын ихэвчлэн санаа зовнидог параметр болох тодорхой үе дэхь хамгийх их бууралтаар солисон бөгөөд тооцоолол хялбар. Бүх үе дэхь бууралтууд Калмарийн харьцаа; Стерлинг харьцаа, Бюүркийн харьцаа 3. Абсолют эрсдэлийн бусад харьцаанууд Хагас вариацад суурилсан харьцаанууд Маш чухал санааг дэвшүүлсэн. Энэ нь эрсдэл үнэндээ багцын өгөөжийн тархалтын дунджаас доош орших хэсэгт байдаг тул энэ хэсгийг л зөвхөн эрсдэлийг тооцоолохдоо ашиглах нь чухал гэж үзсэн. Хагас вариац Сортино харьцаа VaR болон CVaR- д суурилсан харьцаанууд Эрсдэлийн хамгийн түгэмэл хэмжүүр болох VaR-ийг ашигласан бөгөөд анхны хувилбар нь хэд хэдэн дутагдалтай байсан хэдий ч CVaR-р засварлаж чадсан. VaR; CVaR VaR-д суурилсан Шарпын харьцаа; CVaR-д суурилсан Шарпын харьцаа Бусад Зөвхөн буурсан өгөөжүүдийг авч үздэг бөгөөд бууралтын нөлөөллийг мөн тусгасан боловч тооцоолол хүндрэлтэй. Бүх үеийн дундаж бууралт Омега-Шарп харьцаа; MAD харьцаа 1.1.1 Шарпын харьцаа ба түүний хувилбарууд Илүүдэл өгөөж буюу эрсдэлийн шагнал болон стандарт хазайлтын харьцаагаар тодорхойлогдох 1966 онд Ульям Шарпын боловсоруулсан “Шарпын харьцаа”-г зарим тохиолдолд “Шагнал-хэлбэлзэлийн харьцаа” хэмээн нэрлэдэг бөгөөд гүйцэтгэлийг үнэлэх үзүүлэлтүүд дундаас хамгийн анхны бөгөөд түгээмэл ашиглагддаг харьцаа юм. Өгөөж нь хэвийн тархалттай гэсэн таамаглалд үндэслэгддэг “Шарпын харьцаа”-г хэрэглэж, тайлбарлахад энгийн, хялбар байдаг учираас одоог хүртэл санхүүгийн институцууд хамтын сангуудын гүйцэтгэлийг харьцуулан үнэлхэд ашиглагдсаар байна.
4.
𝑆 𝑝 = 𝐸(
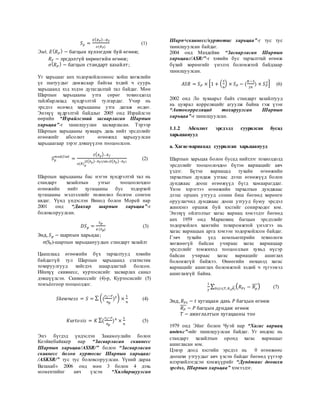
𝑅 𝑃)−𝑅 𝐹 𝜎(𝑅 𝑃) (1) Энд, 𝐸( 𝑅 𝑃 ) − багцын хүлээгдэж буй өгөөж; 𝑅 𝐹 − эрсдэлгүй хөрөнгийн өгөөж; 𝜎( 𝑅 𝑃 ) − багцын стандарт хазайлт; Уг харьцааг анх тодорхойлсоноос хойш хөгжлийн үе шатуудыг дамжсаар байгаа хэдий ч суурь харьцаанд хэд хэдэн дутагдалтай тал байдаг. Мөн Шарпын харьцааны утга сөрөг тохиолдолд тайлбарлахад хүндрэлтэй тулгардаг. Учир нь эрсдэл өсөхөд харьцааны утга дагаж өсдөг. Энэхүү хүдрэлтэй байдлыг 2005 онд Израйлсэн өөрийн “Израйлсэний засварласан Шарпын харьцаа”-г танилцуулан засварласан. Тэрээр Шарпын харьцааны хуваарь дахь нийт эрсдэлийг өгөөжийг абсолют өгөөжид харьцуулсан харьцаагаар зэрэг дэвшүүлэн тооцоолсон. 𝑆 𝑝 𝑚𝑜𝑑𝑖𝑓𝑖𝑒𝑑 = 𝐸( 𝑅 𝑝)−𝑅 𝑓 𝜎(𝑅) 𝑝 (𝐸( 𝑅 𝑝)−𝑅 𝐹)/𝑎𝑏𝑠 (𝐸( 𝑅 𝑝)−𝑅 𝐹) (2) Шарпын харьцааны бас нэгэн хүндрэлтэй тал нь стандарт хазайлтын утгыг тооцоолохдоо өгөөжийн нийт хугацааны бус тодорхой хугацааны мэдээллийг төлөөлөл болгон сонгон авдаг. Үүнд үндэслэн Винод болон Морей нар 2001 онд “Давхар шарпын харьцаа”-г боловсоруулсан. 𝐷𝑆 𝑝 = 𝑆 𝑝 𝜎(𝑆 𝑝) (3) Энд, 𝑆 𝑝 − шарпын харьцаа; σ(Sp)-шарпын харьцаануудын стандарт хазайлт Цаашлаад өгөөжийн бүх тархалтууд хэвийн байдаггүй тул Шарпын харьцаанд статистик тохируулгууд хийгдэх шаардлагтай болсон. Ийнхүү скивнесс, куртосисийг засварлах санал дэвшүүлсэн. Скивнессийг (4)-р, Куртосисийг (5) томъёогоор тооцоолдог. 𝑆𝑘𝑒𝑤𝑛𝑒𝑠𝑠 = 𝑆 = ∑ (( 𝑟 𝑖−𝑟̅ 𝜎 𝑝 )3) × 1 𝑛 (4) 𝐾𝑢𝑟𝑡𝑜𝑠𝑖𝑠 = 𝐾 ∑( 𝑟 𝑖−𝑟̅ 𝜎 𝑝 )4 × 1 𝑛 (5) Энэ бүгдэд үндэслэн Закамоулайн болон Коэйкебайккер нар “Засварласан скивнесс Шарпын харьцаа/ASSR/” болон “Засварласан скивнесс болон куртосис Шарпын харьцааг /ASKSR/” тус тус боловсоруулсан. Үүний дараа Ватанабэ 2006 онд мөн 3 болон 4 дэхь моментийнг авч үзсэн “Хялбаршуулсан Шарп+скивнесс/куртотис харьцаа”-г тус тус танилцуулсан байдаг. 2004 онд Махдейви “Засварласан Шарпын харьцааг/ASR/”-г хэвийн бус тархалттай өгөөж бүхий хөрөнгийг үнэлэх боломжтой байдлаар танилцуулсан. 𝐴𝑆𝑅 = 𝑆 𝑃 × [1 + ( 𝑆 6 ) × 𝑆 𝑃 − ( 𝐾−3 24 ) × 𝑆 𝑃 2] (6) 2002 онд Ло хуваарьт байх стандарт хазайлтууд нь цуврал корреляцийг агуулж байна гэж үзэн “Автокорреляцид тохируулсан Шарпын харьцаа”-г танилцуулсан. 1.1.2 Абсолют эрсдэлд суурилсан бусад харьцаанууд а. Хагас-вариацад суурилсан харьцаанууд Шарпын харьцаа болон бусад нийтлэг тохиолдолд эрсдэлийг тооцоолохдоо бүтэн вариацийг авч үздэг. Бүтэн вариацад тухайн өгөөжийн тархалтын дундаж утгаас дээш өгөөжүүд болон дунджаас доош өгөөжүүд бүгд хамаарагддаг. Үнэн хэрэгтээ өгөөжийн тархалтын дунджаас дээш орших утгууд сонин биш бөгөөд хөрөнгө оруулагчид дунджаас доош утгууд буюу эрсдэл жинхэнэ оршиж буй хэсгийг сонирходог юм. Энэхүү ойлголтыг хагас вариац хэмээдэг бөгөөд анх 1959 онд Марковиц багцын эрсдэлийг тодорхойлох хамгийн тохиромжтой үнэлгээ нь хагас вариацын арга хэмээн тодорхойлсон байдаг. Гэвч тухайн үед компьютерийн технологи хөгжөөгүй байсан учираас хагас вариацаар эрсдэлийг хэмжихэд тооцооллын хувьд нүсэр байсан учираас хагас вариацийг ашиглах боломжгүй байжээ. Өнөөгийн нөхцөлд хагас вариацийг ашиглах боломжтой хэдий ч түгээмэл ашиглахгүй байна. 1 𝑇 ∑ ( 𝑅 𝑃𝑡 − 𝑅 𝑝 ̅̅̅)0≤𝑡≤𝑇; 𝑅 𝑖𝑡 𝑅 𝑖̅ (7) Энд, 𝑅 𝑃𝑡 − 𝑡 хугацаан дахь 𝑃 багцын өгөөж 𝑅 𝑃 ̅̅̅ − 𝑃 багцын дундаж өгөөж 𝑇 − ажиглалтын хугацааны тоо 1979 онд Эйнг болон Чуэй нар “Хагас вариац индекс”-ийг танилцуулсан байдаг. Уг индекс нь стандарт хазайлтын оронд хагас вариацыг ашигласан юм. Цэвэр доод хэсгийн эрсдэл нь 0 өгөөжөөс доошхи утгуудыг авч үзсэн байдаг бөгөөд үүгээр илэрхийлэгдсэн хэмжүүрийг “Дунджаас доошхи эрсдэл, Шарпын харьцаа” хэмээдэг.
5.
Энэ төрлийн ангилалд
хамгийн өргөн ашиглагддаг нь “Сортино харьцаа” юм. Сортино харьцаа нь Шарпын харьцааны үндсэн зарчимд тулгуурладаг боловч вариацын оронд хагас вариацыг, мөн эрсдэлгүй хөрөнгийн өгөөжийн түвшинг хүлээн зөвшөөрөх хамгийн бага өгөөжөөр /MAR/ сольж тооцоолдог. 𝑆𝑜𝑟𝑡𝑖𝑛𝑜 𝑅𝑎𝑡𝑖𝑜 = 𝐸( 𝑅 𝑝)−𝑀𝐴𝑅 √ 1 𝑇 ∑ (𝑅 𝑃𝑡−𝑀𝐴𝑅)2𝑇 𝑡=0;𝑅 𝑃𝑡<𝑀𝐴𝑅 (8) Энд, 𝑀𝐴𝑅-хүлээн зөвшөөрөх хамгийн бага өгөөж Т-ажиглалты хугацааны тоо Сайжруулсан вариац бүхий “Сортино-Сатчелл харьцаа” 2000 онд танилцуулагдсан бөгөөд уг харьцаанд хуримтлуулах өгөөжтэй холбоотой хагас-вариацыг хамгийн бага хэсгийн момент q- аар сольсон. Үүнээс хойш үр дүнгийн шинжилгээнд хөрөнгө оруулагчидын эрсдэлийн эверзийг харгалзаж үзэх боломжтой болсон Сортино − Сатчелл харьцаа = 𝐸( 𝑅 𝑝)−𝑅 𝑓 𝐸 1/𝑞[( 𝑟−𝑟 𝑓)−] 𝑞 (9) Үүний дараа 2006 онд Ватанабэ Шарпын харьцаатай адилаар Сортино харьцааг хөгжүүлэн өөрийн “Сортино+скевнесс/куртосис” харьцаагаа танилцуулжээ. VaR болон CVaR-д суурилсан харьцаанууд 1999 онд Довд “VaR-д суурилсан Шарпын харьцаа”-г санал болгосон. Энэхүү хэмжүүр нь Шарпын харьцааны нэгэн томоохон дутагдалтай тал болох дээд хэсгийн болон доод хэсгийн эрсдэлийг ялгах боломжгүй байдлыг үгүй болгох боломж олгосон. Мөн уг хэмжүүр нь хедж шийдвэр гаргахад тохиромжтой байдаг. 𝑉𝑎𝑅 − д суурилсан Шарпын харьцаа = 𝐸(𝑅 𝑃)−𝑅 𝐹 𝑉𝑎𝑅 харьцаа (10) Энд, VaR харьцаа- VaR-ийг багцын дотоод үнэ цэнэд харьцуулсан харьцаа VaR нь өгөөжийн тархалтын хэлбэр болон найдвартай түвшингөөс давж болох алдагдалын хэмжээ зэрэг мэдээлэлээр хангах боломжгүй байдаг. Харин Нөхцөлт VaR уг дутагдалыг нөхдөг. Ийнхүү суурь дахь VaR харьцааг CVaR-р солих замаар “Нөхцөлт Шарпын харьцаа”-г боловсоруулсан Нөхцөлт Шарпын харьцаа = 𝐸(𝑅 𝑃)−𝑅 𝐹 𝐶𝑉𝑎𝑅 (11) Мөн VaR-ийн нарийвчилсан тооцоолол нь бага зэрэг төвөгтэй. Тиймээс Фэйвре болон Галеэйно нар Корниш-Фишерийн өргөтгөлийг ашиглан скивнесс болон куртосисийг засварлан “MVaR”-г танилцуулсан бөгөөд томъёондоо тархалтын 3 , 4- р эрэмбийн моментийг агуулдаг. 𝑀𝑉𝑎𝑅 = 𝑅̅ 𝑃 + [ 𝑧𝑒 + 𝑧 𝑒 2 −1 6 × 𝑆 + 𝑧 𝑒 3 −3𝑧 𝑒 24 × 𝐾𝐸 − 2𝑧 𝑒 3 −5 𝑧 𝑒 36 × 𝑆2] × 𝜎 Энд, ze- 95%-ийн итгэлцэл бүхий (-1.96) MVaR харьцаа нь өндөр скивнесс болон куртосистой тохиолдолд сайн ажиллаж чаддаггүй. Үүний дараа MVaR-ийг ашиглан Засварласан Шарпын харьцаатай хослуулж “MVaR-д суурилсан засварласан Шарпын харьцаа”-г танилцуулсан. MVaRд суурилсан засварласан Шарпын харьцаа = 𝐸(𝑅 𝑃)−𝑅 𝐹 𝑀𝑉𝑎𝑅 (13) Бусад Хүртвэрт дундаж абсолют хэлбэлзлийг авч үзэх боломжтой бөгөөд үүнийг 1991 онд Конно болон Яамазаки “Дундаж абсолют харьцаа” буюу MAD хэмээх нэрээр танилцуулсан. Яицакийн 1982 онд дэвшүүлсэн “Жини харьцаа” нь өгөөж болон эрсдэлгүй хүүгийн түвшин хоорондын харьцаа бөгөөд энэ нь бидний мэдэх Жини коэффициент юм. 1998 онд Ёоюүнг “Минимакс харьцаа”-г танилцуулсан бөгөөд нэмэлт өгөөж болон сүүлийн ажиглалтуудаар хамгийн их алдагдалтай байсан үеийн дараагийн утга бүхий минимакс эрсдэлийн хэмжүүрийн хоорондын харьцаагаар тодорхойлогддог. Эрсдэлийг хэмжих хамгийн энгийн хэмжүүр нь магадгүй тодорхой хугацааны турш алдсан өгөөж буюу бууралтаар илэрхийлэгдэж явдал юм. Дундаж бууралт нь хөрөнгө оруулалтын хугацааны турш дахь сөрөг өгөөжүүдийн дунджаар илэрхийлэгдэнэ. Дундаж бууралт = 𝐷̅ = |∑ 𝐷 𝑗 𝑑 𝑗=𝑑 𝑗=1 | (14) Энд, 𝐷𝑗 − Бүх үеийн бууралтууд 𝑑 − Бүх үеийн нийт бууралтын тоо Дундаж бууралтын ойлголт дээр үндэслэн 1989 онд Мартин болон Кэйнн нар “Ulcer-ийн гүйцэтгэлийн индекс”-ийг боловсоруулсан бөгөөд уг индекс нь тодорхой өсөлтийн цэгээс буурсан бууралтуудыг нэгтгэн авч үздэг.
6.
𝑈𝑙𝑐𝑒𝑟 индекс =
√∑ 𝐷𝑖 2 𝑛 𝑖=𝑛 𝑖=1 (15) Энд, 𝐷𝑖-i хугацаандахь өсөлтийн буурсан бууралт Уг индексийг тооцоолход хялбар биш болов ч зөвхөн буурсан өөрчлөлтийг авч үздэг мөн алдагдлын нөлөөллийг харгалздаг зэрэг давуу талуудтай. 2004 онд Кэйземи хүлээгдэж буй өгөөж нь багцын өгөөж дэхь put-обциноны үнэ цэнээс их байх тухай “Омега-Шарп харьцаа”-г танилцуулсан. Омега − Шарп харьцаа = 𝑅 𝑃−𝑅 𝑇 1 𝑛 ∑ max(𝑟 𝑇 −𝑟 𝑖,0)𝑖=𝑛 𝑖=1 (16) Эцэст нь санхүүгийн хувьд тогтвортой байх сонирхолын дагуу Рейчев болон Миттник “Тогтвортой харьцаа”-г 2000-н онд санал болгожээ. Алдагдал хүлээхээс сэргийлэх харьцаанууд Сонгодог хэмжүүрүүд Бернардо болон Ледойт нар 2000 онд өгөөжийн эерэг хэсгийг, өгөөжийн сөрөг хэсэгт харьцуулсан харьцааг хэмжүүр болгон ашиглах саналыг тавьсан. Ашиг алдагдалын харьцаа = 1 𝑛 ×∑ max(𝑟𝑖,0)𝑖=𝑛 𝑖=1 1 𝑛 ×∑ max(0−𝑟𝑖,0)𝑛 𝑖=1 (17) Үүний дараа 2002 онд Шадвик болон Кеатинг нар боловсоруулсан “Омега харьцаа”-ны тусламжтай олонд танигдаж чадсан. Уг харьцаа нь тархалтын бүхий л илүү өндөр моментуудыг багтаах замаар хедж санд өргөн ашиглагддаг. Омега харьцаа 𝑂𝑅 = 𝑈𝑝𝑠𝑖𝑑𝑒 𝑃𝑜𝑡𝑒𝑛𝑡𝑖𝑎𝑙 𝐷𝑜𝑤𝑛 𝑠𝑖𝑑𝑒 𝑃𝑜𝑡𝑒𝑛𝑡𝑖𝑎𝑙 = 1 𝑛 ×∑ max(𝑟 𝑖−𝑟 𝑇,0)𝑖=𝑛 𝑖=1 1 𝑛 ×∑ min(𝑟 𝑖−𝑟 𝑇,0)𝑛 𝑖=1 (18) 1999 онд Сортино “Дунджаас дээш орших хэсгийн боломжит харьцаа”/UPR/-г санал болгосон. Уг харьцаа нь хүртвэртээ дунджаас дээш орших боломжит хэмжээг ашигладаг бол хуваарьтаа Сортино харьцаагаар тооцсон доод хэсгийн эрсдэлийг авч үздэг. Дунджаас дээш орших хэсгийн боломжит харьцаа = 1 𝑛 ×∑ max(𝑟 𝑖−𝑟 𝑇 ,0)𝑖=𝑛 𝑖=1 √ 1 𝑛 ∑ (𝑅 𝑖𝑡−𝑀𝐴𝑅)2𝑇 𝑡=0 (19) Фейринелл болон Тибилетти нар 2008 онд өөрсдийн ерөнхийлсөн “Фейринелл Тибилетти харьцаа”-г санал болгосон. CVaR-д суурилсан алдагдал хүлээхээс сэргийлэх харьцаанууд 2004 онд CVaR-ийг ашиглан Рэйчэе өөрийн “Рэйчэе харьцаа”-г танилцуулж байсан. Энэ нь өгөгдсөн итгэлцэлийн түвшин дэхь өгөөжийн CVaR болох α болон өөр нэгэн итгэлцлийн түвшин дэхь өгөөжийн β хоёрын харьцаагаар тодорхойлогддог. Мөн Виглова “Рэйчэеийн ерөнхийлсөн харьцаа”- г танилцуулсан байдаг бөгөөд уг харьцаа нь хөрөнгө оруулагчийн эрсдэлд хандах аверзын түвшин болон өндөр өгөөжид татагдах түвшингөөс хамааруулан ялгарах индексүүдийг авч үздэг. Хамгийн их бууралтад суурилсан алдагдалаас сэргийлэх харьцаанууд Уг төрлийн харьцаанууд нь стандарт хазайлтыг хөрөнгө оруулагчдын ихэвчлэн санаа зовнидог параметр болох тодорхой үе дэхь хамгийх их бууралтаар сольдог. 1991 онд Терри Ёоюүнг стандарт хазайлтаас илүү тодорхой үе дэхь өгөөжийн хамгийн их бууралт нь хөрөнгө оруулагчийн эрсдэлийг илэрхийлж чадна гэж үзсэн. Ийнхүү нийт өгөөжийг тухайн авч үзэж буй хугацааны хамгийн их алдагдалд харьцуулах замаар тооцогддог “Калмарийн харьцаа”-г танилцуулсан байдаг. Калмарийн харьцаа = 𝑅 𝑃−𝑅 𝐹 𝐷 𝑚𝑎𝑥 (20) Энд, 𝐷 𝑚𝑎𝑥 -тодорхой хугацаандахь өгөөжийн хамгийн их бууралт Хамгийн том дутагдалтай тал нь уг харьцаа трендээс гажсан утгуудад мэдрэмтгий байдаг явдал юм. Тиймээс Стерлинг Жонес “Анхны стерилинг харьцаа” болон “Стерлинг харьцаа”- г тус тус боловсоруулсан. Анхны стерлинг харьцааны суурьт тодорхой хугацаан дахь томоохон бууралтуудын дундаж дээр тохируулга болох 10%-ийг нэмж тооцоолдог бол Стерлинг харьцаа нь хуваарьтаа нийт бууралтуудын дундажийг авч үздэг. Анхны Стерлинг харьцаа = 𝑅 𝑃 𝐷 𝐿𝑎𝑟̅̅̅̅̅̅̅+10% (21) Энд, 𝐷̅𝐿𝑎𝑟-тодорхой үе дэхь хамгийн их бууралтуудын дундаж
7.
Стерлинг харьцаа = 𝑅
𝑃−𝑅 𝐹 |∑ 𝐷 𝑗 𝑑 𝑗=𝑑 𝑗=1 | (22) Энд, 𝐷𝑗 − Бүх үеийн бууралтууд 𝑑 − Бүх үеийн нийт бууралтын тоо Стерлинг болон Калмар харьцаануудын нэгдэл болох “Стерлинг-Калмар харьцаа” нь хуваарьтаа 3-н жилийн турш дахь жил бүрийн хамгийн их бууралтуудын дунджыг авч үздэг. Стерлинг − Калмар харьцаа = 𝑅 𝑃−𝑅 𝐹 𝐷̅ 𝑚𝑎𝑥 (23) Эцэст нь 1994 онд Бюүрк өөрийн “Бюүркийн харьцаа”-г танилцуулсан бөгөөд гүйцэтгэлийг үнэлэх хугацаан дахь бууралтуудын квадрат язгуруудын нийлбэрийг квадрат язгуур авсан утгыг хуваарьт авч үзсэн байдаг. Бюүркийн харьцаа = 𝑅 𝑃−𝑅 𝐹 √∑ 𝐷𝑗 2𝑗=𝑑 𝑗=1 (24) 1.2 Системт эрсдэлд суурилсан харьцаанууд Шарпаас 1 жилийн өмнө буюу 1966 онд Шарпын харьцаатай тооцооллын хувьд ижил боловч хуваарьтаа багцын системт эрсдэлийг авч үздэг “Трейнорын харьцаа”-г танилцуулсан байдаг. Шарпын харьцаанд тулгардаг дутагдалтай талууд уг харьцааны хувьд ижилхэн тохиолддог. Трейнорын харьцааны хувьд бета-г тооцоолохдоо зөв индексийг сонгох нь хамгийн чухал бөгөөд хуваарь нь сонгосон бенчмаркаас хүчтэй хамаардаг. Шарпын харьцаатай адилгүйгээр уг харьцааг багцаас шууд тооцход хялбархан байдаг. Учир нь ашиглагдах бета нь тухайн багцыг бүрдүүлж буй хувьцаануудын бета-ийн жигнэсэн дундаж байдаг. 𝑇 𝑃 = 𝐸( 𝑅 𝑃)−𝑅 𝐹 𝛽 𝑃 (25) Шарпын харьцааны өргөтгөлүүдтэй адилар 3-н төрлийн тохируулга нь уг харьцааг илүү ач холбогдолтой болгож өгдөг. Ийнхүү засварласан харьцааг Сривастава болон Иссэйяад нар 1994 онд “Хэсэгчилсэн доод моментод суурилсан Трейнорын харьцаа” хэмээн нэрлэн танилцуулжээ. Трейнор болон Блейк нар 1973 онд хүрвтэрт өгөөжийн оронд өгөөжийг хангалттай илэрхийлж чадах альфа-г авч үзэн өөрсдийн “Блейк- Трейнорын харьцаа”-г санал болгосон. 2005 онд Блейк Трейнорын харьцаа болон олон хэмжээст загварыг хослуулан тус бүрийн давуу талуудыг ашигласан “Нэгдмэл Блейк Трейнорын харьцаа”-г боловсоруулсан байдаг. 1.3 Системт бус эрсдэлд суурилсан харьцаанууд Энэ хэсэгт тараан байршуулах замаар бууруулах боломжгүй эрсэлийг авч үзэх болно. Ийм төрлийн харьцаануудын эхний төлөөлөгч нь “Мозес, Ченеэй болон Вейт-ийн хэмжүүр” бөгөөд Йенсэний альфа-с гарсан үр дүнг системт бус эрсдэлд харьцуулах замаар тооцогддог. Дараагийн хамгийн алдартай харьцаануудын нэг бол 1989 онд Гринолдийн боловсоруулсан “Мэдээллийн харьцаа /IR/” юм. Үүний талаар авч үзэхийн тулд “Ажиглалтийн алдаа”-ны хэмээх ойлголтыг мэдэх шаардлагтай. Ажиглалтийн алдаа /tracking error/ нь бенчмарктай санг шинжилхэд хэрэглэдэг эрсдэлийн индикатор юм. Бенчмарктай сан гэдэг нь өндөр өгөөж олох зорилгоор бенчмаркаар сонгон авсан багцтайгаа ижил эрсдэл бүхий багц бүрдүүлэх явдал юм. Ажиглагчийн алдаа нь бенчмарк багцын өгөөж ба хөрөнгө оруулсан багцын өгөөжийн зөрүүгийн стандарт хазайлтаар хэмжигддэг. 𝑇𝐸/Ажиглалтыналдаа/= 𝜎(𝑅 𝑝 − 𝑅 𝐵) (26) Харин мэдээллийн харьцааг тооцоолохдоо бенчмаркийн өгөөжөөс илүү гарсан тухайн багцын өгөөжийг, ажиглалтийн алдаанд харьцуулан тооцдог. 𝐼𝑅 = 𝐸(𝑅 𝑝)−𝐸(𝑅 𝐵) 𝜎(𝑅 𝑝−𝑅 𝐵) (27) Хөрөнгө оруулагчид өндөр үлдэгдэл өгөөж ба бага ажиглалтийн алдаатай байхыг эрмэлздэг буюу Мэдээллийн харьцааг хамгийн их байлгахыг хичээдэг. Түүнчлэн мэдээллийн харьцаа нь тухайн хөрөнгө оруулагчийн авч буй мэдээлэл нь олон нийтэд цацагдаж буй мэдээлэлтэй харьцуулахад ямар түвшинд байгааг харьцуулах боломжийг давхар олгодог. Шарпын харьцаатай адилаар Израйлсен ажиглалтын алдааг зэрэгт дэвшүүлэх замаар өөрийн “Израйлсэний засварласан мэдээллийн харьцаа”-г танилцуулсан. 2. Харьцаануудын зарим хэрэглээ Энэхүү ажлаар багцын гүйцэтгэлийг үнэлэх харьцаануудын өргөн хүрээний онолын судалгааг голчлон хийсэн бөгөөд судалсан 40-н төрлийн харьцаанаас манайд ашиглахад тохиромжтой 6-н төрлийн харьцааг сонгон тодорхой багцуудыг
8.
үнэлэх замаар харьцаануудын
зарим хэрэглээг судалсан. Харьцаануудыг Монголын түвшин ашиглаж үзэхийн тулд багц бүрдүүлэх шаардлагтай тулгарсан. Ингэхдээ өөрийн 2014 онд бичсэн “CAPM ЗАГВАРЫН ХЭРЭГЛЭЭ ба ӨРГӨТГӨЛ” судалгааны ажилд Шарпын үр ашигт хязгаарын муруйг ашиглан 9-н жилийн өгөөжийн мэдээлэл дээр тулгуурлан бүрдүүлсэн C; D; E оновчтой багцуудыг ашигласан. Ийнхүү ашигласнаар багцын гүйцэтгэлийг үнэлэх харьцааны шинжилгээний зарим хэрэглээг Монголын түвшинд судлаад зогсохгүй 1 жилийн өмнө бүрдүүлсэн оновчтой багцуудын жилийн турш дахь гүйцэтгэлийг үнэлэх боломжтой болсон юм. Хүснэгт 3 “6-н төрлийн харьцаа ашиглан гүйцэтгэлийг хэмжих оновчтой багцуудын мэдээлэл” Оновчтой багц Симбол Компанийн нэр Хувийн жин wi Дундаж өгөөж 2014-2015 он Багцын өгөөж C SUU Сүү 24,59% -0.6% -0,6% MMX Мах импекс 21,38% 1.6% GOV Говь 16,13% 1.2% BDL Могойн гол 13,19% 1.2% APU АПУ 10,33% -1.1% SHG Шарын гол 8,24% -3% ULN Улаанбаатар 4,29% - MIE Материал импекс 1,81% 0.7% D MMX Мах импекс 36,66% 1.6% -0.2% SUU Сүү 29,59% -0.6% BDL Могойн гол 14,81% 1.2% APU АПУ 11,45% -1.1% TCK Талх чихэр 5,03% 1.37% MIE Материал импекс 1,24% 0.7% GOV Говь 1,18% 1.2% E MMX Мах импекс 62,30% 1.6% 0.5%SUU Сүү 32,50% -0.6% BDL Могойн гол 5,09% 1.2% CAPM загвар ба Шарпын үр ашигт хязгаарын муруйг ашиглан 1 жилийн өмнө бүрдүүлсэн 3-н оновчтой багцын гүйцэтгэлийг Хүснэгт 4-т дурдсан харьцаануудаар шинжилнэ. Харьцаануудыг сонгохдоо олон улсад түгээмэл ашиглагддаг байдал, Монголын нөхцөлд тохирох эсэх мөн практик ач холбогдол зэргийг харгалзан үзсэн. Хүснэгт 4 “Зарим хэрэглээг судлахаар сонгон авсан6-н төрлийн харьцаа, үндэслэлийн хамт” Эрсдэлийн төрөл Харьцааны нэр Сонгосон үндэслэл Абсолют эрсдэл Засварласан Шарпын харьцаа Манайд ихэвчлэн Шарпын харьцааг ашигладаг бол, Засварласан Шарпын харьцаа нь түүнээс хэд дахин илүү ач холбогдолтой байдаг. Сортино харьцаа Эрсдэлийг хагас вариацад суурилан тооцох нь оновчтой гэдгийг олон эрдэмтэд хүлээн зөвшөөрч эхлэсэн бөгөөд олон улсад Сортино харьаа тренд болж байна. Омега харьцаа Өгөөжийн дунджаас дээш болон доош орших боломжит хэмжээг хамтатган авч үздэг тул өндөр ач холбогдолтой. UPR Дунджаас дээш орших боломжит хэмжээг сортино харьцааны хагас вариацтай хослуулан авч үзсэн нь өндөр ач холбогдолтой. Системт эрсдэл Трейнорынхарьцаа Зах зээлийн эрсдэл буюу системт эрсдэлийг авч үздэг харьцаануудын төлөөлөл болгон сонгосон. Системт бус эрсдэл Мэдээллийн харьцаа Тараан байршуулах боломжгүй системт бэс эрсдэлийг авч үздэг харьцаануудын төлөөлөл болгон сонгосон.
9.
Тооцооллыг хийхдээ Microsoft
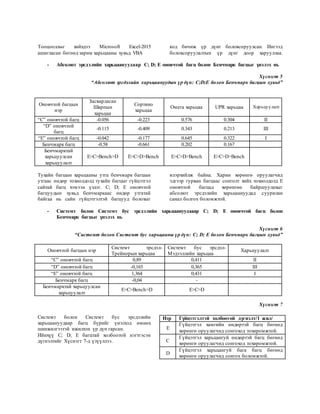
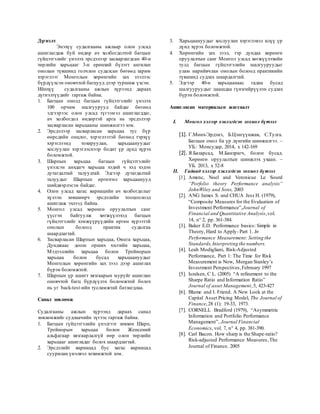
Excel-2015 ашигласан бөгөөд зарим харьцааны хувьд VBA код бичиж үр дүнг боловсоруулсан. Ингээд боловсоруулалтын үр дүнг доор харууллаа. - Абсолют эрсдэлийн харьцаануудаар C; D; E оновчтой багц болон Бенчмарк багцыг үнэлэх нь Хүснэгт 5 “Абсолют эрсдэлийн харьцаануудын үр дүн: C;D;E болон Бенчмарк багцын хувьд” Тухайн багцын харьцааны утга бенчмарк багцын утгаас өндөр тохиолдолд тухайн багцыг гүйцэтгэл сайтай багц хэмээн үздэг. C; D; E оновчтой багцуудын хувьд бенчмаркаас өндөр утгатай байгаа нь сайн гүйцэтгэлтэй багцууд болохыг илэрхийлж байна. Харин хөрөнгө оруулагчид эдгээр гурван багцаас сонголт хийх тохиолдолд E оновчтой багцад хөрөнгөө байршуулахыг абсолют эрсдэлийн харьцаануудад суурилан санал болгох боломжтой. - Системт болон Системт бус эрсдэлийн харьцаануудааар C; D; E оновчтой багц болон Бенчмарк багцыг үнэлэх нь Хүснэгт 6 “Системт болон Системт бус харьцааны үр дүн: C; D; E болон Бенчмарк багцын хувьд” Оновчтой багцын нэр Системт эрсдэл- Трейнорын харьцаа Системт бус эрсдэл- Мэдээллийн харьцаа Харьцуулалт “C” оновчтой багц 0,89 0,411 II “D” оновчтой багц -0,165 0,365 III “E” оновчтой багц 1,364 0,431 I Бенчмарк багц -0,04 - Бенчмарктай харьцуулсан харьцуулалт E>C>Bench>D E>C>D Системт болон Системт бус эрсдэлийн харьцаануудаар багц бүрийг үнэлхэд өмнөх шинжилгээтэй ижилхэн үр дүн гарсан. Ийнхүү C; D; E багцтай холбоотой нэгтгэсэн дүгнэлтийг Хүснэгт 7-д үзүүллээ. Хүснэгт 7 Оновчтой багцын нэр Засварласан Шарпын харьцаа Сортино харьцаа Омега харьцаа UPR харьцаа Харьцуулалт “C” оновчтой багц -0.056 -0.223 0.576 0.304 II “D” оновчтой багц -0.115 -0.409 0.343 0.213 III “E” оновчтой багц -0.042 -0.177 0.645 0.322 I Бенчмарк багц -0.58 -0.661 0.202 0.167 Бенчмарктай харьцуулсан харьцуулалт E>C>Bench>D E>C>D>Bench E>C>D>Bench E>C>D>Bench Нэр Гүйцэтгэлтэй холбоотой дүгнэлт/1 жил/ E Гүйцэтгэл хамгийн өндөртэй багц бөгөөд хөрөнгө оруулагчид сонгоход тохиромжтой. C Гүйцэтгэл харьцангуй өндөртэй багц бөгөөд хөрөнгө оруулагчид сонгоход тохиромжтой. D Гүйцэтгэл харьцангуй бага багц бөгөөд хөрөнгө оруулагчид сонгох боломжтой.
10.
Дүгнэлт Энэхүү судалгааны ажлаар
олон улсад ашиглагдаж буй өндөр ач холбогдолтой багцын гүйцэтгэлийг үнэлэх эрсдэлээр засварлагдсан 40-н төрлийн харьцааг 3-н ерөнхий бүлэгт ангилан онолын түвшинд голчлон судалсан бөгөөд зарим хэрэглээг Монголын хөрөнгийн зах зээлээс бүрдүүлсэн оновчтой багцууд дээр туршиж үзсэн. Ийнхүү судалгааны ажлын хүрээнд дараах дүгнэлтүүдийг гаргаж байна. 1. Багцын онолд багцын гүйцэтгэлийг үнэлэх 100 орчим шалгуурууд байдаг бөгөөд эдгээрээс олон улсад түгээмэл ашиглагддаг, ач холбогдол өндөртэй арга нь эрсдэлээр засварласан харьцааны шинжилгээ юм. 2. Эрсдэлээр засварласан харьцаа тус бүр өөрсдийн онцлог, хэрэглээтэй бөгөөд тэрхүү хэрэглээнд тохируулан, харьцаануудыг хослуулан хэрэглэснээр бодит үр дүнд хүрэх боломжтой. 3. Шарпын харьцаа багцын гүйцэтгэлийг үнэлсэн анхдагч харьцаа хэдий ч хэд хэдэн дутагдалтай талуудтай. Эдгээр дутагдалтай талуудыг Шарпын өргөтгөл харьцаанууд шийдвэрлэсэн байдаг. 4. Олон улсад хагас вариацийн ач холбогдолыг хүлээн зөвшөөрч эрсдэлийн тооцоололд ашиглаж эхлээд байна. 5. Монгол улсад хөрөнгө оруулалтын санг үүсгэн байгуулж хөгжүүлэхэд багцын гүйцэтгэлийг хэмжүүрүүдийн өргөн хүрээтэй онолын болоод практик судалгаа шаардлагтай. 6. Засварласан Шарпын харьцаа, Омега харьцаа, Дунджаас доош орших хэсгийн харьцаа, Мэдээллийн харьцаа болон Трейнорын харьцаа болон бусад харьцаануудыг Монголын хөрөнгийн зах зээл дээр ашиглах бүрэн боломжтой. 7. Шарпын үр ашигт хязгаарын муруйг ашиглан оновчтой багц бүрдүүлэх боломжтой болох нь уг back-test-ийн тусламжтай батлагдлаа. Санал зөвлөмж Судалгааны ажлын хүрээнд дараах санал зөвлөмжийг судлаачийн зүгээс гаргаж байна. 1. Багцын гүйцэтгэлийн үнэлгээг зөвхөн Шарп, Трейнорын харьцаа болон Женсений альфагаар хязгаарлалгүй өөр олон төрлийн харьцааг ашигладаг болох шаардлагтай. 2. Эрсдэлийг вариацад бус хагас вариацад суурилан үнэлвэл зохимжтой юм. 3. Харьцаануудыг хослуулан хэрэглэвэл илүү үр дүнд хүрэх боломжтой. 4. Хөрөнгийн зах зээл, тэр дундаа хөрөнгө оруулалтын санг Монгол улсад хөгжүүлэхийн тулд багцын гүйцэтгэлийн шалгууруудыг улам нарийвчлан онолын болоод практикийн түвшинд судлах шаардалгтай. 5. Эдгээр 40-н харьцаанаас гадна бусад шалгууруудыг цаашдаа гүнзгийрүүлэн судлах бүрэн боломжтой. Ашигласан материалын жагсаалт I. Монгол хэлээр хэвлэгдсэн зохиол бүтээл [1]. Г.Мөнх-Эрдэнэ, Б.Цэнгүүнжав, С.Тулга. Багцын онол ба үр дүнгийн шинжилгээ. – УБ.: Монсудар, 2014, х 142-169 [2]. Я.Базарсад, М.Банзрагч, болон бусад. Хөрөнгө оруулалтын шинжлэх ухаан. – УБ. 2013, х 52-8 II. Гадаад хэлээр хэвлэгдсэн зохиол бүтээл [1]. Amenc, Noel and Veronicue Le Sourd “Porfolio theory Performance analysis” JohnWiley and Sons, 2003 [2]. ANG James S. and CHUA Jess H. (1979), “Composite Measures for the Evaluation of Investment Performance”,Journal of Financial and Quantitative Analysis,vol. 14, n° 2, pp. 361-384. [3]. Baker E.D. Performance basics: Simple in Theory, Hard to Apply- Part 1. In Performance Measurement: Setting the Standards,Interpreting the numbers. [4]. Leah Modigliani, Risk-Adjusted Performance, Part 1: The Time for Risk Measurement is Now, Morgan Stanley’s Investment Perspectives,February 1997 [5]. Isralsen, C L. (2005) “A refinement to the Sharpe Ratio and Information Ratio” Journal of asset Management,5, 423-427 [6]. Blume and I. Friend. A New Look at the Capital Asset Pricing Model, The Journal of Finance,28 (1): 19-33, 1973. [7]. CORNELL Bradford (1979), “Asymmetric Information and Portfolio Performance Management”, Journal Financial Economics, vol. 7, n° 4, pp. 381-390. [8]. Carl Bacon. How sharp is the Shape-ratio? Risk-adjusted Performance Measures,The Journal of Finance. 2005