Skip to main content
Download free for 30 days
Sign in
Upload
Language (EN)
Support
Business
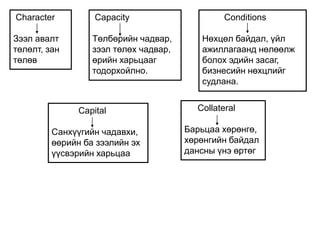
Mobile
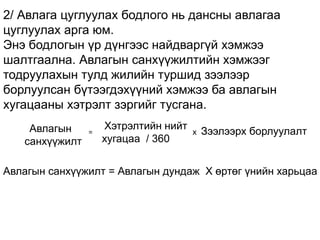
Social Media
Marketing
Technology
Art & Photos
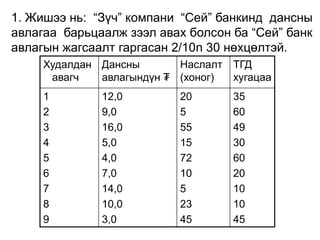
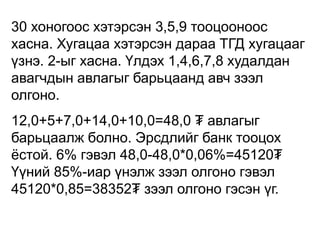
Career
Design
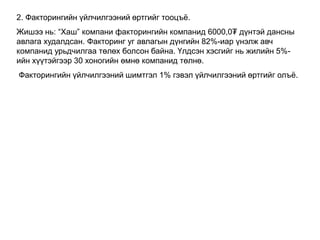
Education
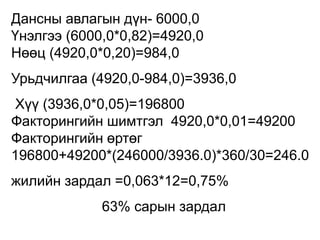
Presentations & Public Speaking
Government & Nonprofit
Healthcare
Internet
Law
Leadership & Management
Automotive
Engineering
Software
Recruiting & HR
Retail
Sales
Services
Science
Small Business & Entrepreneurship
Food
Environment
Economy & Finance
Data & Analytics
Investor Relations
Sports
Spiritual
News & Politics
Travel
Self Improvement
Real Estate
Entertainment & Humor
Health & Medicine
Devices & Hardware
Lifestyle
Uploaded by
E-Gazarchin Online University
PPTX, PDF
2,100 views
RMON304
Lekts 4 avlagin udirdlaga copy
Education
◦
Read more
More Related Content
DOCX
эргэцийн шинжилгээ
by
Dalai Tumursukh
3 slides
25.1K views
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү...
by
Adilbishiin Gelegjamts
87 slides
120.5K views
PPTX
Lekts 5 tulburiin chadwar [repaired]
by
Byambadrj Myagmar
38 slides
18.6K views
PPTX
арилжааны банкууд
by
Nomin-Erdene Gantur
59 slides
38K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС
by
Chuluun Zulaa
15 slides
15.4K views
PPTX
Lecture4,5
by
Bbujee
32 slides
44K views
PPTX
Lecture11
by
Bbujee
38 slides
21.6K views
PDF
НББОУС-21
by
Enebish Vandandulam
5 slides
26K views
эргэцийн шинжилгээ
by
Dalai Tumursukh
3 slides
25.1K views
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү...
by
Adilbishiin Gelegjamts
87 slides
120.5K views
Lekts 5 tulburiin chadwar [repaired]
by
Byambadrj Myagmar
38 slides
18.6K views
арилжааны банкууд
by
Nomin-Erdene Gantur
59 slides
38K views
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС
by
Chuluun Zulaa
15 slides
15.4K views
Lecture4,5
by
Bbujee
32 slides
44K views
Lecture11
by
Bbujee
38 slides
21.6K views
НББОУС-21
by
Enebish Vandandulam
5 slides
26K views
What's hot
PDF
Financial management lecture 1
by
Bbujee
26 slides
13.2K views
DOCX
зардал
by
Selenge Seke
6 slides
19.5K views
PPT
Lecture №13,14,15,16
by
ariunubu
35 slides
36.6K views
PDF
Sbeul3.2019 2020on
by
hicheel2020
74 slides
2.9K views
PDF
Зардлын бүртгэл Лекц 2
by
Bbujee
23 slides
30.7K views
PPTX
6 medeelel tsugluulah
by
Timon CL
64 slides
10K views
PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ
by
Byambadrj Myagmar
10 slides
17.9K views
PPTX
Санхүүгийн тайланг унших аргууд
by
Byambadrj Myagmar
33 slides
14.6K views
PDF
Санхүү тайлангийн шинжилгээ
by
Ikhzasag SEZS
66 slides
7.3K views
PDF
Зардлын бүртгэл Лекц 7
by
Bbujee
23 slides
5K views
PPTX
сэдэв 2-хотш
by
Byambadrj Myagmar
29 slides
8.9K views
PDF
Mungun hurungiin udirdlaga
by
E-Gazarchin Online University
34 slides
7.4K views
PPTX
Санхүү менежментийн тулгуур ойлголтууд
by
ИЗ-СЭЗС багш А.Бибиш
17 slides
4.6K views
PDF
Sbeul12.2019 2020 on
by
hicheel2020
39 slides
825 views
PPTX
Бизнесийн хэлбэрүүд
by
Гэрэлсайхан Долгормаа
17 slides
5.1K views
PPT
Нягтлан бодох бүртгэлийн тухай ойлголт
by
ИЗ-СЭЗС багш Б.Өнөрцэцэг
59 slides
15.8K views
PPTX
урт хугацаат өр төлбөрийн бүртгэл
by
Bachkana Enhbat
18 slides
33.8K views
PPTX
Lekts 8
by
Pmunkh
32 slides
6.6K views
PPTX
зардлын ангилал, зардлын динамик шинжилгээ
by
Enebish Vandandulam
19 slides
16.6K views
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 5 ШИДС
by
Chuluun Zulaa
17 slides
18.9K views
Financial management lecture 1
by
Bbujee
26 slides
13.2K views
зардал
by
Selenge Seke
6 slides
19.5K views
Lecture №13,14,15,16
by
ariunubu
35 slides
36.6K views
Sbeul3.2019 2020on
by
hicheel2020
74 slides
2.9K views
Зардлын бүртгэл Лекц 2
by
Bbujee
23 slides
30.7K views
6 medeelel tsugluulah
by
Timon CL
64 slides
10K views
Мөнгөн гүйлгээний тайлангийн шинжилгээ
by
Byambadrj Myagmar
10 slides
17.9K views
Санхүүгийн тайланг унших аргууд
by
Byambadrj Myagmar
33 slides
14.6K views
Санхүү тайлангийн шинжилгээ
by
Ikhzasag SEZS
66 slides
7.3K views
Зардлын бүртгэл Лекц 7
by
Bbujee
23 slides
5K views
сэдэв 2-хотш
by
Byambadrj Myagmar
29 slides
8.9K views
Mungun hurungiin udirdlaga
by
E-Gazarchin Online University
34 slides
7.4K views
Санхүү менежментийн тулгуур ойлголтууд
by
ИЗ-СЭЗС багш А.Бибиш
17 slides
4.6K views
Sbeul12.2019 2020 on
by
hicheel2020
39 slides
825 views
Бизнесийн хэлбэрүүд
by
Гэрэлсайхан Долгормаа
17 slides
5.1K views
Нягтлан бодох бүртгэлийн тухай ойлголт
by
ИЗ-СЭЗС багш Б.Өнөрцэцэг
59 slides
15.8K views
урт хугацаат өр төлбөрийн бүртгэл
by
Bachkana Enhbat
18 slides
33.8K views
Lekts 8
by
Pmunkh
32 slides
6.6K views
зардлын ангилал, зардлын динамик шинжилгээ
by
Enebish Vandandulam
19 slides
16.6K views
Нягтлан бодох бүртгэлийн үндэс хичээл 5 ШИДС
by
Chuluun Zulaa
17 slides
18.9K views
Similar to RMON304
PPTX
Fma l 3
by
Davaa Oyunaa
20 slides
629 views
PPTX
лекц 3
by
Burnee Oogii
7 slides
1.7K views
PPTX
Авлагын бүргэл
by
Enebish Vandandulam
15 slides
20.3K views
PPTX
Sb 4 avl
by
E-Gazarchin Online University
28 slides
8K views
PPTX
лекц 3
by
oyunsuren84
7 slides
2.4K views
PPTX
07 revenue cycle
by
unenbat4411
28 slides
4.7K views
PPTX
Audit 8 2
by
GurragchaaIshnavaan
10 slides
589 views
PPTX
Зээлийн шинжилгээ power point-7
by
Ikhzasag SEZS
18 slides
104 views
PPT
Sm3 1
by
E-Gazarchin Online University
31 slides
6.5K views
PPTX
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
31 slides
14 views
PPTX
Lecture 10
by
Odko Ts
15 slides
1.1K views
PPTX
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
24 slides
14 views
PPTX
Lecture 10
by
Bbujee
22 slides
11.3K views
PPTX
Зээлийн бүртгэл
by
DOtgontsetseg
13 slides
3.6K views
PPTX
Fma l 2 2020 delgerengui
by
Davaa Oyunaa
24 slides
46 views
PPTX
Lecture 10
by
SharavTsetsegjargal
15 slides
437 views
DOCX
санхүү бүртгэл тест сан
by
Burnee Oogii
111 slides
16.7K views
PDF
Investment lecture 15
by
Gunjargal
19 slides
1.5K views
PPTX
Fma l 2 2020 delgerengui
by
Davaa Oyunaa
24 slides
115 views
PPT
лекц 8, 9, 10
by
ariunubu
39 slides
24.5K views
Fma l 3
by
Davaa Oyunaa
20 slides
629 views
лекц 3
by
Burnee Oogii
7 slides
1.7K views
Авлагын бүргэл
by
Enebish Vandandulam
15 slides
20.3K views
Sb 4 avl
by
E-Gazarchin Online University
28 slides
8K views
лекц 3
by
oyunsuren84
7 slides
2.4K views
07 revenue cycle
by
unenbat4411
28 slides
4.7K views
Audit 8 2
by
GurragchaaIshnavaan
10 slides
589 views
Зээлийн шинжилгээ power point-7
by
Ikhzasag SEZS
18 slides
104 views
Sm3 1
by
E-Gazarchin Online University
31 slides
6.5K views
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
31 slides
14 views
Lecture 10
by
Odko Ts
15 slides
1.1K views
PE financials presentation PPP_Myagmartuvshin.pptx
by
MyagmartuvshinLkhagv
24 slides
14 views
Lecture 10
by
Bbujee
22 slides
11.3K views
Зээлийн бүртгэл
by
DOtgontsetseg
13 slides
3.6K views
Fma l 2 2020 delgerengui
by
Davaa Oyunaa
24 slides
46 views
Lecture 10
by
SharavTsetsegjargal
15 slides
437 views
санхүү бүртгэл тест сан
by
Burnee Oogii
111 slides
16.7K views
Investment lecture 15
by
Gunjargal
19 slides
1.5K views
Fma l 2 2020 delgerengui
by
Davaa Oyunaa
24 slides
115 views
лекц 8, 9, 10
by
ariunubu
39 slides
24.5K views
More from E-Gazarchin Online University
PPTX
ESON101-Хичээл 11 /20190325/
by
E-Gazarchin Online University
30 slides
9.9K views
PPTX
ECON302-хичээл 10 /20190319/
by
E-Gazarchin Online University
26 slides
3.4K views
PPT
ECON302-хичээл 9 /20190312/
by
E-Gazarchin Online University
32 slides
3.2K views
PPTX
ESON101-Хичээл 8 /20190306/
by
E-Gazarchin Online University
23 slides
1.2K views
PPT
ESON101-Хичээл 9 /20190313/
by
E-Gazarchin Online University
27 slides
1.1K views
PPTX
ECON303-Хичээл 9 /20190311/
by
E-Gazarchin Online University
24 slides
1.5K views
PPTX
ECON303-Хичээл 8 /20190304/
by
E-Gazarchin Online University
25 slides
2.2K views
PPTX
ECON303-Хичээл 6 /20190218/
by
E-Gazarchin Online University
22 slides
636 views
PPTX
ECON303-Хичээл 10 /20190318/
by
E-Gazarchin Online University
29 slides
1.2K views
PPTX
ESON101-Хичээл 7 /20190227/
by
E-Gazarchin Online University
22 slides
448 views
PPT
ESON101-Хичээл 6-1 /20190220/
by
E-Gazarchin Online University
25 slides
468 views
PPTX
ECON303-Хичээл 7 /20190225/
by
E-Gazarchin Online University
22 slides
1.4K views
PPTX
ESON101-Хичээл 5 /20190213/
by
E-Gazarchin Online University
34 slides
716 views
PDF
KLON103-Хичээл-2 /20190125/
by
E-Gazarchin Online University
23 slides
169 views
PPTX
ECON302-хичээл 4 /20190129/
by
E-Gazarchin Online University
28 slides
375 views
PPT
ESON101-Хичээл 4 /20190130/
by
E-Gazarchin Online University
29 slides
473 views
PDF
KLON102-Хичээл 3/20190122/
by
E-Gazarchin Online University
28 slides
158 views
PPT
ESON101-Хичээл 3 /20190123/
by
E-Gazarchin Online University
27 slides
260 views
PPTX
CPON411-Хичээл-2-1 /20190122/
by
E-Gazarchin Online University
29 slides
248 views
PDF
KLON102-Хичээл 2 /2019015/
by
E-Gazarchin Online University
27 slides
178 views
ESON101-Хичээл 11 /20190325/
by
E-Gazarchin Online University
30 slides
9.9K views
ECON302-хичээл 10 /20190319/
by
E-Gazarchin Online University
26 slides
3.4K views
ECON302-хичээл 9 /20190312/
by
E-Gazarchin Online University
32 slides
3.2K views
ESON101-Хичээл 8 /20190306/
by
E-Gazarchin Online University
23 slides
1.2K views
ESON101-Хичээл 9 /20190313/
by
E-Gazarchin Online University
27 slides
1.1K views
ECON303-Хичээл 9 /20190311/
by
E-Gazarchin Online University
24 slides
1.5K views
ECON303-Хичээл 8 /20190304/
by
E-Gazarchin Online University
25 slides
2.2K views
ECON303-Хичээл 6 /20190218/
by
E-Gazarchin Online University
22 slides
636 views
ECON303-Хичээл 10 /20190318/
by
E-Gazarchin Online University
29 slides
1.2K views
ESON101-Хичээл 7 /20190227/
by
E-Gazarchin Online University
22 slides
448 views
ESON101-Хичээл 6-1 /20190220/
by
E-Gazarchin Online University
25 slides
468 views
ECON303-Хичээл 7 /20190225/
by
E-Gazarchin Online University
22 slides
1.4K views
ESON101-Хичээл 5 /20190213/
by
E-Gazarchin Online University
34 slides
716 views
KLON103-Хичээл-2 /20190125/
by
E-Gazarchin Online University
23 slides
169 views
ECON302-хичээл 4 /20190129/
by
E-Gazarchin Online University
28 slides
375 views
ESON101-Хичээл 4 /20190130/
by
E-Gazarchin Online University
29 slides
473 views
KLON102-Хичээл 3/20190122/
by
E-Gazarchin Online University
28 slides
158 views
ESON101-Хичээл 3 /20190123/
by
E-Gazarchin Online University
27 slides
260 views
CPON411-Хичээл-2-1 /20190122/
by
E-Gazarchin Online University
29 slides
248 views
KLON102-Хичээл 2 /2019015/
by
E-Gazarchin Online University
27 slides
178 views
RMON304
1.
Авлагын удирдлага ба
хяналт 1.Зээлийн борлуулалтын бодлого 2.Авлага цуглуулах бодлого, авлагыг санхүүжилтэнд ашиглах нь 1 Дансны авлага нь зээлийн борлуулалтын үр дүнд бий болох компаний эргэлийн хөрөнгийн 37%, нийт хөрөнгийн 16 орчим хувийг дансны авлага эзэлж байдаг.
2.
Авлагын удирдлагын гол
агууллага нь зээл болон хөнгөлөлтийн бодлогыг тодорхойлох, авлагын хугацааг богиносгох, найдваргүй авлагын хэмжээг бууруулах борлуулалтын нөхцлийг зөв сонгох замаар өгөөжийг нэмэгдүүлэхэд оршино. Дансны авлагыг зөв удирдаж зохицуулж байхын тулд санхүүгийн менежрүүд : 1. Зээлийн борлуулалтын бодлого 2. Авлага цуглуулалтын бодлого 3. боловсруулдаг.
3.
Зээлийн борлуулалтын бодлого Зээлийн сонголт: Харилцагчдад зээлээр борлуулалт хийх
эсэх - Ямар хэмжээтэй хийхийг шийдвэрлэнэ. Зээлийн стандарт: -Зээлийн борлуулалт хийхийн тулд худалдан авагчийн хангах ёстой шаардлага -Борлуулалтыг ямархязгаарлалттай хийхийг тодорхойлсон нөхцөл юм Зээлийн стандарт: -Зээлийн борлуулалт хийхийн тулд худалдан авагчийн хангах ёстой шаардлага -Борлуулалтыг ямар хязгаарлалттай хийхийг тодорхойлсон нөхцөл юм
4.
Зээлийн стандартаар нөлөөлдөг
гол хүчин зүйлс нь: 1. Борлуулалтын хэмжээ 2. Авлагын хэмжээ 3. Найдваргүй авлагын зардал байдаг. Борлуулалтын хэмжээ нь зээлийн стандартаас хамаарна. Хэрэв тавьж буй шаардлага өндөр байхад зээлийн борлуулалт бага байна. Зээлийн стандарт сул бол зээлийн борлуулалт их байдаг. -Дансны авлага тодорхой хэмжээний зардалтай. Энэ нь алдагдсан боломжийн зардал юм. Дансны авлагын хэмжээ өсвөл уг зардал өснө. - Зээлийн стандарт, шаардлага сул байх нь борлуулалтын хэмжээг өсгөдөг боловч найдваргүй авлагыг өсгөж улмаар ашигт сөрөг нөлөө үзүүлдэг
5.
Авлагыг барагдуулах хугацаа
нь: 1. Нэхэмжлэл бичих болон бүрдүүлэх хугацаа 2. Шуудангаар явах хугацаа 3. Нэхэмжлэл барагдуулах хугацаа Авлагыг хянах асуудалд авлагын эргэцийг түргэтгэх, авлагын өгөөжийг нэмэгдүүлэх, найдваргүй авлагаас үүдэж бий болох алдагдлыг бууруулах зэрэг нь багтана. Үүнд:
6.
1. Нэхэмжлэл бичих
ажлын зохицуулалт- Энэ хүрээнд авлагын хугацааг богиносгох захиалгыг ачуулахад бэлтгэх явцад нэхэмжлэл илгээх, авлагыг хэсэгчлэн нэхэмжлэх,урьдчилгаа авах зэрэг. 2. Худалдан авагчидыг үнэлж дүгнэлт өгөх- Санхүүгийн байдал, төлбөрийн чадварт үнэлэлт өгнө. Ийм аргачлалын нэг нь 5С- н зарчим болно.
7.
Character Зээл авалт төлөлт, зан төлөв Capacity Төлбөрийн
чадвар, зээл төлөх чадвар, өрийн харьцааг тодорхойлно. Conditions Нөхцөл байдал, үйл ажиллагаанд нөлөөлж болох эдийн засаг, бизнесийн нөхцлийг судлана. Capital Санхүүгийн чадавхи, өөрийн ба зээлийн эх үүсвэрийн харьцаа Collateral Барьцаа хөрөнгө, хөрөнгийн байдал дансны үнэ өртөг
8.
2/ Авлага цуглуулах
бодлого нь дансны авлагаа цуглуулах арга юм. Энэ бодлогын үр дүнгээс найдваргүй хэмжээ шалтгаална. Авлагын санхүүжилтийн хэмжээг тодруулахын тулд жилийн туршид зээлээр борлуулсан бүтээгдэхүүний хэмжээ ба авлагын хугацааны хэтрэлт зэргийг тусгана. Авлагын санхүүжилт Хэтрэлтийн нийт хугацаа / 360 = х Зээлээрх борлуулалт Авлагын санхүүжилт = Авлагын дундаж Х өртөг үнийн харьцаа
9.
Авлагыг даатгуулах: Даатгуулах авлагын
хэмжээ авлагын аюулгүй нөөцийн хэмжээтэй дүйцэхүйц байх ёстой. Авлагыг даатгуулахдаа: 1. Найдваргүй авлагын хэмжээ, түүнтэй холбогдож бий болох зардал 2. Даатгалын зардлын хэмжээ 3. Авлагын худалдан борлуулах, барьцаалах зэргийг харгалзан үзнэ.
10.
Авлагыг санхүүжилтэнд ашиглахдаа: 1.
Богино хугацаат зээлийн барьцаа хөрөнгө болгох 2. Авлагыг худалдан борлуулана. 3. Авлага нь хөрвөр чадвар сайтай актив юм. Авлагыг барьцаалж зээл олгохдоо барьцаалах дансны авлагуудад үнэлгээ хийж, олгож болох зээлийн дээд хязгаарыг тогтоодог.Үнэлгээ хийхдээ авлагын наслалт, төлбөр гүйцэтгэх дундаж хугацаа гэсэн ойлголтуудыг тооцоолох нь чухал байдаг.
11.
•Дансны авлагыг худалдах
үйл ажиллагаа нь богино хугацаат санхүүжилтийн эх үүсвэр олох нэг арга юм •Дансны авлагыг худалдан авагч талыг фактор, худалдан авах үйл ажиллагааг факторинг гэнэ. •Авлагаа худалдсан компани авлагын мөнгө дансанд орж ирэх бүрт худалдан авсан факторингийн компануудад шилжүүлэх үүрэгтэй. •Түүнчлэн дансны авлагын үнэлгээний хорогдуулалт, факторонгийн шимтгэл урьдчилгаа авсны хүү зэрэг зардлууд гаргадаг учир өндөр зардалтай санхүүгийн эх үүсвэр юм.
12.
1. Жишээ нь:
“Зүч” компани “Сей” банкинд дансны авлагаа барьцаалж зээл авах болсон ба “Сей” банк авлагын жагсаалт гаргасан 2/10n 30 нөхцөлтэй. Худалдан авагч Дансны авлагындүн ₮ Наслалт (хоног) ТГД хугацаа 1 2 3 4 5 6 7 8 9 12,0 9,0 16,0 5,0 4,0 7,0 14,0 10,0 3,0 20 5 55 15 72 10 5 23 45 35 60 49 30 60 20 10 10 45
13.
30 хоногоос хэтэрсэн
3,5,9 тооцооноос хасна. Хугацаа хэтэрсэн дараа ТГД хугацааг үзнэ. 2-ыг хасна. Үлдэх 1,4,6,7,8 худалдан авагчдын авлагыг барьцаанд авч зээл олгоно. 12,0+5+7,0+14,0+10,0=48,0 ₮ авлагыг барьцаалж болно. Эрсдлийг банк тооцох ёстой. 6% гэвэл 48,0-48,0*0,06%=45120₮ Үүний 85%-иар үнэлж зээл олгоно гэвэл 45120*0,85=38352₮ зээл олгоно гэсэн үг.
14.
2. Факторингийн үйлчилгээний
өртгийг тооцъё. Жишээ нь: “Хаш” компани факторингийн компанид 6000,0₮ дүнтэй дансны авлага худалдсан. Факторинг уг авлагын дүнгийн 82%-иар үнэлж авч компанид урьдчилгаа төлөх болсон байна. Үлдсэн хэсгийг нь жилийн 5%- ийн хүүтэйгээр 30 хоногийн өмнө компанид төлнө. Факторингийн үйлчилгээний шимтгэл 1% гэвэл үйлчилгээний өртгийг олъё.
15.
Дансны авлагын дүн-
6000,0 Үнэлгээ (6000,0*0,82)=4920,0 Нөөц (4920,0*0,20)=984,0 Урьдчилгаа (4920,0-984,0)=3936,0 Хүү (3936,0*0,05)=196800 Факторингийн шимтгэл 4920,0*0,01=49200 Факторингийн өртөг 196800+49200*(246000/3936.0)*360/30=246.0 жилийн зардал =0,063*12=0,75% 63% сарын зардал