Pemanfaatan harta digunakanuntuk
kelangsungan kehidupan diri dan
keluarganya
pemanfaatan harta tersebut bagi manusia
diluar keluarganya, atau pemanfaatan yang
bermotif pada amal shaleh
Berdasarkan nilai-nilai moral islam, orientasi
manusia dalam mengelola hartanya
berdasarkan syariah Islam akan berorientasi
utama pada dua hal, yaitu:
MANAJEMEN HARTA DALAM ISLAM
4.
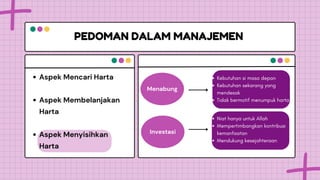
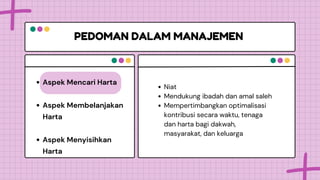
PEDOMAN DALAM MANAJEMEN
AspekMencari Harta
Aspek Membelanjakan
Harta
Aspek Menyisihkan
Harta
N
Niat
Mendukung ibadah dan amal saleh
Mempertimbangkan optimalisasi
kontribusi secara waktu, tenaga
dan harta bagi dakwah,
masyarakat, dan keluarga
5.
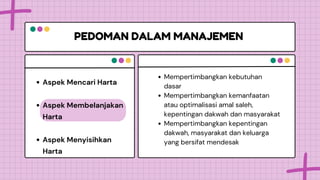
PEDOMAN DALAM MANAJEMEN
AspekMencari Harta
Aspek Membelanjakan
Harta
Aspek Menyisihkan
Harta
N
Mempertimbangkan kebutuhan
dasar
Mempertimbangkan kemanfaatan
atau optimalisasi amal saleh,
kepentingan dakwah dan masyarakat
Mempertimbangkan kepentingan
dakwah, masyarakat dan keluarga
yang bersifat mendesak
6.
PEDOMAN DALAM MANAJEMEN
AspekMencari Harta
Aspek Membelanjakan
Harta
Aspek Menyisihkan
Harta
N
Menabung
Investasi
Kebutuhan si masa depan
Kebutuhan sekarang yang
mendesak
Tidak bermotif menumpuk harta
Niat hanya untuk Allah
Mempertimbangkan kontribusi
kemanfaatan
Mendukung kesejahteraan
7.
Instrumen
keuangan
Waad Aqad
Janji antarasatu pihak
dengan pihak lain
Ikatan kontrak yang
telah bersepakat
Hanya mengikat satu
pihak
Akad Dalam
Keuangan Syariah
Hubungan ikatan dagang dan keuangan di
dalam Islam diatur dengan hukum fiqh
muamalat
Fiqh muamalat membedakan antara wa’ad
dengan akad (aqad)
Akad
(kontrak
Mengikat antara
dua pihak
Bila tidak memenuhi janjinya,
sanksi yang diterima sanksi moral
Bila tidak memenuhi janjinya,
sanksi yang diterima sesuai yang
sudah di sepakati
8.
2
1
Awesome
idea!
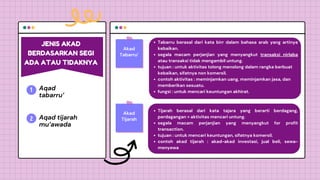
JENIS AKAD
BERDASARKAN SEGI
ADAATAU TIDAKNYA
Akad
Tabarru’
Aqad
tabarru’
Aqad tijarah
mu’awada
Akad
Tijarah
Tabarru berasal dari kata birr dalam bahasa arab yang artinya
kebaikan.
segala macam perjanjian yang menyangkut transaksi nirlaba
atau transaksi tidak mengambil untung.
tujuan : untuk aktivitas tolong menolong dalam rangka berbuat
kebaikan, sifatnya non komersil.
contoh aktivitas : meminjamkan uang, meminjamkan jasa, dan
memberikan sesuatu.
fungsi : untuk mencari keuntungan akhirat.
Tijarah berasal dari kata tajara yang berarti berdagang,
perdagangan = aktivitas mencari untung.
segala macam perjanjian yang menyangkut for profit
transaction.
tujuan : untuk mencari keuntungan, sifatnya komersil.
contoh akad tijarah : akad-akad investasi, jual beli, sewa-
menyewa
9.
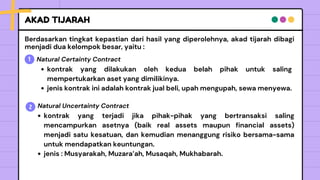
AKAD TIJARAH
¡Idea
genial!
Awesome
idea!
Berdasarkan tingkatkepastian dari hasil yang diperolehnya, akad tijarah dibagi
menjadi dua kelompok besar, yaitu :
1 Natural Certainty Contract
2
kontrak yang dilakukan oleh kedua belah pihak untuk saling
mempertukarkan aset yang dimilikinya.
jenis kontrak ini adalah kontrak jual beli, upah mengupah, sewa menyewa.
Natural Uncertainty Contract
kontrak yang terjadi jika pihak-pihak yang bertransaksi saling
mencampurkan asetnya (baik real assets maupun financial assets)
menjadi satu kesatuan, dan kemudian menanggung risiko bersama-sama
untuk mendapatkan keuntungan.
jenis : Musyarakah, Muzara’ah, Musaqah, Mukhabarah.
10.
TRANSAKSI
YANG DILARANG
DALAM
KEUANGAN
SYARIAH
syari'ah adalahbidang yang berkaitan
dengan masalah hukum atau aturan. Di
dalamnya terdapat dua hukum besar,
yaitu hukum ibadah dan hukum
muamalah dan kaitannya dengan
masalah keuangan.
Akhlak berhubungan dengan
pernyataan dan tindakan ihsan
dari manusia terhadap Allah atau
sesama manusia.
11.
HUBUNGAN SYARIAH
DAN KEUANGAN
Syari'ahdapat diartikan sebagai jalan yang harus ditempuh
atau garis yang mestinya dilalui.
Hukum asal ibadah menyatakan: segala
sesuatunya dilarang dikerjakan, kecuali yang ada
petunjuk/perintah-Nya dalam al-Qur'an atau
sunnah.
Sementara hukum asal muamalah, menyatakan:
segala sesuatunya dibolehkan kecuali ada larangan
dalam al-Qur'an atau as-Sunnah.
12.
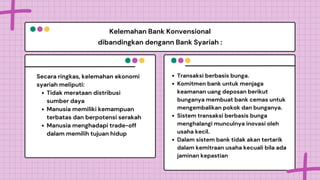
Kelemahan Bank Konvensional
dibandingkandengann Bank Syariah :
Transaksi berbasis bunga.
Komitmen bank untuk menjaga
keamanan uang deposan berikut
bunganya membuat bank cemas untuk
mengembalikan pokok dan bunganya.
Sistem transaksi berbasis bunga
menghalangi munculnya inovasi oleh
usaha kecil.
Dalam sistem bank tidak akan tertarik
dalam kemitraan usaha kecuali bila ada
jaminan kepastian
Tidak merataan distribusi
sumber daya
Manusia memiliki kemampuan
terbatas dan berpotensi serakah
Manusia menghadapi trade-off
dalam memilih tujuan hidup
Secara ringkas, kelemahan ekonomi
syariah meliputi:
13.
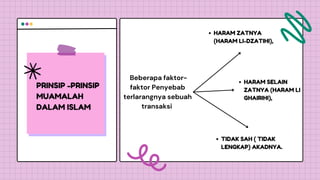
PRINSIP -PRINSIP
MUAMALAH
DALAM ISLAM
HARAMSELAIN
ZATNYA (HARAM LI
GHAIRIHI),
HARAM ZATNYA
(HARAM LI-DZATIHI),
TIDAK SAH ( TIDAK
LENGKAP) AKADNYA.
Beberapa faktor-
faktor Penyebab
terlarangnya sebuah
transaksi
14.
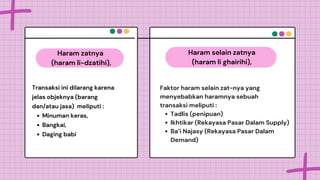
Minuman keras,
Bangkai,
Daging babi
Transaksiini dilarang karena
jelas objeknya (barang
dan/atau jasa) meliputi :
Haram zatnya
(haram li-dzatihi),
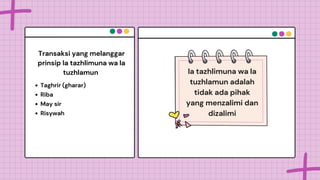
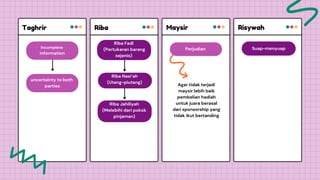
Tadlis (penipuan)
Ikhtikar (Rekayasa Pasar Dalam Supply)
Ba’i Najasy (Rekayasa Pasar Dalam
Demand)
Faktor haram selain zat-nya yang
menyebabkan haramnya sebuah
transaksi meliputi :
Haram selain zatnya
(haram li ghairihi),
15.
Rekayasa pasar dalampermintaan
(demand) terjadi bila seorang produsen
(pembeli) menciptakan permintaan
palsu seolah-olah ada banyak
permintaan terhadap suatu produk
sehingga harga jual produk itu akan naik.
BAI’ NAJASY
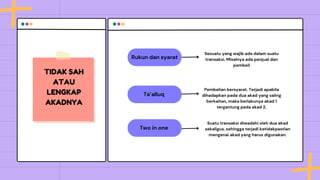
Rukun dan syarat
TIDAKSAH
ATAU
LENGKAP
AKADNYA
Ta’alluq
Two in one
Sesuatu yang wajib ada dalam suatu
transaksi. Misalnya ada penjual dan
pembeli
Pembelian bersyarat. Terjadi apabila
dihadapkan pada dua akad yang saling
berkaitan, maka berlakunya akad 1
tergantung pada akad 2.
Suatu transaksi diwadahi oleh dua akad
sekaligus, sehingga terjadi ketidakpastian
mengenai akad yang harus digunakan.
 Most read