5.1 INTRODUCCIÓ: INTERÈS
•Quantitat econòmica guanyada/perduda
per una inversió/préstec d’ un capital en
un cert temps
3.
5.1 INTRODUCCIÓ: INTERÈS
•Préstec: 2500 €
• Cal tornar 12 mensualitats de 225 €
12∙225 €= 2700 €
• Interès que cobra el banc:
• 2700€-2500€= 200 €
4.
5.1 INTRODUCCIÓ: INTERÈS
•Ingrés: 4.700 €
• Ens donen : 5 % al cap d´un any
• 4700 +5% de 4700 = 4700+235 = 4935 €
• Interès que ens dona el banc:
• 4935 €- 4700€ = 235 €
5.
5.1 INTRODUCCIÓ: INTERÈS
•Taxa d’ interès: quantitat addicional,
generalment anual, que es paga per a
cada 100 € rebuts.
• Ex: Determina els interessos que generen
en un any 3750 € al 2,5% anual
I= 2,5 % de 3750 = 93,75 € en un any
6.
5.2 INTERÈS SIMPLE
•Tipus d´interès on el guany del capital es retira
periòdicament en acabar el venciment acordat
• Els interessos no són productius i no s’ acumulen al
capital inicial
7.
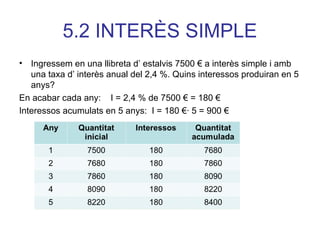
5.2 INTERÈS SIMPLE
•Ingressem en una llibreta d’ estalvis 7500 € a interès simple i amb
una taxa d’ interès anual del 2,4 %. Quins interessos produiran en 5
anys?
En acabar cada any: I = 2,4 % de 7500 € = 180 €
Interessos acumulats en 5 anys: I = 180 €∙ 5 = 900 €
5.3 INTERÈS COMPOST
•Tipus d´interès on els interessos (guanys) produïts quan
finalitza cada període de temps s’ acumulen al capital
inicial i, juntament amb aquest capital, generen nous
interessos durant el període següent
• Els interessos són productius i s’ acumulen al capital
inicial
10.
5.3 INTERÈS COMPOST
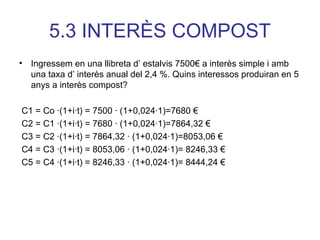
•Ingressem en una llibreta d’ estalvis 7500€ a interès simple i amb
una taxa d’ interès anual del 2,4 %. Quins interessos produiran en 5
anys a interès compost?
C1 = Co ∙(1+i∙t) = 7500 ∙ (1+0,024∙1)=7680 €
C2 = C1 ∙(1+i∙t) = 7680 ∙ (1+0,024∙1)=7864,32 €
C3 = C2 ∙(1+i∙t) = 7864,32 ∙ (1+0,024∙1)=8053,06 €
C4 = C3 ∙(1+i∙t) = 8053,06 ∙ (1+0,024∙1)= 8246,33 €
C5 = C4 ∙(1+i∙t) = 8246,33 ∙ (1+0,024∙1)= 8444,24 €
11.
5.3 INTERÈS COMPOST
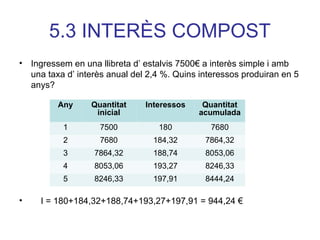
•Ingressem en una llibreta d’ estalvis 7500€ a interès simple i amb
una taxa d’ interès anual del 2,4 %. Quins interessos produiran en 5
anys?
• I = 180+184,32+188,74+193,27+197,91 = 944,24 €
Any Quantitat
inicial
Interessos Quantitat
acumulada
1 7500 180 7680
2 7680 184,32 7864,32
3 7864,32 188,74 8053,06
4 8053,06 193,27 8246,33
5 8246,33 197,91 8444,24
5.4 EQUIVALÈNCIES DETAXES D’ INTERÈS
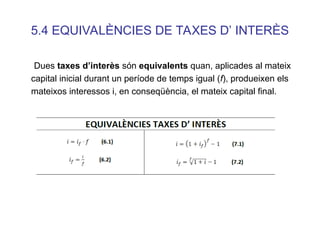
Dues taxes d’interès són equivalents quan, aplicades al mateix
capital inicial durant un període de temps igual (f), produeixen els
mateixos interessos i, en conseqüència, el mateix capital final.
14.
5.4 Taxes d’interèsanuals amb periodes de capitalització
inferiors a un any
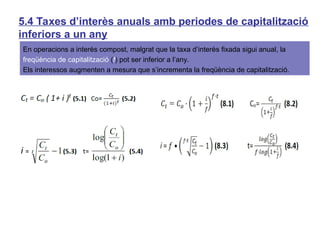
En operacions a interès compost, malgrat que la taxa d’interès fixada sigui anual, la
freqüència de capitalització (f) pot ser inferior a l’any.
Els interessos augmenten a mesura que s’incrementa la freqüència de capitalització.
15.
5.5 Taxes d’interèsanuals ( T.A.E)
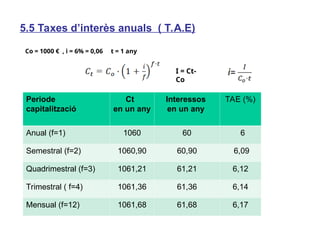
Co = 1000 € , i = 6% = 0,06 t = 1 any
Periode
capitalització
Ct
en un any
Interessos
en un any
TAE (%)
Anual (f=1) 1060 60 6
Semestral (f=2) 1060,90 60,90 6,09
Quadrimestral (f=3) 1061,21 61,21 6,12
Trimestral ( f=4) 1061,36 61,36 6,14
Mensual (f=12) 1061,68 61,68 6,17
I = Ct-
Co
i=
16.
5.5 Taxes d’interèsanuals ( T.A.E)
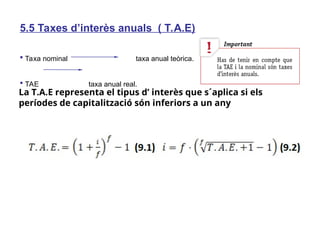
Taxa nominal taxa anual teòrica.
TAE taxa anual real.
La T.A.E representa el tipus d’ interès que s´aplica si els
períodes de capitalització són inferiors a un any