Skip to main content More Related Content

PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PPTX
Мөнгөн гүйлгээний тайлангийн шинжилгээ 
PDF
Financial management lecture 1 
PPTX

PPTX

PDF
Санхүүгийн тайланг зөв цэгцтэй ойлгох нь 
PPTX
санхүүгийн ахисан түвшний бүртгэл 
DOCX
What's hot

PPTX
өртгийн систем, өртөг тооцох аргууд 
PDF
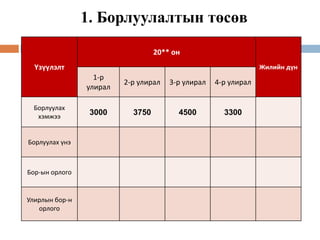
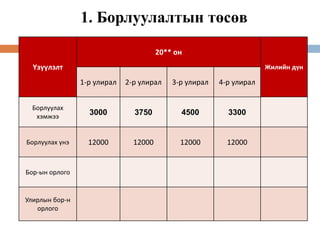
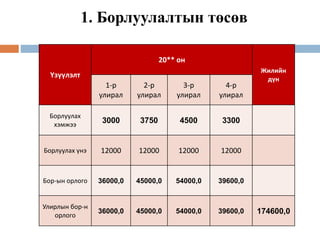
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PPTX

PPT

PDF

PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PDF
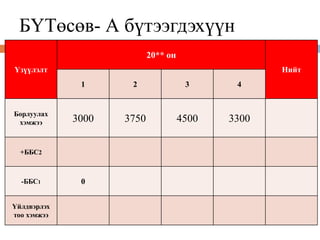
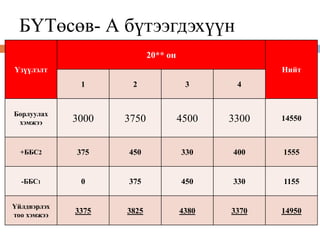
Зардлын бүртгэл Лекц 15, 16 
PPTX

PPTX

PDF

PPTX

PPTX

PPTX

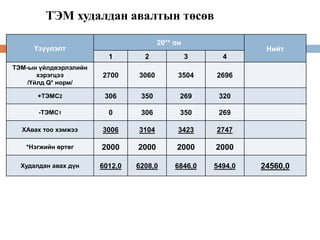
PPTX

DOCX

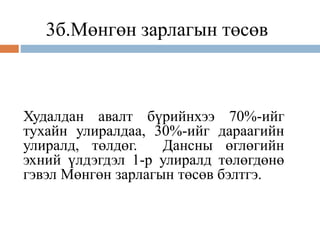
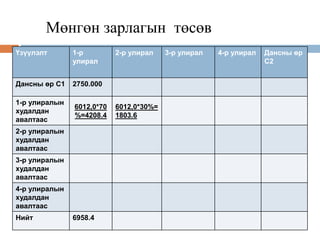
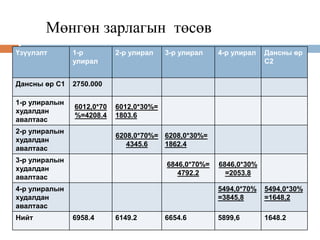
PDF
Санхүүгийн шинжилгээ /санхүүгийн тайлангийн шинжилгээ, харьцаа, санхүүгийн хү... 
PPTX
технологийн үе шатны аргаар өртөг тооцох 
PPTX

PPTX
санхүүгийн тайлангийн оношлогоо ба санхүүгийн төлөвлөлт Similar to Ma lecture-5

PPTX

PPTX

PPTX

PPTX

PPTX
Batjargal-tusuwlult төсөвлөлт 
PPT

DOCX

PPTX

PPTX

PPTX
1-Presentation for Banks_financials-2..pptx 
PPSX

PDF
Байгууллага дахь төлөвлөлт, төлөвлөлтийн түвшин, төлөвлөгөөний ангилал, төлөл... 
PPTX

PDF
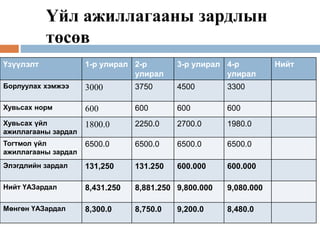
Turuun sanhuu L7. 2019-2020 
PPTX

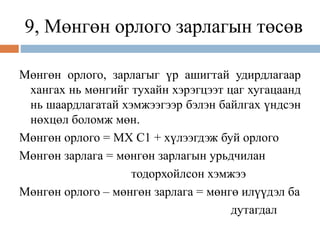
PPTX

PDF
Turuun sanhuu L8.2019-2020 
PPTX
2024 ОНЫ АЖЛЫН ТАЙЛАН -12-25vdvsdvdsv.pptx 
PDF
Investment analysis capital budgeting хөрөнгө оруулалтын шинжилгээ капитал ... 
PDF
Стратеги ба төлөвлөлтийн менежментийн тухай More from Odko Ts

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX
Ma lecture-5
- 1.
- 2.
Дэд сэдэв
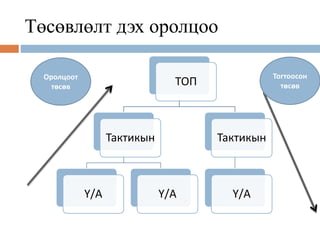
Төлөвлөгөө,төсөв боловсруулалт
Төсөв түүний ангилал
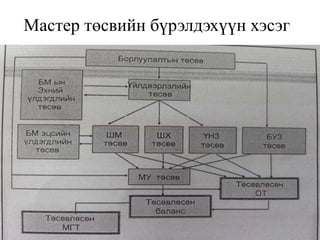
Мастер төсөв боловсруулалт, түүний зохион
байгуулалт
- 3.
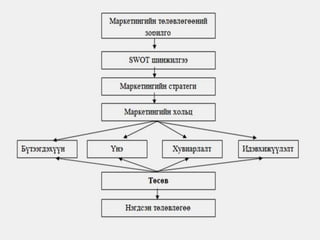
Төлөвлөгөө гэдэгнь бизнесийн байгууллагын
эрхэм зорилго, зорилтуудыг тодорхойлж
түүнийг хэрэгжүүлэх арга замуудыг
боловсруулах тэдгээртэй холбоотой төсвийг
зохиож батлан мөрдөх үйл ажиллгагааны
нийлбэр цогц юм.
Энэ утгаараа төлөвлөгөө нь төсвийг өөрийг нь
хамарсан нилээд өргөн хүрээний ойлголт юм.
- 4.
Төсөв гэдэг нь
Тодорхойхугацаанд нөөцийг хэрхэн олж авах
болон зарцуулахтай холбоотой тоон хэмжээгээр
илэрхийлэгдсэн нарийвчилсан төлөвлөгөө
байна.
- 5.
Төсвийн үүрэг
1. Төлөвлөх/сайн бэлтгэгдсэн
төлөвлөгөө хязгаарлагдмал нөөцийг
ашигтай байршуулахад тусалдаг/
/хязгаарлагдмал нөөцийг үр ашигтай байршуулахад тусалдаг/
2. Зохицуулах / хамтран ажиллах / Хамтран
ажиллах /
3. Хянах / гүйцэтгэлийг үнэлэх шалгуур/
/Гүйцэтгэлийг үнэлэх шалгуур/
- 6.
2. Төсвийн ангилал
1.Үйлдвэрлэлийн хүчин чадлын түвшингээс
хамааруулан:
Тогтмол төсөв
Үйлдвэрлэлийн хүчин чадлын зөвхөн нэг түвшинд
хийгддэг төсөв.
Уян хатан төсөв
Үйлдвэрлэлийн хүчин чадлын хэд хэдэн түвшинд
хийгдэг төсөв.
- 7.
- 8.
3. Мастер төсөвболовсруулалт
Мастер төсөв гэдэг нь ААН-ийн борлуулалт,
үйлдвэрлэл, санхүүгийн зорилгуудыг
тодорхойлсон өөр хоорондоо уялдаа холбоо
бүхий төсвүүдийн бүрдэл юм.
ААНБ-ууд юун түрүүнд ашгийн зорилгоо
тодорхойлж, түүнд үндэслэн мастер төсвөө
боловсруулдаг учраас төсөв боловсруулах үйл
ажиллагааг АШГИЙН ТӨЛӨВЛӨЛТ гэж
нэрлэдэг.
- 9.
Ашгийн төлөвлөлтийн хэлбэрүүд
Ашгийгдараах байдлаар төлөвлөж болно.
1. Зах зээлд өөрийн байр сууриа хадгалах зорилгоор
ашгийн шаардлагатай өгөөжийг тодорхойлж түүнд
хүрэх арга замаа тодорхойлох хандлага -/өрсөлдөөнт/
2. Тухайн үеийн үйлдвэрлэлийн хүчин чадлаа
харгалзан ашгийн түвшинг тодорхойлох хандлага -
/хангалттай зах зээл/
3. Тогтвортой зах зээлийн нөхцөлд өмнөх жилүүдийн
туршлагаар батлагдсан ашгийн стандартыг
боловсруулан түүнд нийцүүлэн үйлдвэрлэлийн
хүчин чадлаа зохицуулах хандлага – /прагматик арга/
- 10.
Мастер төсвийн бүрэлдэхүүнхэсэг
1. Борлуулалтын төсөв / Авлага цуглуулалтын төсөв/
2. Бүтээгдэхүүн үйлдвэрлэлийн төсөв
3. ТЭМ худалдан авалтын төсөв
4. Шууд хөдөлмөрийн зардлын төсөв
5. Үйлдвэрлэлийн нэмэгдэл зардлын төсөв
6. БМ-н эхний болон эцсийн үлдэгдэлийн төсөв
7. ҮБӨ болон ББӨ-ийн тайлан
8. Удирдлага, борлуулалтын зардлын төсөв
9. Бусад орлого, зардлын төсөв
10. Капитал зарцуулалтын төсөв
11. Мөнгөн орлого зарлагын төсөв
12. Төсөвлөгдсөн орлогын тайлан
13. Төсөвлөгдсөн баланс
- 11.
- 12.
1. Борлуулалтын төсөв,
төлөвлөгөө
Борлуулалтын төлөвлөгөөний зорилго нь:
Борлуулалтын хэмжээг эрэлтийн өөрчлөлттэй зохицуулах
бүтцийг сайжруулах,
Бүтээгдэхүүнийг богино хугацаанд түргэн борлуулах,
Зардлыг хэмнэх,
Шаардлагатай бүтээгдэхүүнээр хэрэглэгчдийг хангах,
Төсөвлөгдсөн орлогыг баталгаатай олох нөхцлийг
бүрдүүлэх зэрэг болно.
- 13.
Борлуулалтын төлөвлөгөөнд:
1. Бүтээгдэхүүнүйлчилгээний нэр төрөл, тоо хэмжээ
2. Борлуулах үнэ
3. Сонгон авсан зах зээл, түүнд эзлэх байр суурь
4. Борлуулалтын суваг
5. Борлуулалтын зохион байгуулалт
6. Борлуулалтын байршил
7. Борлуулалтын идэвхижүүлэлт
8. Борлуулалтын орлого зарлагын хэмжээ зэрэг
маркетингийн төлөвлөгөөний үзүүлэлтүүд хамт
тусгагдана.
- 14.
Борлуулалтын төсөв
Борлуулалтынтөлөвлөгөө нь борлуулах бүтээгдэхүүний
нэр төрөл тус бүрээр ирэх жилүүдэд борлуулахаар
хүлээгдэж буй тоо хэмжээ, үнийн дүнгийн хамт
илэрхийлсэн борлуулалтын төсвөөр тодорхойлогдоно.
Борлуулалтын төсвийг бэлтгэхийн тулд борлуулалтын
таамаглал болон үнийг боловсруулах хэрэгтэй.
- 16.
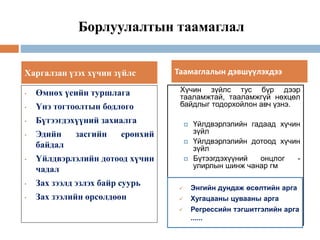
Борлуулалтын таамаглал
• Өмнөхүеийн туршлага
• Үнэ тогтоолтын бодлого
• Бүтээгдэхүүний захиалга
• Эдийн засгийн ерөнхий
байдал
• Үйлдвэрлэлийн дотоод хүчин
чадал
• Зах зээлд эзлэх байр суурь
• Зах зээлийн өрсөлдөөн
Харгалзан үзэх хүчин зүйлс
Хүчин зүйлс тус бүр дээр
тааламжтай, тааламжгүй нөхцөл
байдлыг тодорхойлон авч үзнэ.
Үйлдвэрлэлийн гадаад хүчин
зүйл
Үйлдвэрлэлийн дотоод хүчин
зүйл
Бүтээгдэхүүний онцлог -
улирлын шинж чанар гм
Энгийн дундаж өсөлтийн арга
Хугацааны цувааны арга
Регрессийн тэгшитгэлийн арга
Таамаглалын дэвшүүлэхдээ
Энгийн дундаж өсөлтийн арга
Хугацааны цувааны арга
Регрессийн тэгшитгэлийн арга
......
- 17.
Жишээ:
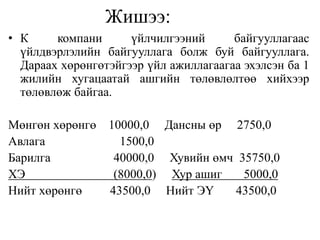
• К компаниүйлчилгээний байгууллагаас
үйлдвэрлэлийн байгууллага болж буй байгууллага.
Дараах хөрөнгөтэйгээр үйл ажиллагаагаа эхэлсэн ба 1
жилийн хугацаатай ашгийн төлөвлөлтөө хийхээр
төлөвлөж байгаа.
Мөнгөн хөрөнгө 10000,0 Дансны өр 2750,0
Авлага 1500,0
Барилга 40000,0 Хувийн өмч 35750,0
ХЭ (8000,0) Хур ашиг 5000,0
Нийт хөрөнгө 43500,0 Нийт ЭҮ 43500,0
- 18.
Үргэлжлэл
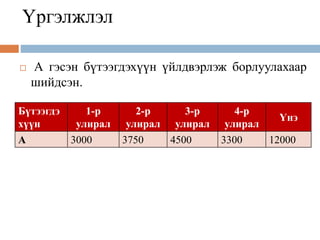
А гэсэнбүтээгдэхүүн үйлдвэрлэж борлуулахаар
шийдсэн.
Бүтээгдэ
хүүн
1-р
улирал
2-р
улирал
3-р
улирал
4-р
улирал
Үнэ
А 3000 3750 4500 3300 12000
- 19.
1. Борлуулалтын төсөв
Үзүүлэлт
20**он
Жилийн дүн
1-р
улирал
2-р улирал 3-р улирал 4-р улирал
Борлуулах
хэмжээ
3000 3750 4500 3300
Борлуулах үнэ
Бор-ын орлого
Улирлын бор-н
орлого
- 20.
1. Борлуулалтын төсөв
Үзүүлэлт
20**он
Жилийн дүн
1-р улирал 2-р улирал 3-р улирал 4-р улирал
Борлуулах
хэмжээ
3000 3750 4500 3300
Борлуулах үнэ 12000 12000 12000 12000
Бор-ын орлого
Улирлын бор-н
орлого
- 21.
1. Борлуулалтын төсөв
Үзүүлэлт
20**он
Жилийн
дүн
1-р
улирал
2-р
улирал
3-р
улирал
4-р
улирал
Борлуулах
хэмжээ
3000 3750 4500 3300
Борлуулах үнэ 12000 12000 12000 12000
Бор-ын орлого 36000,0 45000,0 54000,0 39600,0
Улирлын бор-н
орлого
36000,0 45000,0 54000,0 39600,0 174600,0
- 22.
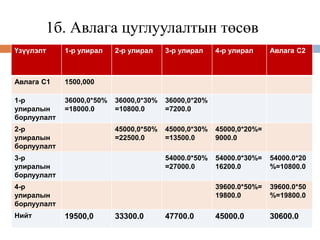
Авлага цуглуулалтын төсөв
Борлуулалтын төсөвтэй уялдан авлага цуглуулалтын төсвийг
бэлтгэдэг.
Жишээ үргэлжлэл:
К компани АвлагаС1- 1,500,000 төгрөг байсан энэ нь 1-р
улиралд төлөгдөж дуусна. Бүх борлуулалт зээлээр хийгддэг
ба улирал бүрийн борлуулалтын орлогын 50% нь тухайн
улиралдаа, 30% нь дараагийн улиралд, үлдсэн 20% нь
сүүлийн улиралд төлөгддөг бол авлага цуглуулалтын төсөв
бэлтгэе.
- 23.
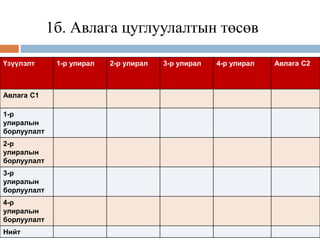
1б. Авлага цуглуулалтынтөсөв
Үзүүлэлт 1-р улирал 2-р улирал 3-р улирал 4-р улирал Авлага С2
Авлага С1
1-р
улиралын
борлуулалт
2-р
улиралын
борлуулалт
3-р
улиралын
борлуулалт
4-р
улиралын
борлуулалт
Нийт
- 24.
1б. Авлага цуглуулалтынтөсөв
Үзүүлэлт 1-р улирал 2-р улирал 3-р улирал 4-р улирал Авлага С2
Авлага С1 1500,000
1-р
улиралын
борлуулалт
36000,0*50%
=18000.0
36000,0*30%
=10800.0
36000,0*20%
=7200.0
2-р
улиралын
борлуулалт
45000,0*50%
=22500.0
45000,0*30%
=13500.0
45000,0*20%=
9000.0
3-р
улиралын
борлуулалт
54000.0*50%
=27000.0
54000.0*30%=
16200.0
54000.0*20
%=10800.0
4-р
улиралын
борлуулалт
39600.0*50%=
19800.0
39600.0*50
%=19800.0
Нийт 19500,0 33300.0 47700.0 45000.0 30600.0
- 25.
- 26.
2. Бүтээгдэхүүн үйлдвэрлэлийнтөсөв
Зорилго:
Хэрэглэгчдэд хэрэгцээт бүтээгдэхүүнийг
зохимжит хэмжээгээр нь цаг хугацаанд нь
тогтсон стандартын дагуу үйдвэрлэх
боломжийг зөв тооцоолох явдал.
o Үйлдвэрлэлийн байгууллагын хувьд:
БҮТөсөв бэлтгэнэ
o Худалдааны байгууллагын хувьд: Бараа
материалын худалдан авалтын төсөв бэлтгэнэ.
- 27.
БҮТөсвийг бүтээгдэхүүнтус бүрээр бэлтгэнэ.
Жишээ: Үргэлжлэл
К компани ББС1=0 дараагийн улиралд борлуулах
бүтээгдэхүүний 10% нь нөөцөнд үлддэг гэвэл
БҮТөсвийг бэлтгэе.
Дараа оны 1-р улиралд
А-с 4000ш борлуулахаар төлөвлөж байгаа .
- 28.
- 29.
БҮТөсөв- А бүтээгдэхүүн
Үзүүлэлт
20**он
Нийт
1 2 3 4
Борлуулах
хэмжээ 3000 3750 4500 3300 14550
+ББС2 375 450 330 400 1555
-ББС1 0 375 450 330 1155
Үйлдвэрлэх
тоо хэмжээ
3375 3825 4380 3370 14950
- 30.
БҮТөсөв ньШууд материалын зардлын төсөв,
Шууд хөдөлмөрийн зардлын төсөв,
Үйлдвэрлэлийн нэмэгдэл зардлын төсвийг
бэлтгэх суурь болж өгнө.
- 31.
- 32.
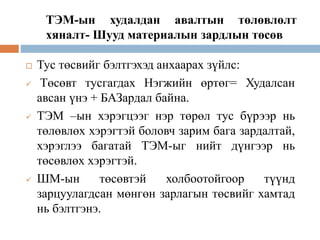
ТЭМ-ын худалдан авалтынтөлөвлөлт
хяналт- Шууд материалын зардлын төсөв
Тус төсвийг бэлтгэхэд анхаарах зүйлс:
Төсөвт тусгагдах Нэгжийн өртөг= Худалсан
авсан үнэ + БАЗардал байна.
ТЭМ –ын хэрэгцээг нэр төрөл тус бүрээр нь
төлөвлөх хэрэгтэй боловч зарим бага зардалтай,
хэрэглээ багатай ТЭМ-ыг нийт дүнгээр нь
төсөвлөх хэрэгтэй.
ШМ-ын төсөвтэй холбоотойгоор түүнд
зарцуулагдсан мөнгөн зарлагын төсвийг хамтад
нь бэлтгэнэ.
- 33.
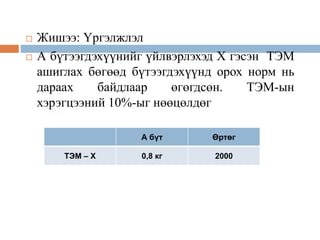
Жишээ: Үргэлжлэл
А бүтээгдэхүүнийг үйлвэрлэхэд Х гэсэн ТЭМ
ашиглах бөгөөд бүтээгдэхүүнд орох норм нь
дараах байдлаар өгөгдсөн. ТЭМ-ын
хэрэгцээний 10%-ыг нөөцөлдөг
А бүт Өртөг
ТЭМ – Х 0,8 кг 2000
- 34.
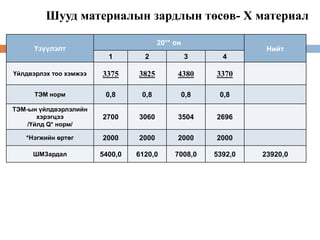
Шууд материалын зардлынтөсөв- Х материал
Үзүүлэлт
20** он
Нийт
1 2 3 4
Үйлдвэрлэх тоо хэмжээ 3375 3825 4380 3370
ТЭМ норм 0,8 0,8 0,8 0,8
ТЭМ-ын үйлдвэрлэлийн
хэрэгцээ
/Үйлд Q* норм/
2700 3060 3504 2696
*Нэгжийн өртөг 2000 2000 2000 2000
ШМЗардал 5400,0 6120,0 7008,0 5392,0 23920,0
- 35.
ТЭМ худалдан авалтынтөсөв
Үзүүлэлт
20** он
Нийт
1 2 3 4
ТЭМ-ын үйлдвэрлэлийн
хэрэгцээ
/Үйлд Q* норм/
2700 3060 3504 2696
+ТЭМС2 306 350 269 320
-ТЭМС1 0 306 350 269
ХАвах тоо хэмжээ 3006 3104 3423 2747
*Нэгжийн өртөг 2000 2000 2000 2000
Худалдан авах дүн 6012,0 6208,0 6846,0 5494,0 24560,0
- 36.
3б.Мөнгөн зарлагын төсөв
Худалданавалт бүрийнхээ 70%-ийг
тухайн улиралдаа, 30%-ийг дараагийн
улиралд, төлдөг. Дансны өглөгийн
эхний үлдэгдэл 1-р улиралд төлөгдөнө
гэвэл Мөнгөн зарлагын төсөв бэлтгэ.
- 37.
Мөнгөн зарлагын төсөв
Үзүүлэлт1-р
улирал
2-р улирал 3-р улирал 4-р улирал Дансны өр
С2
Дансны өр С1 2750.000
1-р улиралын
худалдан
авалтаас
6012,0*70
%=4208.4
6012,0*30%=
1803.6
2-р улиралын
худалдан
авалтаас
3-р улиралын
худалдан
авалтаас
4-р улиралын
худалдан
авалтаас
Нийт 6958.4
- 38.
Мөнгөн зарлагын төсөв
Үзүүлэлт1-р
улирал
2-р улирал 3-р улирал 4-р улирал Дансны өр
С2
Дансны өр С1 2750.000
1-р улиралын
худалдан
авалтаас
6012,0*70
%=4208.4
6012,0*30%=
1803.6
2-р улиралын
худалдан
авалтаас
6208,0*70%=
4345.6
6208,0*30%=
1862.4
3-р улиралын
худалдан
авалтаас
6846,0*70%=
4792.2
6846,0*30%
=2053.8
4-р улиралын
худалдан
авалтаас
5494,0*70%
=3845,8
5494,0*30%
=1648,2
Нийт 6958.4 6149.2 6654.6 5899,6 1648.2
- 39.
БМ нөөцлөх шалтгаан
Бүтээгдэхүүний эрэлтийн хэлбэлзэл
ТЭМ нийлүүлэлт
ТЭМ үнийн өсөлт
Тоо хэмжээний хөнгөлөлт
Захиалгын зардал
- 40.
БМ-ын хяналт удирдлагынаргууд
1. БМ-ын захиалгын оновчтой хэмжээг
тодорхойлох загвар
2. Яг цагт нь систем
3. АВС систем
- 41.
- 42.
Шууд хөдөлмөрийн зардлын
төсөв
Тус төсвийг бэлтгэхийн тулд шууд
хөдөлмөрийн хэрэгцээг тодорхойлох ба
ингэхдээ ажиллагсдын амралт, өвчлөлт, таслалт
зэргийг харгалзан үзнэ.
Нэг цагийн хөдөлмөрийн хөлсний үнэлгээг
тодорхойлно.
Хэрвээ тодорхой бүтээгдэхүүн үйлчилгээнд
олон төрлийн хөдөлмөр зарцуулагдаж байвал
зардлыг өртгийн обьектоор нь тооцоолох
хэрэгтэй.
- 43.
Жишээ: үргэлжлэл
Абүтээгдэхүүнийг үйлдвэрлэхэд 1 цаг зарцуулна
гэж төлөвлөсөн.
1 цагийн хөдөлмөрийн хөлсний хэмжээ - 5000
төгрөг
- 44.
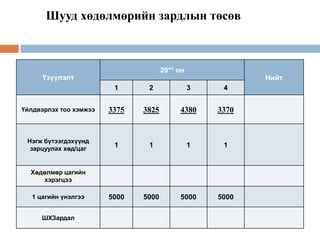
Шууд хөдөлмөрийн зардлынтөсөв
Үзүүлэлт
20** он
Нийт
1 2 3 4
Үйлдвэрлэх тоо хэмжээ 3375 3825 4380 3370
Нэгж бүтээгдэхүүнд
зарцуулах хөд/цаг
1 1 1 1
Хөдөлмөр цагийн
хэрэгцээ
1 цагийн үнэлгээ 5000 5000 5000 5000
ШХЗардал
- 45.
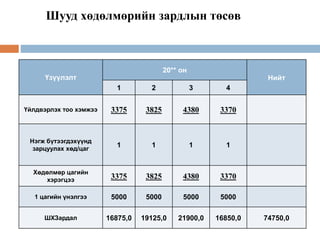
Шууд хөдөлмөрийн зардлынтөсөв
Үзүүлэлт
20** он
Нийт
1 2 3 4
Үйлдвэрлэх тоо хэмжээ 3375 3825 4380 3370
Нэгж бүтээгдэхүүнд
зарцуулах хөд/цаг
1 1 1 1
Хөдөлмөр цагийн
хэрэгцээ 3375 3825 4380 3370
1 цагийн үнэлгээ 5000 5000 5000 5000
ШХЗардал 16875,0 19125,0 21900,0 16850,0 74750,0
- 46.
- 47.
ҮНЗ-д
Шууд бусхөдөлмөрийн зардал
Туслах ТЭМ-ын зардал
НДШ-ийн зардал /Үйлдвэрлэлийн ажилтан/
Хяналт шалгалтын зардал
Сэлбэг хэрэгсэлийн зардал
Урсгал засварын зардал
Түрээсийн зардал
Цахилгаан, ус, халаалтын зардал
Дотоод үйлчилгээний зардал
- 48.
Үйлдвэрлэлийн нэмэгдэл зардлын
төсөв
Үйлчилгээний нэгжийн зардлыг хувиарлах
Зардлыг динамик шинжилгээ ашиглан хувьсах,
тогтмолоор ангилах
ҮНЗ-ын төсвийг бэлтгэхдээ ҮНЗ-ын норм,
түүний суурийг тодорхойлох хэрэгтэй.
- 49.
Жишээ үргэлжлэл
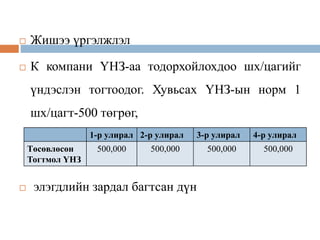
К компани ҮНЗ-аа тодорхойлохдоо шх/цагийг
үндэслэн тогтоодог. Хувьсах ҮНЗ-ын норм 1
шх/цагт-500 төгрөг,
элэгдлийн зардал багтсан дүн
1-р улирал 2-р улирал 3-р улирал 4-р улирал
Төсөвлөсөн
Тогтмол ҮНЗ
500,000 500,000 500,000 500,000
- 50.
ҮНЗ-ын төсөв
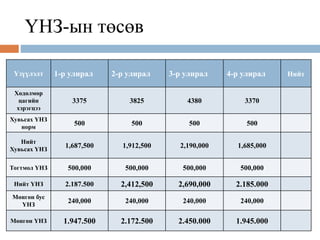
Үзүүлэлт 1-рулирал 2-р улирал 3-р улирал 4-р улирал Нийт
Хөдөлмөр
цагийн
хэрэгцээ
3375 3825 4380 3370
Хувьсах ҮНЗ
норм
500 500 500 500
Нийт
Хувьсах ҮНЗ
1,687,500 1,912,500 2,190,000 1,685,000
Тогтмол ҮНЗ 500,000 500,000 500,000 500,000
Нийт ҮНЗ 2.187.500 2,412,500 2,690,000 2.185.000
Мөнгөн бус
ҮНЗ
240,000 240,000 240,000 240,000
Мөнгөн ҮНЗ 1.947.500 2.172.500 2.450.000 1.945.000
- 51.
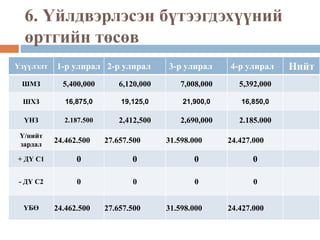
6. Үйлдвэрлэсэн бүтээгдэхүүний
өртгийнтөсөв
Үзүүлэлт 1-р улирал 2-р улирал 3-р улирал 4-р улирал Нийт
ШМЗ 5,400,000 6,120,000 7,008,000 5,392,000
ШХЗ 16,875,0 19,125,0 21,900,0 16,850,0
ҮНЗ 2.187.500 2,412,500 2,690,000 2.185.000
Ү/нийт
зардал
24.462.500 27.657.500 31.598.000 24.427.000
+ ДҮ С1 0 0 0 0
- ДҮ С2 0 0 0 0
ҮБӨ 24.462.500 27.657.500 31.598.000 24.427.000
- 52.
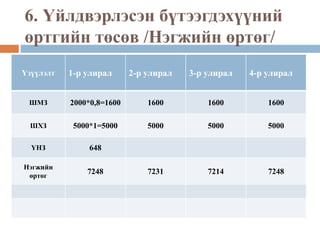
6. Үйлдвэрлэсэн бүтээгдэхүүний
өртгийнтөсөв /Нэгжийн өртөг/
Үзүүлэлт 1-р улирал 2-р улирал 3-р улирал 4-р улирал
ШМЗ 2000*0,8=1600 1600 1600 1600
ШХЗ 5000*1=5000 5000 5000 5000
ҮНЗ 648
Нэгжийн
өртөг
7248 7231 7214 7248
- 53.
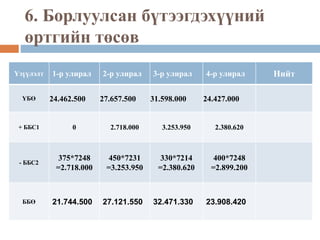
6. Борлуулсан бүтээгдэхүүний
өртгийнтөсөв
Үзүүлэлт 1-р улирал 2-р улирал 3-р улирал 4-р улирал Нийт
ҮБӨ 24.462.500 27.657.500 31.598.000 24.427.000
+ ББС1 0 2.718.000 3.253.950 2.380.620
- ББС2
375*7248
=2.718.000
450*7231
=3.253.950
330*7214
=2.380.620
400*7248
=2.899.200
ББӨ 21.744.500 27.121.550 32.471.330 23.908.420
- 54.
- 55.
Капитал зарцуулалт
Ирээдүйдолох орлогыг бүрдүүлэх, ашгийг
нэмэгдүүлэх зорилгоор нөөц баялгийг урт
хугацаанд шилжүүлэн ашиглах үйл явц.
Ихэвчлэн 1 жилийн хугацаагаар хийгддэг. Энэ
нь тухайн байгууллагын жилийн хөрөнгө
оруулалтын төлөвлөгөө болно.
- 56.
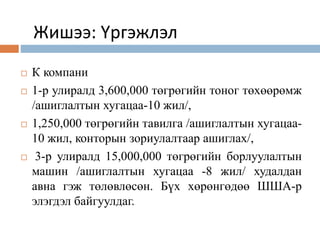
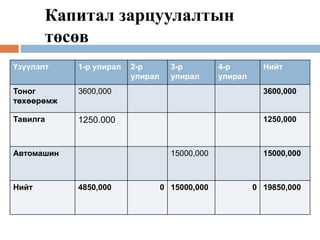
Жишээ: Үргэжлэл
Ккомпани
1-р улиралд 3,600,000 төгрөгийн тоног төхөөрөмж
/ашиглалтын хугацаа-10 жил/,
1,250,000 төгрөгийн тавилга /ашиглалтын хугацаа-
10 жил, конторын зориулалтаар ашиглах/,
3-р улиралд 15,000,000 төгрөгийн борлуулалтын
машин /ашиглалтын хугацаа -8 жил/ худалдан
авна гэж төлөвлөсөн. Бүх хөрөнгөдөө ШША-р
элэгдэл байгуулдаг.
- 57.
- 58.
Капитал зарцуулалтын
төсөв
Үзүүлэлт 1-рулирал 2-р
улирал
3-р
улирал
4-р
улирал
Нийт
Тоног
төхөөрөмж
3600,000 3600,000
Тавилга 1250.000 1250,000
Автомашин 15000,000 15000,000
Нийт 4850,000 0 15000,000 0 19850,000
- 59.
- 60.
Жишээ үргэлжлэл
Ккомпаний үйл ажиллагааны зардал нь хувьсах болон
тогтмол зардлаас бүрдэнэ.
Хувьсах зардал: Борлуулалтын нэгжид 600₮
Тогтмол зардал: 6,500,000 Үүнд: Ажилчдын цалингийн
зардал, ашиглалтын зардлууд, хангамжийн зардлууд
зэрэг багтсан болно. /Элэгдэлийн зардал ороогүй/
Нэмэлт мэдээлэл: Элэгдэлийн зардал- Барилгын мкв-ын
60%-д үйлдвэрлэл, 40%-д бусад нэгжүүд байрладаг.
- 61.
Үйл ажиллагааны зардлын
төсөв
Үзүүлэлт1-р улирал 2-р
улирал
3-р улирал 4-р
улирал
Нийт
Борлуулах хэмжээ 3000 3750 4500 3300
Хувьсах норм 600 600 600 600
Хувьсах үйл
ажиллагааны зардал
1800.0 2250.0 2700.0 1980.0
Тогтмол үйл
ажиллагааны зардал
6500.0 6500.0 6500.0 6500.0
Элэгдлийн зардал 131,250 131.250 600.000 600.000
Нийт ҮАЗардал 8,431.250 8,881.250 9,800.000 9,080.000
Мөнгөн ҮАЗардал 8,300.0 8,750.0 9,200.0 8,480.0
- 62.
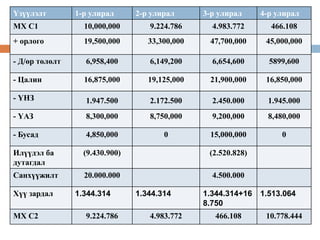
9, Мөнгөн орлогозарлагын төсөв
Мөнгөн орлого, зарлагыг үр ашигтай удирдлагаар
хангах нь мөнгийг тухайн хэрэгцээт цаг хугацаанд
нь шаардлагатай хэмжээгээр бэлэн байлгах үндсэн
нөхцөл боломж мөн.
Мөнгөн орлого = МХ С1 + хүлээгдэж буй орлого
Мөнгөн зарлага = мөнгөн зарлагын урьдчилан
тодорхойлсон хэмжээ
Мөнгөн орлого – мөнгөн зарлага = мөнгө илүүдэл ба
дутагдал
- 63.
9, Мөнгөн орлогозарлагын төсөв
Нэмэлт мэдээлэл:
К компани шинээр үйлдвэрлэл эрхлэх гэж
байгаатай холбогдуулан 1-р улиралд банкнаас
20,000,000₮-ийн жилийн 12%-ийн хүүтэй улирал
бүр тэнцүү дүнгээр төлөх 5 жилийн хугацаатай
зээл авна.
Хэрэв нэмэлт санхүүжилт шаардлагатай бол
жилийн 15%-ийн хүүтэй зээлийг авах боломжтой.
- 64.
Үзүүлэлт 1-р улирал2-р улирал 3-р улирал 4-р улирал
МХ С1 10,000,000 9.224.786 4.983.772 466.108
+ орлого 19,500,000 33,300,000 47,700,000 45,000,000
- Д/өр төлөлт 6,958,400 6,149,200 6,654,600 5899,600
- Цалин 16,875,000 19,125,000 21,900,000 16,850,000
- ҮНЗ 1.947.500 2.172.500 2.450.000 1.945.000
- ҮАЗ 8,300,000 8,750,000 9,200,000 8,480,000
- Бусад 4,850,000 0 15,000,000 0
Илүүдэл ба
дутагдал
(9.430.900) (2.520.828)
Санхүүжилт 20.000.000 4.500.000
Хүү зардал 1.344.314 1.344.314 1.344.314+16
8.750
1.513.064
МХ С2 9.224.786 4.983.772 466.108 10.778.444

 Most read