Skip to main content More Related Content

PPT

PPTX
технологийн үе шатны аргаар өртөг тооцох 
PDF

PDF
Зардлын бүртгэл Лекц 15, 16 
PDF

PPTX

PPTX
урт хугацаат өр төлбөрийн бүртгэл 
PDF
Sanhuugiin tailangiin shinjilgee 2 What's hot

PDF
Зардлын бүртгэл Лекц 11,12 
PDF

PPT

PPTX

PDF

PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PPTX

PDF

PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 11 ШИДС 
PPTX

PPTX

PPTX
хөдөлмөрийн зардлын бүртгэл 
PPTX

PPTX

PPTX

PPTX

PPTX
өртгийн систем, өртөг тооцох аргууд Similar to Lecture 3

PPTX
зардлыг хуримтлуулан бүртгэх арга зүй 
DOCX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
PPTX

DOC
Cost accounting todorhoilolt 
PDF
Udirtgal hicheel lecture 1 
PDF

DOCX

PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PPTX
Udirtgal hicheel lecture 1 
PDF

PPTX

PPTX

PPTX

PDF

PDF

PDF
More from Bbujee

PDF

PDF

PDF

PDF

PDF

PDF

PDF

PDF
Зардлын бүртгэл Лекц 13. 14 
PDF
Financial management lecture 6 
PDF
Financial management lecture 14, 15 
PDF
Financial management lecture 12, 13 
PDF
Financial management lecture 11 
PDF
Financial management lecture 9, 10 
PDF
Financial management lecture 8 
PDF
Financial management lecture 7 
PDF
Financial management lecture 5 
PDF
Financial management lecture 4 
PDF
Financial management lecture 3 
PDF
Lecture 3
- 1.
Улаанбаатар Их Сургууль
Бизнесменежментийн тэнхим
Зардлын бүртгэл
Лекц 3
Зардлыг хуримтлуулан бүртгэж
өртөг тооцох нь
Хичээлийн индекс: BA 302
Хичээлийн кредит: 3 кр
Судлах анги: СМ-3, НББ-3, ҮМ-3
- 2.
- 3.
Бизнесийн байгууллагуудыгүйл ажиллагааных нь
чиглэлээр:
Үйлдвэрлэл эрхэлдэг байгууллага
Үйлчилгээ эрхэлдэг байгууллага
Худалдааны байгууллага гэж 3 ангилдаг.
Эдгээрээс үйлдвэрлэл, үйлчилгээ эрхэлдэг бизнесийн
байгууллагуудын зардлын төрөл, урсгал, зардлыг
хуримтлуулан бүртгэх арга ажиллагаа зарчмын хувьд
адил байдаг.
Харин худалдааны байгууллагынх үйлдвэрлэл,
үйлчилгээ эрхэлдэг байгууллагуудынхаас зарим ялгаа
байдаг.
- 4.
Худалдааны байгууллагын
зардлын урсгал
Худалдааны
байгууллага
нь
бэлтгэн
нийлүүлэгчдээсбэлэн мөнгөөр эсвэл зээлээр бараа
худалдан авна. Барааг худалдан авсан үнээс гадна
түүнийг захиалах, тээвэрлэн авчрах зэрэгтэй холбоотой
гарсан зардал, барааны хангамж, нийлүүлэлтийн
албатай бол уг албаны зардлууд зэрэг бараа
бэлтгэлийн зардлуудын нийлбэрээр барааны нийт
өртөг тодорхойлогдоно.
Уг өртгөөс борлуулсан бараанд ноогдох хэсэг нь
борлуулсан барааны өртөг болж орлогын тайланд
тусгагдана.
- 5.
Худалдааны байгууллагын зардлыг
хуримтлууланбүртгэх ерөнхий зарчим
Бараа бэлтгэлийн зардлын бүртгэл.
Худалдааны
байгууллага
нь
өөрөө
бүтээгдэхүүн
үйлдвэрлэдэггүй,
бусдын
үйлдвэрлэсэн
бэлэн
бүтээгдэхүүнийг
дамжуулан борлуулдаг тул үйлдвэрлэлийн
зардал нь барааг худалдан авсан үнэ болон
бараа бэлтгэлийн зардлуудаас бүрддэг бөгөөд
худалдан авсан барааны өртгийг хуримтлуулан
бүртгэхэд ашиглагддаг гол данс нь Бараа данс
юм.
- 6.
Бараа” дансныдебетэд барааг худалдан авсан
үнээс гадна түүнийг тээвэрлэн авчрах зардал,
даатгалын зардал, гаалийн татвар, барааны
хангамж нийлүүлэлтийн албаны зардал зэрэг
бараа бэлтгэлийн зардлуудыг холбогдох дансны
кредитээс хуримтлуулан бүртгэж, барааны нийт
анхны өртгийг тодорхойлно.
- 7.
Худалдааны байгууллагын зардлыг
хуримтлууланбүртгэх ерөнхий зарчим
Үйл ажиллагааны зардлын бүртгэл. Цалингийн
зардал, байгууллагын хариуцан төлөх нийгмийн
даатгал, эрүүл мэндийн даатгалын шимтгэлийн
зардал,
элэгдлийн
зардал,
ашиглалтын
(цахилгаан, дулаан, уур усны) зардал зэрэг үйл
ажиллагааны
зардлуудыг
төлбөрийн
болон
тооцоологдсон
дүнгээр
холбогдох
дансны
кредитээс зардлын зүйл анги бүрээр нээсэн
зардлын дансдын дебетэд хуримтлуулан бүртгэнэ.
- 8.
Тайлангийн
хугацааны эцэстборлуулсан
барааны өртөг болон зардлын зүйл анги бүрээр
нээгдсэн үйл ажиллагааны зардлын дансад нь
Орлого Зарлагын Нэгдсэн Дансанд хаагдах
бөгөөд орлогын тайланд эдгээр нь орлоготой
зэрэгцүүлэгдэж, нийт ашиг болон үйл
ажиллагааны цэвэр ашгийг тодорхойлон
тайлагнагдана.
- 9.
Худалдааны
байгууллага
нь
бусдаас
үйлдвэрлэсэн бэлэнбүтээгдэхүүнийг нь
худалдан
авч
тодорхой
хэмжээний
нэмэгдэлтэй үнээр борлуулалт хийдэг.
Үйл ажиллагааны зардал нь удирдлагын
болон борлуулалтын зардлаас бүрдэнэ.
Тайлант хугацааны зардлын дийлэнх нь
борлуулсан бүтээгдэхүүний өртөг байдаг.
Удирдлагын болон борлуулалтын зардал
дансны Дт-д холбогдох дансны Кт-с зардлыг
хуримтлуулан бүртгэнэ.
- 10.
Үйлдвэрлэл эрхэлдэг байгууллагын
зардлынурсгал
Үйлдвэрлэл
эрхэлдэг
байгууллага
нь
бэлтгэн
нийлүүлэгчдээс бэлэн мөнгөөр эсвэл зээлээр түүхий эд
материал худалдан авна.
Түүхий эд материалыг худалдан авсан үнээс гадна
түүнийг олж бэлтгэхтэй холбогдон гарсан материал
бэлтгэлийн зардлуудын нийлбэрээр түүхий эдийн
нийт өртөг тодорхойлогдоно.
Уг өртгөөс үйлдвэрлэлд зарцуулсан үндсэн түүхий эд
материалд ногдох хэсэг нь шууд материалын зардал
болно.
- 11.
Үйлдвэрлэл эрхэлдэг байгууллагын
зардлынурсгал
Бүтээгдэхүүн
үйлдвэрлэхтэй
холбоотой
шууд
материалын, шууд хөдөлмөрийн, үйлдвэрлэлийн
нэмэгдэл зардлууд гарна. Эдгээр үйлдвэрлэлийн
зардлаас үйлдвэрлэж бэлэн болгосон бүтээгдэхүүнд
ногдох хэсэг нь үйлдвэрлэсэн бүтээгдэхүүний өртөг,
үйлдвэрлэгдэж дуусаагүй үлдсэн бүтээгдэхүүнд ногдох
хэсэг нь дуусаагүй үйлдвэрлэлийн өртөг болно.
Үйлдвэрлэсэн бүтээгдэхүүний өртөг нь бэлэн
бүтээгдэхүүн данс руу шилжих бөгөөд бэлэн
бүтээгдэхүүний
өртгөөс
борлуулсан
бэлэн
бүтээгдэхүүнд
ногдох
хэсэг
нь
борлуулсан
бүтээгдэхүүний
өртөг
болж
орлогын
тайланд
тусгагдана.
- 12.
Үйлчилгээ эрхэлдэг байгууллагынзардлыг
хуримтлуулан бүртгэх ерөнхий зарчим
Үйлчилгээ
эрхэлдэг
байгууллагын
үйл
ажиллагааны зардалд хангамжийн материал,
хөдөлмөрийн
зардал,
бусад
зардлууд
хамаарах бөгөөд зардлыг тус тусын зардлын
дансаар бүртгэнэ.
Өөрөөр хэлбэл, зардлын объект бүрээр
зардлыг
хуримтлуулан
бүртгэж
байгаад
тайлант хугацааны эцэст орлого зарлагын
нэгдсэн дансанд хаана.
- 13.
Үйлдвэрлэл эрхэлдэг байгууллагын
зардлынурсгал
Үйлдвэрлэлийн зардлын бүртгэл:
Үйлдвэрлэлийн
зардлуудыг хуримтлуулан бүртгэж,
үйлдвэрлэсэн бүтээгдэхүүний өртгийг тодорхойлоход
ашиглагддаг гол данс нь Дуусаагүй үйлдвэрлэл данс
юм.
ДҮ дансны дебетэд
үйлдвэрлэлийн зардлуудыг
холбогдох дансны кредитээс хуримтлуулан бүртгэх
бөгөөд хуримтлагдсан үйлдвэрлэлийн зардлуудаас
үйлдвэрлэж бэлэн болгосон бүтээгдэхүүнд ногдох
хэсгийг бүтээгдэхүүний өртөг тооцох аргуудын
тусламжтайгаар тодорхойлж, ДҮ дансны кредитээс
ББүт дансны дебетэд орлогод авна.
- 14.
Үйлдвэрлэл эрхэлдэг байгууллагынзардлыг
хуримтлуулан бүртгэх ерөнхий зарчим
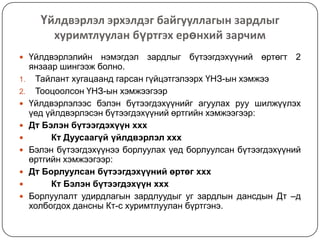
Үйлдвэрлэлийн
1.
2.
нэмэгдэл зардлыг бүтээгдэхүүний өртөгт 2
янзаар шингээж болно.
Тайлант хугацаанд гарсан гүйцэтгэлээрх ҮНЗ-ын хэмжээ
Тооцоолсон ҮНЗ-ын хэмжээгээр
Үйлдвэрлэлээс бэлэн бүтээгдэхүүнийг агуулах руу шилжүүлэх
үед үйлдвэрлэсэн бүтээгдэхүүний өртгийн хэмжээгээр:
Дт Бэлэн бүтээгдэхүүн ххх
Кт Дуусаагүй үйлдвэрлэл ххх
Бэлэн бүтээгдэхүүнээ борлуулах үед борлуулсан бүтээгдэхүүний
өртгийн хэмжээгээр:
Дт Борлуулсан бүтээгдэхүүний өртөг ххх
Кт Бэлэн бүтээгдэхүүн ххх
Борлуулалт удирдлагын зардлуудыг уг зардлын дансдын Дт –д
холбогдох дансны Кт-с хуримтлуулан бүртгэнэ.
- 15.
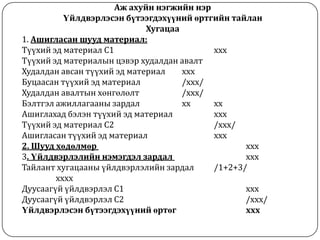
Аж ахуйн нэгжийннэр
Үйлдвэрлэсэн бүтээгдэхүүний өртгийн тайлан
Хугацаа
1. Ашигласан шууд материал:
Түүхий эд материал С1
ххх
Түүхий эд материалын цэвэр худалдан авалт
Худалдан авсан түүхий эд материал
ххх
Буцаасан түүхий эд материал
/ххх/
Худалдан авалтын хөнгөлөлт
/ххх/
Бэлтгэл ажиллагааны зардал
хх
хх
Ашиглахад бэлэн түүхий эд материал
ххх
Түүхий эд материал С2
/ххх/
Ашигласан түүхий эд материал
ххх
2. Шууд хөдөлмөр
ххх
3. Үйлдвэрлэлийн нэмэгдэл зардал
ххх
Тайлант хугацааны үйлдвэрлэлийн зардал
/1+2+3/
хххх
Дуусаагүй үйлдвэрлэл С1
ххх
Дуусаагүй үйлдвэрлэл С2
/ххх/
Үйлдвэрлэсэн бүтээгдэхүүний өртөг
ххх
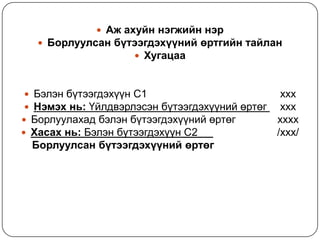
- 16.
Аж ахуйннэгжийн нэр
Борлуулсан бүтээгдэхүүний өртгийн тайлан
Хугацаа
Бэлэн бүтээгдэхүүн С1
Нэмэх нь: Үйлдвэрлэсэн бүтээгдэхүүний өртөг
Борлуулахад бэлэн бүтээгдэхүүний өртөг
Хасах нь: Бэлэн бүтээгдэхүүн С2
Борлуулсан бүтээгдэхүүний өртөг
ххх
ххх
хххх
/ххх/
- 17.
Өртгийн систем
Үйлдвэрлэсэн бүтээгдэхүүн,үзүүлсэн ажил
үйлчилгээний өртгийг тодорхойлох
1) Гүйцэтгэлийн зардлаар өртөг тооцох систем
2) Холимог зардлаар өртөг тооцох систем
3) Стандарт зардлаар өртөг тооцох систем
гэсэн үндсэн 3 өртгийн систем байдаг.
- 18.
Ашигласан материал
А.Еркеш, О.Нүржигмаа “Нягтлан бодох бүртгэл”
УБ хот 2008 он
Ц. Баянмөнх “Зардал, удирдлагын нягтлан бодох
бүртгэл” (нэгдүгээр дэвтэр) УБ хот 2005 он
Г. Алтанзаяа, Г. Мөнхзул “Зардлын бүртгэл” УБ
хот 2001 он
Н. Агваан “Нягтлан бодох бүртгэл” УБ хот 2004
он
Асри Хаммер “Зардлын нягтлан бодох бүртгэл”
УБ хот 2000 он
Barfield Raiborn Kinney “Cost accounting” 1998
year
 Most read
 Most read
 Most read