More Related Content

PDF

PDF
Зардлын бүртгэл Лекц 11,12 
PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
PPTX
ажлын захиалагын аргаар өртөг тооцох 
PDF

PDF

PDF

PDF
What's hot

PPTX
үйлдвэрийн нэмэгдэл зардлын бүртгэл 
PPTX

PDF
Ma lecture 1 удирдлагын бүртгэлийн тухай ойлголт 
PPTX

PPT

PDF
Зардлын бүртгэл Лекц 15, 16 
PPTX
урт хугацаат өр төлбөрийн бүртгэл 
DOC
Санхүүгийн тайлангийн аудит-Гарын Авлага 
PPTX
аудитийн мэргэжлийн стандартууд 
PDF

PPTX

PPTX

PPTX
аудитын мэдээлэл цуглуулж аудитын технологийг хэрэгжүүлэх арга зүй 
PPTX

PPTX

PPT

PDF
Sanhuugiin tailangiin butets zohion baiguulalt 
PPTX
технологийн үе шатны аргаар өртөг тооцох 
PPT
Нягтлан бодох бүртгэлийн тухай ойлголт 
PPT
Similar to Abc өртөг тооцох арга

PPTX

PPTX

DOCX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
DOCX

DOC
Cost accounting todorhoilolt 
DOCX

PDF

PPTX

PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPTX

PPTX

PPTX
биет бус хөрөнгийн үнэлгээний өртгийн хандлага 
PDF

PPTX
зардал өртгийн тухай ойлголт 
PPTX
Decentralized organization 
PDF

PDF

PDF
Abc өртөг тооцох арга
- 1.
- 2.
Байгууллага аж ахуйнэгжүүдэд өртгийн
обьекттөй шууд болон шууд бус зардлууд бий
болж байдаг. Захиалгат ажил, үе шатаар өртөг
тооцох аргуудаар аливаа бүтээгдэхүүний
өртгийг тооцдог. Гэвч үүнд удирдлага
борлуулалт, үндсэн үйл ажиллгаанаас бусад гарч
байгаа зардлыг хараахан тооцдоггүй нь
дутагдалтай. Иймээс эдгээр зардлуудыг
бүтээгдэхүүнд хувиарлах нь нэн чухал асуудал.
Хэрэв буруу хувиарлаваас бүтээгдэхүүн
үйлчилгээний өртөг худлаа тодорхойлогдож
ашгийн тооцоололтонд сөргөөр нөлөөлнө.
- 3.
Activity based costingарга нь шууд бус
зардлыг тухайн бүтээгдэхүүн үйлчилгээг бий
болгох үйлдэлд нь суурилан бодитоор
хувиарлах боломжтой арга юм. Энэхүү
аргаар бүтээгдэхүүний өртгийг тооцохдоо 8-н
үе шаттай.
- 4.
Үйлдэлд суурилсан өртөгтооцох (ABC)
аргыг АНУ-н эрдэмтэн Робен Купер, Роберт
Каплан нат 1980-аад оны сүүлчээр анх
боловруулсан. 1989 оноос Германд “Үйл
ажиллагааны зардлын бүртгэл” нэртэй
хөгжүүлсэн.
- 5.
Компьютержсэн үйлдвэрлэлтэйзэрэгцэн
гарч ирсэн үйлдлийн бүртгэл
Үйлдвэрд суурилсан өртөг тооцох (ABC)
анхдагч хувилбар
Үйлдэлд суурилсан өртгийн удирдлага
- 6.
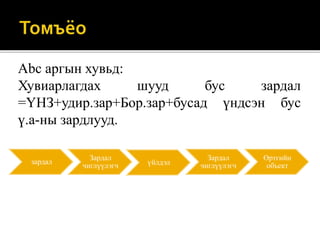
Abc аргын хувьд:
Хувиарлагдахшууд бус зардал
=ҮНЗ+удир.зар+Бор.зар+бусад үндсэн бус
ү.а-ны зардлууд.
зардал
Зардал
чиглүүлэгч үйлдэл
Зардал
чиглүүлэгч
Өртгийн
объект
- 7.
Шууд бусзардал өндөртэй
Үр ашиггүй зардал их гардаг
Өрсөлдөгч олонтой болон тухайн зах зээлд
нэвтрэх боломж багатай
Олон нэр төрлийн бүтээгдэхүүн
үйлдвэрлэдэг
- 8.
Бүтээгдэхүүн тусбүрийн бүрэн өртгийг зөв
тодорхойлох
Үр ашиг бий болгодог үйл ажиллагааг
таньж сэдэх
Ашиг алдагдлыг бүтээгдэхүүн тус бүрээр
гаргах боломжтой
Хэт их зардал гардаг үйлдлийг хянан,
хэрэгжүүлэхгүй байх
- 9.
1-р үе шат
Өртгийнобъектыг тодорхойлох
2-р үе шат
Бүтээгдэхүүн тус бүрийн хувьд уйл явц болон үйл
ажиллагааг тодорхойлх:
Байгууллага нь нийлүүлэх бүтээгдэхүүнийг
үйлдвэрлэхтэй холбоотой маш олон үйлдлүүдийг
хэрэгжүүлдэг боловч тэдгээрт өртөг зардал тооцох
боломжгүй , ач холбогдол багатай учираас ижил
төстэй үйлдлүүдийг бүлэглэж, илүү ерөнхий үйл
явцуудыг тодорхойлно.
Ерөнхий үйл явцуудыг үүргээр нь нэгтгэснээр
бүтээгдэхүүнийг үйлдвэрлэх үндсэн ү.а-г тодорхойлно.
- 10.
3-р үе шат
Зардалхуримтлуулах төвүүдийг тодорхойлох:
Үйл ажиллагааны аргын гол зарчим ёсоор
бүтээгдэхүүний үйлдвэрлэлийн зардлыг үндсэн
ү.а-нуудад ноогдуулах учраас тэдгээр үндсэн ү.а-
нууд нь ман зардлын төвүүд болно.
Үйл ажиллагаанд шууд хуваарилах боломжгүй
зардлуудыг нэгж албадад суурилсан зардлын
төвүүдэд хуримтлуулан улмаар үндсэн ү.а-нуудад
хуваарилдаг.
- 11.
4-р үе шат
Зардлыгзардлын дансдын ерөнхий дэвтэрт
хуримтлуулан бүртгэх болон шууд зардлыг
ноогдуулах:
Байгууллага нь нийлүүлэх бүтээгдэхүүний
өртгийг тооцохтой холбоотой нэгж, албад
болон үйл ажиллагаанд суурилсан зардлын
төвүүдийг илэрхийлж чадахүйцаар дансны
жагсаалтыг гаргаж, дансныг кончилсон байх
шаардлагтай.
- 12.
5-р үе шат
Шуудбус зардал хуваарилахад ашиглах
суурь үзүүлэлт болох зардал чиглүүлэгчийг
сонгох:
Нэгж анги, албадад нийтлэг байдлаар гарсан
шууд бус зардлуудыг нэгж анги, албадуудад
хуваарилах бөгөөд тэдгээрийг үндэслэлтэй
хуваарилах зардал чиглүүлэгчийг
тодорхойлох шаардлагатай.
- 13.
6-р үе шат
Шуудбус зардал хуваарилахад ашиглах
суурь үзүүлэлт болох зардал чиглүүлэгчийг
сонгох:
Шууд бус зардлыг хуваарилах зардал
чиглүүлэгчдийг тодорхойлсоны дараа
тэдгээрийг ашиглан нэгж анги, албадад
суурилсан зардлын төвүүдэд хуваарилна.
- 14.
7-р үе шат
Нэгжанги,албадад ногдсон болон
хуваарилагдсан шууд бус зардлуудыг үйл
ажиллагаанд хуваарилах:
Нэгж албадад суурилсан зардлын төвүүдэд шууд
ногдсон зардлууд, мөн зардал чиглүүлэгчээр
хуваарилагдсан зардлуудыг нэгтгэн
бүтээгдэхүүнийг үйлдвэрлэх үндсэн үйл
ажиллагаануудад “Хүн өдрийн зарцуулалт” гэсэн
зардал чиглүүлэгчийг ашиглан хуваарилна.
- 15.
8-р үе шат
Бүтээгдэхүүнийтус бүрийн өртгийг тооцох:
Нийлүүлсэн бүтээгдэхүүний өртгийн нэг
бүрэлдэхүүн хэсэг нь “дотоодын бүтээгдэхүүн”-
ий өртөг юм. Дотоодын бүтээгдэхүүн нь
байгууллагын нэгж анги, албаны дотооддоо
үзүүлж байгаа нийтлэг үйлчилгээ бөгөөд энэ
эцэстээ нийлүүлэх бүтээгдэхүүний өртөг
хуваарилагдан шингээгддэг.
- 16.
Удирдлага борлуулалт, үндсэнүйл ажиллгаанаас
бусад гарч байгаа зардлыг хараахан тооцдоггүй
нь дутагдалтай. Иймээс эдгээр зардлуудыг
бүтээгдэхүүнд хувиарлах нь нэн чухал асуудал.
Хэрэв буруу хувиарлаваас бүтээгдэхүүн
үйлчилгээний өртөг худлаа тодорхойлогдож
ашгийн тооцоололтонд сөргөөр нөлөөлнө.
Тиймээс цаашид манай улс ч төдийгүй дэлхий
даяаар ABC –г өргөн тооцох аргыг улам
дэлгэрүүлж аж ахиун байгууллагуудад өртөгөө
зөв тодорхойлох боломжийг бий болгох нэн
чухал юм.