Skip to main content More Related Content

PPTX
технологийн үе шатны аргаар өртөг тооцох 
PPTX

DOCX

PPTX
ажлын захиалагын аргаар өртөг тооцох 
PPTX

PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 10 ШИДС 
PPTX
What's hot

PPT

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 6 ШИДС 
PPTX
зардал өртгийн тухай ойлголт 
PDF

PPTX
Арилжааны банк гэж юу вэ? 
PPTX

PPTX

PPT

PPTX

PPTX

PPT

PPTX

PPTX
Нягтлан бодох бүртгэлийн үндэс Хичээл - 5 
PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 9 ШИДС 
PPTX

PPTX

PDF

PPTX

PPT

PPTX
Similar to лекц 7

PPTX
Нягтлан бодох бүртгэлийн үндэс хичээл 11 ШИДС 
DOCX

PPTX

PPTX
зардлыг хуримтлуулан бүртгэх арга зүй 
PDF

PPTX

PDF
Cost l4 materialiin zardliin burtgel 
PDF

PDF

DOCX
Yalgaa khud ba uild baiguullag 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
PPT
Chap001 ¦ч¦-tа¦+¦¬tл¦- ¦-tпtаt⦦tн¦¬¦¬¦¦¦- tвtгtе¦-¦¦ ¦-¦¦¦¬¦¦¦-¦¬tв 
DOCX

DOCX
Ашгийн өөрчлөлтийн шинжилгээ 
PDF

PDF

PDF
Зардлын бүртгэл Лекц 11,12 
PPTX
зардлын ангилал, зардлын динамик шинжилгээ 
DOC
Cost accounting todorhoilolt 
PPTX
More from oyunsuren84

PPTX

DOCX
Aхисан шат нбб календарьчилсан төлөвлөгөө 
DOCX
Ахисан шатны НББ календарьчилсан төлөвлөгөө 
DOCX
Ахисан шатны НББ календарьчилсан төлөвлөгөө 
PPTX

PPTX

DOCX
Aхисан түвшний нягтлан бодох бүртгэлийн бие даалт 
DOCX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

PPTX

DOCX

PPT
лекц 7
- 1.
УЛААНБААТАР ИХ СУРГУУЛЬ
БИЗНЕСМЕНЕЖМЕНТИЙН ТЭНХИМ
ХИЧЭЭЛИЙН НЭР: ДУНД ШАТНЫ НББ
ЛЕКЦ 7 . БАРАА МАТЕРИАЛЫН ӨРТӨГИЙН КАРТ
Хичээлийн кредит: 3 кредит
Хичээлийн индекс: ВА366
Судлах анги: НББ-3 анги
- 2.
АГУУЛГА
1. Бараа материалдоруулах биет зүйлс
2. Бараа материалын өртөгт хамаарах зүйлсийг
тооцож үзэх
3. Бараа материалын өртөгийг үнэлэх
- 3.
Бараа материалд оруулахбиет зүйлсэд
дараах зүйлс орно.
- Худалдан авах бараа материал
-Тээврийн нөхцөлд хэрэглэгдэх бараа
материал
-Тусгай зориулалттай бараа материал
Бараа материалын өртөгт хамааруулах
зүйлс
Бүтээгдэхүүний зардал буюу бараа материалыг
бэлэн болгохтой холбоотой бүх төрлийн
зардлууд орно. Гэхдээ шууд холбогдолгүй зарим
зардлууд байж болно. Тухайлбал:
- Удирдлагын зардал
- Зээлийн хүүгийн зардал гэх мэт
- 4.
- 5.
Жишээ: Траст ТрейдХХК нь 2008.12.31-ний
байдлаар дараах бараа материалтай холбоотой
мэдээлэл өгөгдсөн.
2008.01.01 БМ эхний үлдэгдэл 14000, цэвэр худалдан
авалт 126000, худалдан авалтын буцаалт 1800,
Худалдан авалтын хөнгөлөлт 1200.
БМ-ын үлдэгдэлтэй холбоотой дараах шууд
зардлууд гарсан.
Цалингийн зардал 72000, хангамжийн зардал 33000,
цахилгаааны зардал 13000,
элэгдлийн зардал
23000, бусад зардал 9000.
2008.01.01 дуусаагүй үйлдвэрлэл 33000
12.31 БМ-ын эцсийн үлдэгдэл 17000, дуусаагүй
үйлдвэрлэлийн эцсийн үлдэгдэл 28000
Жилийн үйлдвэрлэсэн БМ-ын өртөгийг ол.
- 6.
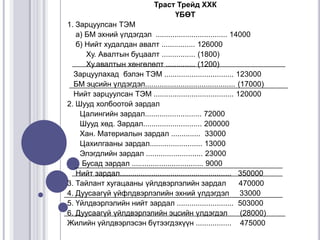
Траст Трейд ХХК
ҮБӨТ
1.Зарцуулсан ТЭМ
а) БМ эхний үлдэгдэл .................................. 14000
б) Нийт худалдан авалт ................ 126000
Ху. Авалтын буцаалт ................ (1800)
Ху.авалтын хөнгөлөлт .............. (1200)
Зарцуулахад бэлэн ТЭМ ................................. 123000
БМ эцсийн үлдэгдэл........................................... (17000)
Нийт зарцуулсан ТЭМ ...................................... 120000
2. Шууд холбоотой зардал
Цалингийн зардал........................... 72000
Шууд хөд. Зардал............................ 200000
Хан. Материалын зардал .............. 33000
Цахилгааны зардал......................... 13000
Элэгдлийн зардал ........................... 23000
Бусад зардал .................................. 9000
Нийт зардал..................................................... 350000
3. Тайлант хугацааны үйлдвэрлэлийн зардал
470000
4. Дуусаагүй үйфлдвэрлэлийн эхний үлдэгдэл 33000
5. Үйлдвэрлэлийн нийт зардал ........................... 503000
6. Дуусаагүй үйлдвэрлэлийн эцсийн үлдэгдэл
(28000)
Жилийн үйлдвэрлэсэн бүтээгдэхүүн ................. 475000
- 7.
Үйлдвэрлэсэн бүтээгдэхүүний өртөгийн
тайлангбагууллага өөрийн дотоод хэрэгцээнд
ашигладаг. Харин үйлчилгээний байгууллагын
хувьд
борлуулсан
бүтээгдэхүүнийөртөгийн
тайланг ашигладаг.
Үйлдвэрлэлийн
байгууллага
нь
зардлыг
хувьсах, тогтмол гэж ангилдаг.
Хувьсах зардал нь:
- Шууд материалын зардал
- Шууд хөдөлмөрийн зардал
Шууд
материалын
зардалд
тогтмол
зардлуудаас гадна БМ-ын өртөгтэй холбоотой
даатгал, татварын зардал, элэгдэлийн зардал
г.м
- 8.
Хувьсах зардлууд ньүйлдвэрлэлийн тоо
хэмжээнээс шалтгаалж хувьсан өөрчлөгддөг
учир
бүтээгдэхүүний
өртөг
тооцоход
ашиглана.
Хувьсах зардлаар өртөг тооцох үед бүх
тогтмол зардлыг тайлант хугацааны зардал
гэж тооцно. Үүнийг ихэнх тохиолдолд БМ-ын
өртөг тооцдог бүрэн шингээлтээр өртөгийг
тооцох арга гэж хэлнэ.
- 9.
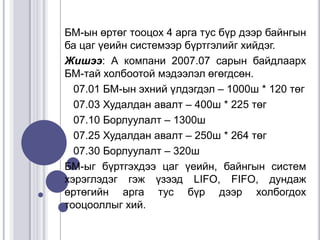
БМ-ын өртөг тооцох4 арга тус бүр дээр байнгын
ба цаг үеийн системээр бүртгэлийг хийдэг.
Жишээ: А компани 2007.07 сарын байдлаарх
БМ-тай холбоотой мэдээлэл өгөгдсөн.
07.01 БМ-ын эхний үлдэгдэл – 1000ш * 120 төг
07.03 Худалдан авалт – 400ш * 225 төг
07.10 Борлуулалт – 1300ш
07.25 Худалдан авалт – 250ш * 264 төг
07.30 Борлуулалт – 320ш
БМ-ыг бүртгэхдээ цаг үеийн, байнгын систем
хэрэглэдэг гэж үзээд LIFO, FIFO, дундаж
өртөгийн арга тус бүр дээр холбогдох
тооцооллыг хий.
- 10.
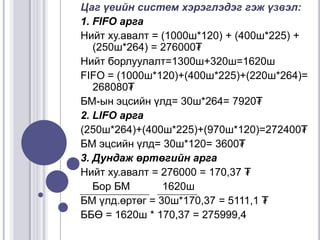
Цаг үеийн системхэрэглэдэг гэж үзвэл:
1. FIFO арга
Нийт ху.авалт = (1000ш*120) + (400ш*225) +
(250ш*264) = 276000₮
Нийт борлуулалт=1300ш+320ш=1620ш
FIFO = (1000ш*120)+(400ш*225)+(220ш*264)=
268080₮
БМ-ын эцсийн үлд= 30ш*264= 7920₮
2. LIFO арга
(250ш*264)+(400ш*225)+(970ш*120)=272400₮
БМ эцсийн үлд= 30ш*120= 3600₮
3. Дундаж өртөгийн арга
Нийт ху.авалт = 276000 = 170,37 ₮
Бор БМ
1620ш
БМ үлд.өртөг = 30ш*170,37 = 5111,1 ₮
ББӨ = 1620ш * 170,37 = 275999,4
- 11.
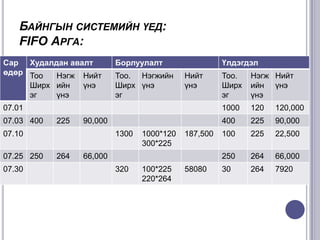
БАЙНГЫН СИСТЕМИЙН ҮЕД:
FIFOАРГА:
Сар Худалдан авалт
өдөр Тоо
Нэгж Нийт
Ширх ийн
үнэ
эг
үнэ
Борлуулалт
Тоо. Нэгжийн
Ширх үнэ
эг
Үлдэгдэл
Нийт
үнэ
07.03 400
225
07.10
07.25 250
07.30
264
1000*120
300*225
187,500
66,000
320
100*225
220*264
58080
120,000
225
90,000
100
225
22,500
250
1300
120
400
90,000
Нэгж Нийт
ийн үнэ
үнэ
1000
07.01
Тоо.
Ширх
эг
264
66,000
30
264
7920
- 12.
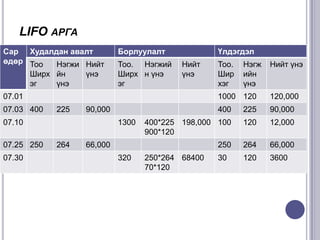
LIFO АРГА
Сар Худалданавалт
өдөр Тоо
Нэгжи Нийт
Ширх йн
үнэ
эг
үнэ
Борлуулалт
Тоо. Нэгжий
Ширх н үнэ
эг
Үлдэгдэл
Нийт
үнэ
07.01
07.03 400
07.30
Нэгж
ийн
үнэ
Нийт үнэ
1000 120
225
400
225
90,000
400*225 198,000 100
900*120
120
12,000
250
1300
264
120,000
264
66,000
30
120
3600
90,000
07.10
07.25 250
Тоо.
Шир
хэг
66,000
320
250*264 68400
70*120
 Most read
 Most read
 Most read