© ITRI. 工業技術研究院著作
2022全球風能市場報告簡介
報告人:林廷融
工研院 綠能與環境研究所
中華民國 111 年 6 月 1 日
tingjunglin@itri.org.tw
© ITRI. 工業技術研究院著作
簡報大綱
貳、風能的下一個成長時代
参、2021年風能市場與值得關注之區域
壹、前言
1
伍、我國離岸風電政策與規劃
肆、2022-2026未來風能市場展望
陸、結論與建議
© ITRI. 工業技術研究院著作
壹、前言
2
 能源轉型期間的風能市
場三大主要市場關鍵驅
動因素
 不斷修正的商業模式
 企業採購模式
 更加關注價值的新能
源解決方案
 風能在未來實現淨零排
放的道路上扮演之角色
 實現淨零排放可行性新
興 技 術 解 決 方 案 ( 如
Power-to-X技術和綠色
氫能)
 國家及化石能源開發商
如何邁向淨零排放路徑
 疫情所帶動綠色復甦方
案如何為風能產業拓展
新的市場發展機會
 關注風能行業永續性與
使用新興技術解決方案
(如混合技術和綠氫)
 加快風能增長的兩個關
鍵驅動因素
 將關注重點從均化成本
(LCOE)轉移到市場與
系統價值導向
 使用新興技術解決方案
(如混合技術和綠色氫
能)為風能產業打開新
的市場
© ITRI. 工業技術研究院著作
壹、前言
3
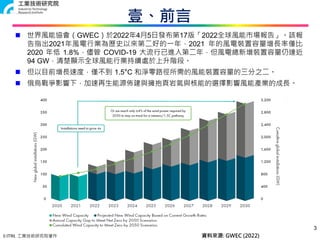
 世界風能協會(GWEC)於2022年4月5日發布第17版「2022全球風能市場報告」。該報
告指出2021年風電行業為歷史以來第二好的一年,2021 年的風電裝置容量增長率僅比
2020 年低 1.8%,儘管 COVID-19 大流行已進入第二年,但風電總新增裝置容量仍達近
94 GW,清楚顯示全球風能行業持續處於上升階段。
 但以目前增長速度,僅不到 1.5°C 和淨零路徑所需的風能裝置容量的三分之二。
 俄烏戰爭影響下,加速再生能源佈建與擁抱頁岩氣與核能的選擇影響風能產業的成長。
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
貳、風能的下一個成長時代
4
© ITRI. 工業技術研究院著作
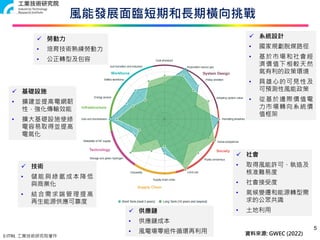
風能發展面臨短期和長期橫向挑戰
5
資料來源: GWEC (2022)
 系統設計
• 國家規劃脫煤路徑
• 基於市場和社會經
濟價值下相較天然
氣有利的政策環境
• 具雄心的可見性及
可預測性風能政策
• 從基於邊際價值電
力市場轉向系統價
值框架
 社會
• 取得風能許可、執造及
核准難易度
• 社會接受度
• 氣候變遷和能源轉型需
求的公眾共識
• 土地利用
 供應鏈
• 供應鏈成本
• 風電場零組件循環再利用
 技術
• 儲能與綠氫成本降低
與商業化
• 結合需求端管理提高
再生能源供應可靠度
 基礎設施
• 擴建並提高電網韌
性,強化傳輸效能
• 擴大基礎設施使綠
電容易取得並提高
電氣化
 勞動力
• 培育技術熟練勞動力
• 公正轉型及包容
© ITRI. 工業技術研究院著作
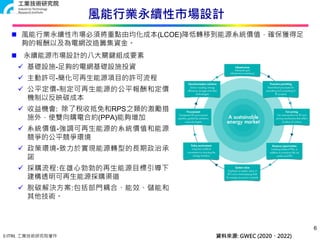
風能行業永續性市場設計
 永續能源市場設計的八大關鍵組成要素
 基礎設施-足夠的電網基礎設施投資
 主動許可-簡化可再生能源項目的許可流程
 公平定價-制定可再生能源的公平報酬和定價
機制以反映碳成本
 收益機會: 除了稅收抵免和RPS之類的激勵措
施外,使雙向購電合約(PPA)能夠增加
 系統價值-強調可再生能源的系統價值和能源
競爭的公平競爭環境
 政策環境-致力於實現能源轉型的長期政治承
諾
 採購流程:在雄心勃勃的再生能源目標引導下,
建構透明可再生能源採購渠道
 脫碳解決方案:包括部門耦合、能效、儲能和
其他技術。
6
資料來源: GWEC (2020、2022)
 風能行業永續性市場必須將重點由均化成本(LCOE)降低轉移到能源系統價值,確保獲得足
夠的報酬以及為電網改造籌集資金。
© ITRI. 工業技術研究院著作
傳統陸域風場與固定樁離岸風場資本支出比較
7
資料來源: GWEC (2022)
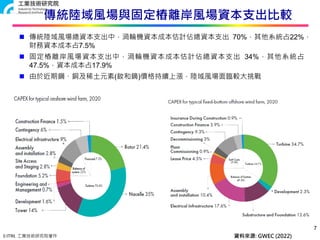
 傳統陸域風場總資本支出中,渦輪機資本成本估計佔總資本支出 70%,其他系統占22%,
財務資本成本占7.5%
 固定樁離岸風場資本支出中,渦輪機資本成本估計佔總資本支出 34%,其他系統占
47.5%,資本成本占17.9%
 由於近期鋼、銅及稀土元素(釹和鏑)價格持續上漲,陸域風場面臨較大挑戰
© ITRI. 工業技術研究院著作
8
資料來源: GWEC (2022)
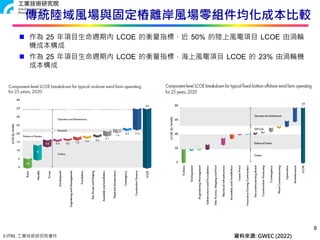
 作為 25 年項目生命週期內 LCOE 的衡量指標,近 50% 的陸上風電項目 LCOE 由渦輪
機成本構成
 作為 25 年項目生命週期內 LCOE 的衡量指標,海上風電項目 LCOE 的 23% 由渦輪機
成本構成
傳統陸域風場與固定樁離岸風場零組件均化成本比較
© ITRI. 工業技術研究院著作
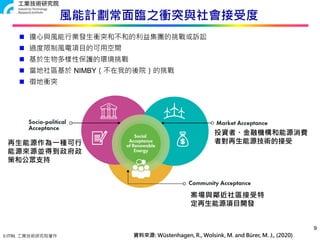
風能計劃常面臨之衝突與社會接受度
9
資料來源: Wüstenhagen, R., Wolsink, M. and Bürer, M. J., (2020)
 擔心與風能行業發生衝突和不和的利益集團的挑戰或訴訟
 過度限制風電項目的可用空間
 基於生物多樣性保護的環境挑戰
 當地社區基於 NIMBY(不在我的後院)的挑戰
 徵地衝突
投資者、金融機構和能源消費
者對再生能源技術的接受
案場與鄰近社區接受特
定再生能源項目開發
再生能源作為一種可行
能源來源並得到政府政
策和公眾支持
© ITRI. 工業技術研究院著作
風電供應鏈概況
10
資料來源: GWEC (2020)
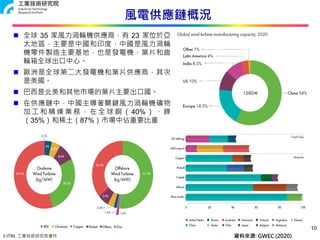
 全球 35 家風力渦輪機供應商,有 23 家位於亞
太地區,主要是中國和印度,中國是風力渦輪
機零件製造主要基地,也是發電機、葉片和齒
輪箱全球出口中心。
 歐洲是全球第二大發電機和葉片供應商,其次
是美國。
 巴西是北美和其他市場的葉片主要出口國。
 在供應鏈中,中國主導著關鍵風力渦輪機礦物
加 工 和 精 煉 業 務 , 在 全 球 銅 ( 40% ) 、 鎳
(35%)和稀土(87%)市場中佔重要比重
© ITRI. 工業技術研究院著作
風能結合其他技術解決方案
11
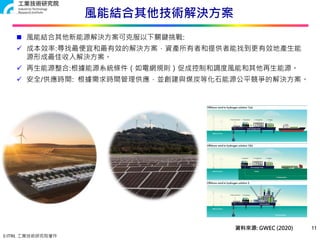
 風能結合其他新能源解決方案可克服以下關鍵挑戰:
 成本效率:尋找最便宜和最有效的解決方案,資產所有者和提供者能找到更有效地產生能
源形成最佳收入解決方案。
 再生能源整合:根據能源系統條件(如電網規則)促成控制和調度風能和其他再生能源。
 安全/供應時間: 根據需求時間管理供應,並創建與煤炭等化石能源公平競爭的解決方案。
資料來源: GWEC (2020)
© ITRI. 工業技術研究院著作
2016-2021地區與市場區分投資電網金額
12
資料來源: IEA (2021)
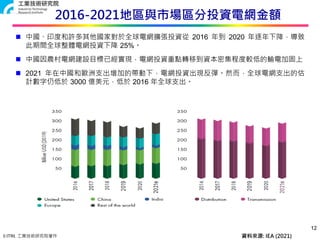
 中國、印度和許多其他國家對於全球電網擴張投資從 2016 年到 2020 年逐年下降,導致
此期間全球整體電網投資下降 25%。
 中國因農村電網建設目標已經實現,電網投資重點轉移到資本密集程度較低的輸電加固上
 2021 年在中國和歐洲支出增加的帶動下,電網投資出現反彈。然而,全球電網支出的估
計數字仍低於 3000 億美元,低於 2016 年全球支出。
© ITRI. 工業技術研究院著作
13
風場生命週期人力資源和職業需求
資料來源: IRENA (2017、2018)
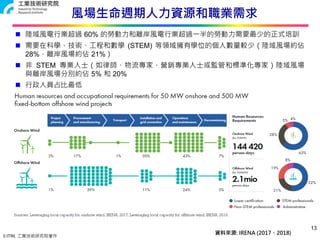
 陸域風電行業超過 60% 的勞動力和離岸風電行業超過一半的勞動力需要最少的正式培訓
 需要在科學、技術、工程和數學 (STEM) 等領域擁有學位的個人數量較少(陸域風場約佔
28%,離岸風場約佔 21%)
 非 STEM 專業人士(如律師、物流專家、營銷專業人士或監管和標準化專家)陸域風場
與離岸風場分別約佔 5% 和 20%
 行政人員占比最低
© ITRI. 工業技術研究院著作
14
海上油氣行業至海上再生能源行業技能可轉移性
資料來源: Scotland - Friends of the Earth International (2019)
© ITRI. 工業技術研究院著作
参、2021年風能市場與值得關注之區域
15
© ITRI. 工業技術研究院著作
2021年全球風能市場概況
16
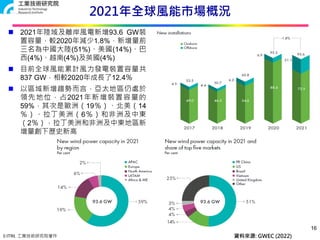
 2021年陸域及離岸風電新增93.6 GW裝
置容量,較2020年減少1.8%,新增量前
三名為中國大陸(51%)、美國(14%)、巴
西(4%)、越南(4%)及英國(4%)
 目前全球風能累計風力發電裝置容量共
837 GW,相較2020年成長了12.4%
 以區域新增趨勢而言,亞太地區仍處於
領先地位,占2021年新增裝置容量的
59%,其次是歐洲(19%)、北美(14
%)、拉丁美洲(6%)和非洲及中東
(2%),拉丁美洲和非洲及中東地區新
增量創下歷史新高
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
陸域風電市場
17
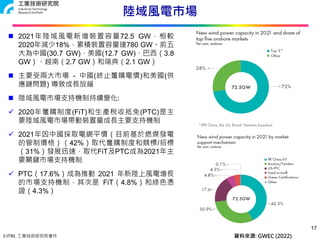
 2021年陸域風電新增裝置容量72.5 GW,相較
2020年減少18%,累積裝置容量達780 GW。前五
大為中國(30.7 GW)、美國(12.7 GW)、巴西(3.8
GW)、越南(2.7 GW)和瑞典(2.1 GW)
 主要受兩大市場 - 中國(終止躉購電價)和美國(供
應鏈問題) 導致成長放緩
 陸域風電市場支持機制持續變化:
 2020年躉購制度(FiT)和生產稅收抵免(PTC)是主
要陸域風電市場帶動裝置量成長主要支持機制
 2021年因中國採取電網平價(目前基於燃煤發電
的管制價格)(42%)取代躉購制度和競標/招標
(31%)發展迅速,取代FiT及PTC成為2021年主
要關鍵市場支持機制
 PTC(17.6%)成為推動 2021 年新陸上風電增長
的市場支持機制,其次是 FiT(4.8%)和綠色憑
證(4.3%)
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
離岸風電市場
18
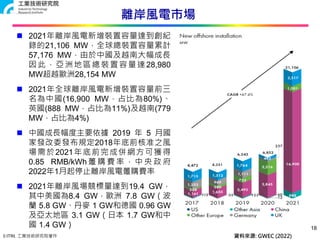
 2021年離岸風電新增裝置容量達到創紀
錄的21,106 MW,全球總裝置容量累計
57,176 MW,由於中國及越南大幅成長,
因此,亞洲地區總裝置容量達28,980
MW超越歐洲28,154 MW
 2021年全球離岸風電新增裝置容量前三
名為中國(16,900 MW,占比為80%)、
英國(888 MW,占比為11%)及越南(779
MW,占比為4%)
 中國成長幅度主要依據 2019 年 5 月國
家發改委發布規定2018年底前核准之風
場需於2021年底前完成併網方可獲得
0.85 RMB/kWh 躉 購 費 率 , 中 央 政 府
2022年1月起停止離岸風電躉購費率
 2021年離岸風場競標量達到19.4 GW,
其中美國為8.4 GW,歐洲 7.8 GW(波
蘭 5.8 GW、丹麥 1 GW和德國 0.96 GW)
及亞太地區 3.1 GW(日本 1.7 GW和中
國 1.4 GW)
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
2021年全球主要國家與區域新增風力發電裝置變化
19
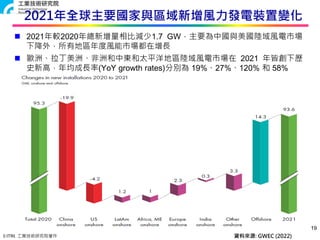
 2021年較2020年總新增量相比減少1.7 GW,主要為中國與美國陸域風電市場
下降外,所有地區年度風能市場都在增長
 歐洲、拉丁美洲、非洲和中東和太平洋地區陸域風電市場在 2021 年皆創下歷
史新高,年均成長率(YoY growth rates)分別為 19%、27%、120% 和 58%
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
20
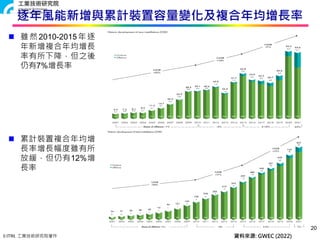
逐年風能新增與累計裝置容量變化及複合年均增長率
 雖然2010-2015年逐
年新增複合年均增長
率有所下降,但之後
仍有7%增長率
 累計裝置複合年均增
長率增長幅度雖有所
放緩,但仍有12%增
長率
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
21
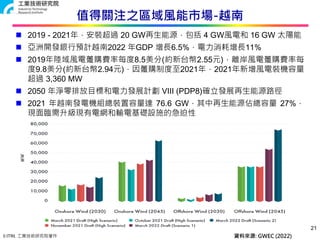
值得關注之區域風能市場-越南
 2019 - 2021年,安裝超過 20 GW再生能源,包括 4 GW風電和 16 GW 太陽能
 亞洲開發銀行預計越南2022 年GDP 增長6.5%,電力消耗增長11%
 2019年陸域風電躉購費率每度8.5美分(約新台幣2.55元),離岸風電躉購費率每
度9.8美分(約新台幣2.94元),因躉購制度至2021年,2021年新增風電裝機容量
超過 3,360 MW
 2050 年淨零排放目標和電力發展計劃 VIII (PDP8)確立發展再生能源路徑
 2021 年越南發電機組總裝置容量達 76.6 GW,其中再生能源佔總容量 27%,
現面臨需升級現有電網和輸電基礎設施的急迫性
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
22
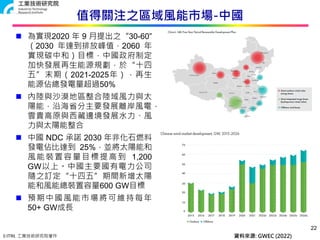
值得關注之區域風能市場-中國
 為實現2020 年 9 月提出之“30-60”
(2030 年達到排放峰值,2060 年
實現碳中和)目標,中國政府制定
加快發展再生能源規劃,於“十四
五”末期(2021-2025年),再生
能源佔總發電量超過50%
 內陸與沙漠地區整合陸域風力與太
陽能,沿海省分主要發展離岸風電,
雲貴高原與西藏邊境發展水力、風
力與太陽能整合
 中國 NDC 承諾 2030 年非化石燃料
發電佔比達到 25%,並將太陽能和
風能裝置容量目標提高到 1,200
GW以上。中國主要國有電力公司
隨之訂定“十四五”期間新增太陽
能和風能總裝置容量600 GW目標
 預期中國風能市場將可維持每年
50+ GW成長
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
肆、2022-2026未來風能市場展望
23
© ITRI. 工業技術研究院著作
2022-2026未來風能市場展望
24
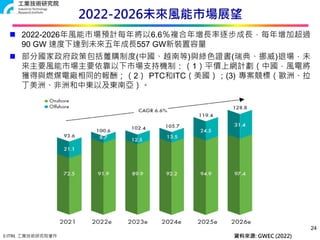
 2022-2026年風能市場預計每年將以6.6%複合年增長率逐步成長,每年增加超過
90 GW 速度下達到未來五年成長557 GW新裝置容量
 部分國家政府政策包括躉購制度(中國、越南等)與綠色證書(瑞典、挪威)退場,未
來主要風能市場主要依靠以下市場支持機制:(1)平價上網計劃(中國,風電將
獲得與燃煤電廠相同的報酬;(2) PTC和ITC(美國) ; (3) 專案競標(歐洲、拉
丁美洲、非洲和中東以及東南亞)。
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
2022-2026年區域風電新增裝置量與占比預測
25
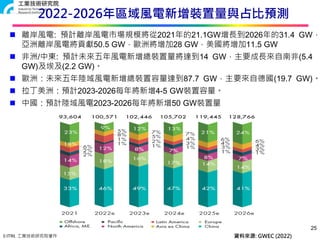
 離岸風電: 預計離岸風電市場規模將從2021年的21.1GW增長到2026年的31.4 GW,
亞洲離岸風電將貢獻50.5 GW,歐洲將增加28 GW,美國將增加11.5 GW
 非洲/中東: 預計未來五年風電新增總裝置量將達到14 GW,主要成長來自南非(5.4
GW)及埃及(2.2 GW)。
 歐洲:未來五年陸域風電新增總裝置容量達到87.7 GW,主要來自德國(19.7 GW)。
 拉丁美洲:預計2023-2026每年將新增4-5 GW裝置容量。
 中國:預計陸域風電2023-2026每年將新增50 GW裝置量
資料來源: GWEC (2022)
© ITRI. 工業技術研究院著作
伍、我國離岸風電政策與規劃
26
© ITRI. 工業技術研究院著作
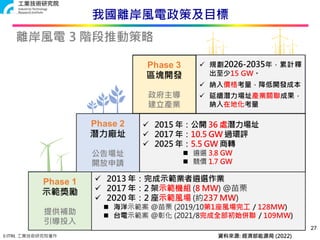
我國離岸風電政策及目標
27
資料來源: 經濟部能源局 (2022)
© ITRI. 工業技術研究院著作
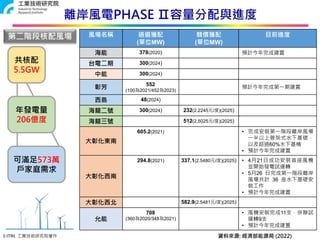
離岸風電PHASE Ⅱ容量分配與進度
27
資料來源: 經濟部能源局 (2022)
風場名稱 遴選獲配
(單位MW)
競價獲配
(單位MW)
目前進度
海能 378(2020) 預計今年完成建置
台電二期 300(2024)
中能 300(2024)
彰芳
552
(100為2021/452為2023)
預計今年完成第一期建置
西島 48(2024)
海龍二號 300(2024) 232(2.2245元/度)(2025)
海龍三號 512(2.5025元/度)(2025)
大彰化東南
605.2(2021) • 完成安裝第一階段離岸風場
一半以上管架式水下基礎,
以及超過60%水下基椿
• 預計今年完成建置
大彰化西南
294.8(2021) 337.1(2.5480元/度)(2025) • 4月21日成功安裝首座風機
並開始發電試運轉
• 5月26 日完成第一階段離岸
風場共計 36 座水下基礎安
裝工作
• 預計今年完成建置
大彰化西北 582.9(2.5481元/度)(2025)
允能
708
(360為2020/348為2021)
• 風機安裝完成11支,併聯試
運轉9支
• 預計今年完成建置
共核配
5.5GW
年發電量
206億度
可滿足573萬
戶家庭需求
第二階段核配風場
© ITRI. 工業技術研究院著作
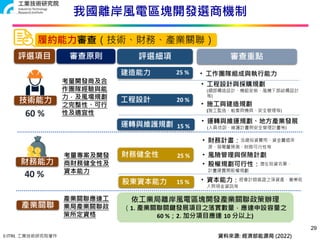
我國離岸風電區塊開發選商機制
29
資料來源: 經濟部能源局 (2022)
© ITRI. 工業技術研究院著作
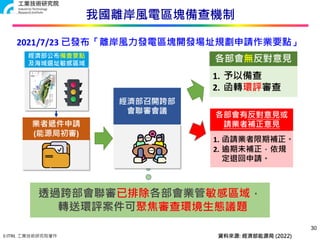
我國離岸風電區塊備查機制
30
資料來源: 經濟部能源局 (2022)
© ITRI. 工業技術研究院著作
陸、結論與建議
31
© ITRI. 工業技術研究院著作
結論與建議
32
 報告指出2021年全球風能新增裝置容量達到93.6 GW,總裝置容量達到837GW,年均成
長率達到12%,顯示並未受到COVID-19疫情影響。
 2021年陸域風電受中國(終止躉購電價)和美國(供應鏈問題) 成長放緩,較2020年下降了
18%。離岸風電在 2021 年新增 21.1GW裝置容量較2020年增加三倍。
 受疫情影響,運費及原物料價格上漲壓縮利潤,並減緩美國、印度和台灣等市場安裝進度,
但全球風電競標市場仍然活躍,相較 2020 年增長 153%,達到 88 GW。
 報告指出浮動式離岸風電有可能迅速擴大以提供淨零目標所需的裝置容量,2021 年歐洲
大型石油和天然氣公司於歐洲和北美離岸風電場域贏得競標,並獲得大西洋兩岸海床租賃
招標案場,將在本世紀中期將浮動式風電從目前的示範階段轉變為全面商業化階段。
 我國2035 年 設定離岸風電20.6 GW 目標,預期效益:
• 累計帶動新臺幣 3.2 兆元投資額,20 年運維產值累計達 1.8 兆元
• 年發電量達 773 億度,減碳量達 3,935 萬噸
• 累計新增 7.4 萬人次就業機會
 離岸風機大型化挑戰: 缺乏14 MW以上風機專用組裝船,需要擴大港口土地、加固碼頭、
改善深海港口並展開其他土木工程,需要大量碼頭來儲存和組裝浮動式風機,應及早規劃。
© ITRI. 工業技術研究院著作
謝謝聆聽
敬請指教
33
© ITRI. 工業技術研究院著作
參考文獻
34
 經濟部能源局,2022。我國離岸風電推動政策與現況。
 GWEC, 2002. Global Wind Report 2022.
 IEA, 2021. World Energy Investment 2021.
 IRENA, 2017. Leveraging local capacity for onshore wind.
 IRENA, 2018. Leveraging local capacity for offshore wind.
 Oil Change International and Friends of the Earth Scotland, 2019. Sea Change:
Climate Emergency, Jobs and Managing the Phase-Out of UK Oil and Gas Extraction.
 Wüstenhagen, R., Wolsink, M. and Bürer, M. J., 2007.‘Social acceptance of
renewable energy innovation: An introduction to the concept,Energy Policy, Vol. 35,
No 5, 2007, pp. 2683-2691.